
১. উদ্দীপক
গ্রাহকের কোনো হিসাব ক্রোক বা বন্ধ করার বা লেনদেন স্থগিত করার জন্য আদালত কর্তৃক ব্যাংকের ওপর কোনো অর্ডার প্রদত্ত হলে তাকে গারনিশি অর্ডার বলে।
পাওনাদারের পাওনা অর্থ আদায়ের উদ্দেশ্যে আদালত ব্যাংকের প্রতি এরূপ অর্ডার জারি করে থাকে। পাওনাদারের আবেদনের প্রেক্ষিতে আদালত যদি প্রমাণ পায় যে, আমানতকারী আবেদনকারীর নিকট দায়গ্রস্ত তবেই এরূপ নির্দেশ দেওয়া হয়ে থাকে। এরূপ অর্ডার পাওয়ার পর ব্যাংকের কর্তব্য হলো এ বিষয়ে গ্রাহককে অবহিত করা এবং উক্ত অর্ডার প্রত্যাহার না হওয়া পর্যন্ত ঐ হিসাবের লেনদেন বন্ধ রাখা।
উদ্দীপকে বর্ণিত ওয়েস্টার্ন ব্যাংকিং হাউস সাংগঠনিক কাঠামোর ভিত্তিতে গ্রুপ ব্যাংকিং ব্যবস্থা গড়ে তুলেছে।
যে ব্যাংক ব্যবস্থায় একটি শক্তিশালী ব্যাংকু একাধিক দুর্বল ব্যাংকের অধিকাংশ শেয়ার ক্রয়ের মাধ্যমে তাদের নিয়ন্ত্রণভার গ্রহণ করে সমন্বিত ব্যাংকিং কার্যক্রম পরিচালনা করে তাকে গ্রুপ ব্যাংক বলে। এক্ষেত্রে শক্তিশালী ব্যাংককে হোল্ডিং ব্যাংক এবং দুর্বল ব্যাংকগুলোকে অধীনস্থ ব্যাংক বলে।
উদ্দীপকের জনাব জহিরের জীবদ্দশায় ওয়েস্টার্ন ব্যাংকিং হাউস দেশের অনেকগুলো ছোট ব্যাংকের শেয়ার কিনে নিয়ন্ত্রণ নেয়। এক্ষেত্রে ছোট ব্যাংকগুলো অধীনস্থ ব্যাংক হিসেবে হোল্ডিং ব্যাংক তথা ওয়েস্টার্ন ব্যাংকিং হাউসের অধীনে পরিচালিত হবে। সুতরাং এটাই স্পষ্ট হয় যে, ওয়েস্টার্ন ব্যাংকিং হাউস সাংগঠনিক কাঠামোর ভিত্তিতে গ্রুপ ব্যাংকিং ব্যবস্থা গড়ে তুলেছে।
উদ্দীপকে বর্ণিত ব্যাংকিং কার্যক্রমে কার্যকর নিয়ন্ত্রণ ব্যবস্থা আরোপের লক্ষ্যে ওয়েস্টার্ন ব্যাংকিং হাউস আগ্রাসী নীতি পরিহার ও দক্ষ ব্যবস্থাপনা নিশ্চিতে পদক্ষেপ নিতে পারে।
গ্রুপ ব্যাংকিং ব্যবস্থা একটি বৃহদায়তন আর্থিক প্রতিষ্ঠানের মতো। এক্ষেত্রে হোল্ডিং ব্যাংকের নিয়ম-নীতি অধীনস্থ ব্যাংকগুলো মানতে বাধ্য থাকে। তাই হোল্ডিং ব্যাংকের ঊর্ধ্বতনদের দক্ষ ব্যবস্থাপনার ওপর ব্যাংকের সফলতা অনেকটা নির্ভর করে।
উদ্দীপকে জনাব জহির একজন স্বনামধন্য ব্যাংকার। তিনি ওয়েস্টার্ন ব্যাংকিং হাউস নামে একটি গ্রুপ ব্যাংক গড়ে তুলেছেন। তার ব্যাংকটি দেশের ব্যাংকিং জগতে অন্যতম সেবাদানকারী প্রতিষ্ঠানের মর্যাদা পায়। পরবর্তীতে জনাব জহির না থাকায় ব্যাংকটি আগ্রাসী ব্যাংকিং নীতি ও কার্যক্রম গ্রহণ করে। এছাড়া দেশের প্রত্যন্ত অঞ্চলে ব্যাংকটির অফিস প্রতিষ্ঠা করা হয়। ফলে কার্যকর নিয়ন্ত্রণ ব্যবস্থা আরোপে ব্যাংকটি হিমশিম খাচ্ছে।
উদ্দীপকের ওয়েস্টার্ন ব্যাংকিং হাউস কার্যকর নিয়ন্ত্রণ ব্যবস্থা গ্রহণ করতে হলে আগ্রাসী ব্যাংকিং নীতি পরিহার করতে হবে। কেননা এক্ষেত্রে অনেক অযৌক্তিক নীতি প্রাধান্য পায়। এছাড়া অনেক সাবসিডিয়ারি ব্যাংক থাকায় ব্যাংককে দক্ষ পরিচালনা পদ্ধতি ও ব্যবস্থাপনা নিশ্চিত করতে হবে। দক্ষ কর্মী বাহিনী গঠনেও কার্যকর পদক্ষেপ নিতে হবে। সুতরাং বলা যায়, উল্লিখিত পদক্ষেপ গ্রহণের মাধ্যমে ওয়েস্টার্ন ব্যাংকিং হাউস কার্যকর নিয়ন্ত্রণ ব্যবস্থা আরোপ করতে পারবে।
২. উদ্দীপক
একটি দেশের মুদ্রাবাজার পরিচালনা ও নিয়ন্ত্রণের দায়িত্বপ্রাপ্ত একক প্রতিষ্ঠানকে কেন্দ্রীয় ব্যাংক বলে।
সুসংগঠিত মুদ্রাবাজার গঠন, পরিচালনা ও নিয়ন্ত্রণের উদ্দেশ্যে কেন্দ্রীয় ব্যাংক কার্যকরী পরিকল্পনা গ্রহণ ও প্রণয়ন করে থাকে। মুদ্রাবাজারের সাথে সম্পর্কযুক্ত বিভিন্ন ব্যাংক ও আর্থিক প্রতিষ্ঠানকে সহায়তা করে থাকে। এ ব্যাংক মুদ্রাবাজারের স্থিতিশীলতা রক্ষার্থে এবং দেশীয় মুদ্রার মান সংরক্ষণে দায়িত্ব পালন করে থাকে। তাই কেন্দ্রীয় ব্যাংককে মুদ্রাবাজারের অভিভাবক বলা হয়।
উদ্দীপকে 'উদয়ন ব্যাংক পিএলসি' কেন্দ্রীয় ব্যাংক থেকে ঋণ সুবিধা পেয়েছে।
কেন্দ্রীয় ব্যাংক দেশের মুদ্রাবাজারকে নিয়ন্ত্রণ করে এবং অন্যান্য ব্যাংকের ব্যাংকার হিসেবে কাজ করে থাকে। এ ব্যাংক বিভিন্ন আর্থিক প্রতিষ্ঠানকে ঋণ দিয়ে ঋণের শেষ আশ্রয়স্থল হিসেবে অবদান রাখে।
উদ্দীপকে 'উদয়ন ব্যাংক পিএলসি' অর্থ সংকটে বিভিন্ন আর্থিক প্রতিষ্ঠানের কাছে সহায়তা চেয়েও অর্থ সংগ্রহে ব্যর্থ হয়। পরে অন্য একটি ব্যাংকের পরামর্শে ব্যাংকটি নিয়ন্ত্রণকারী প্রতিষ্ঠানের কাছে আবেদন করে। উক্ত নিয়ন্ত্রণকারী প্রতিষ্ঠান থেকে ঋণ নিয়ে 'উদয়ন ব্যাংক পিএলসি' আর্থিক সংকট মোকাবিলা করে। মূলত কেন্দ্রীয় ব্যাংক আর্থিক সংকটময় সময়ে ঋণ প্রদান করে অন্যান্য তালিকাভুক্ত ব্যাংককে আর্থিক সহযোগিতা করে। তাই বলা যায়, উদ্দীপকে 'উদয়ন ব্যাংক পিএলসি' যে ব্যাংক থেকে ঋণ সুবিধা পেয়েছে সেটি হলো একটি কেন্দ্রীয় ব্যাংক।
উদ্দীপকে সুসম উন্নয়নের লক্ষ্যে নিয়ন্ত্রণকারী ব্যাংকের কর্মকাণ্ডে ঋণের বরাদ্দকরণ নীতির প্রভাব পরিলক্ষিত হয়েছে বলে আমি মনে করি।
বিশেষ খাত চিহ্নিত করে সেক্ষেত্রে ঋণের পরিমাণ কমবেশি করার নীতিকে ঋণের বরাদ্দকরণ নীতি বলে। এরূপ নীতির ক্ষেত্রে যেসব খাতে ঋণ দেওয়া প্রয়োজন সেখানে কেন্দ্রীয় ব্যাংক বিশেষ বরাদ্দের নির্দেশ দেয়। আর যেসব খাতে ঋণ কমানো উচিত সেক্ষেত্রে কড়াকড়ি আরোপ করে।
উদ্দীপকে কেন্দ্রীয় ব্যাংক হলো সব ব্যাংকের নিয়ন্ত্রণকারী প্রতিষ্ঠান। দেশের দক্ষিণাঞ্চলে জলোচ্ছ্বাসের কারণে জমির লবণাক্ততা দেখা দেয়। তাই জমির লবণাক্ততা দূরীকরণে কেন্দ্রীয় ব্যাংক স্বল্প সুদে ২০০ কোটি টাকা ঋণ প্রদানের প্রকল্প গ্রহণ করেছে। ফলে দেশের সুসম উন্নয়ন নিশ্চিত হবে।
কেন্দ্রীয় ব্যাংকের ঋণ নিয়ন্ত্রণের একটি কৌশল হলো ঋণের বরাদ্দকরণ নীতি। উদ্দীপকে বিশেষ খাত হিসেবে দক্ষিণাঞ্চলের জনগোষ্ঠীকে চিহ্নিত করে ঋণ প্রদান করার পরিকল্পনা গ্রহণ করা হয়েছে। ফলে কৃষকরা জমির লবণাক্ততা দূর করে চাষাবাদে মনোনিবেশ করতে পারবে। ঐ অঞ্চলের জনগোষ্ঠীর দারিদ্র্য দূর হবে এবং আর্থিক সচ্ছলতা ফিরে আসবে। এতে মাথাপিছু আয় বাড়ার মাধ্যমে দেশের সার্বিক উন্নয়ন নিশ্চিত হবে। এখানে ঋণদানের ক্ষেত্রে বিশেষ খাত চিহ্নিত করায় কেন্দ্রীয় ব্যাংকের ঋণের বরাদ্দকরণ নীতি পরিলক্ষিত হয়েছে।
৩. উদ্দীপক
পণ্য ও সেবা ক্রয়ে এবং লেনদেন নিষ্পত্তিতে ব্যবহৃত এমন সরকারি নোট ও মুদ্রা, ব্যাংক নোট ও বাণিজ্যিক ব্যাংক সৃষ্ট অন্যান্য মাধ্যমকে বিনিময়ের মাধ্যম বলা হয়।
কেন্দ্রীয় ব্যাংক সমগ্র বিশ্বেই সরকারের পক্ষে ব্যাংক নোট ইস্যু করে। যা সর্বত্রই বিনিময়ের মাধ্যম হিসেবে অধিক জনপ্রিয়। তাছাড়া বাণিজ্যিক ব্যাংকসমূহ চেক, বিনিময় বিল, প্রত্যয়পত্র, ব্যাংক ড্রাফট, পে-অর্ডার, ডেবিট কার্ড, ক্রেডিট কার্ড ইত্যাদি বিনিময়ের মাধ্যম সৃষ্টি করে।
উদ্দীপকে বর্ণিত সিলোনিয়া ব্যাংক প্রথমে শিল্প ব্যাংক ছিল।
শিল্পখাতের উন্নয়নের লক্ষ্যে প্রতিষ্ঠিত ও পরিচালিত ব্যাংক হলো শিল্প ব্যাংক। যন্ত্রপাতি সংগ্রহ, ভূমি ক্রয়, কারখানা নির্মাণ ইত্যাদির জন্য এ ব্যাংক ঋণ প্রদান করে থাকে।
উদ্দীপকের বর্ণনা অনুযায়ী, মিরসরাইয়ের সমুদ্র উপকূলবর্তী অঞ্চলে নতুন নতুন জাহাজ নির্মাণ কারখানা গড়ে উঠেছে। জাহাজ নির্মাণ কারখানাকে ঋণ দেওয়ার লক্ষ্যে সেখানে সিলোনিয়া নামে একটি ব্যাংক প্রতিষ্ঠিত হয়। শিল্পখাতের উন্নয়নে কাজ করে শিল্প ব্যাংক। শিল্পখাতের উন্নয়নে এ ব্যাংক উদ্যোক্তাদের দীর্ঘমেয়াদি ঋণ দেয়। এ ব্যাংক নতুন নতুন উদ্যোক্তা সৃষ্টিতে পরামর্শ দিয়েও সহায়তা করে। উদ্দীপকের ব্যাংকটি একইভাবে জাহাজ নির্মাণ শিল্পে নতুন উদ্যোক্তা সৃষ্টি এবং উক্ত শিল্পের সম্প্রসারণের লক্ষ্যে প্রতিষ্ঠিত। তাই এটি একটি শিল্প ব্যাংক।
উদ্দীপকে সিলোনিয়া ব্যাংক পরবর্তীতে বাণিজ্যিক ব্যাংকের সম্পাদিত কার্যক্রমের মাধ্যমে পর্যাপ্ত মুনাফা অর্জনে সক্ষম হবে-এর সাথে আমি একমত।
মুনাফা অর্জনের উদ্দেশ্যে প্রতিষ্ঠিত ব্যাংক হলো বাণিজ্যিক ব্যাংক। এ ব্যাংক আমানত গ্রহণ, ঋণদানসহ অন্যান্য ব্যাংকিং কার্যক্রম সম্পাদন করে থাকে।
উদ্দীপকে মিরসরাইয়ের সমুদ্র উপকূলবর্তী অঞ্চলে নতুন নতুন জাহাজ নির্মাণ কারখানা গড়ে উঠেছে। জাহাজ নির্মাণ কারখানাকে ঋণ দেওয়ার লক্ষ্যে সেখানে সিলোনিয়া ব্যাংক প্রতিষ্ঠিত হয়। এ ব্যাংকের পর্যাপ্ত মূলধন ও তরল অর্থ থাকা সত্ত্বেও গ্রাহক সংখ্যা কম। তাই কেন্দ্রীয় ব্যাংক উক্ত ব্যাংককে সাধারণ ব্যাংকিং কার্যাবলি সম্পাদনের অনুমতি দেয়। ফলে ব্যাংকটি বাণিজ্যিক ব্যাংকে পরিণত হয়।
বাণিজ্যিক ব্যাংক বিভিন্ন হিসাবের মাধ্যমে জনগণের কাছ থেকে আমানত সংগ্রহ করে। এ আমানতের ওপর ব্যাংক স্বল্প হারে সুদ দেয়। আমানতি অর্থের একটি অংশ তারল্য হিসেবে জমা রেখে বাকি অংশ ঋণ দেয়, যা থেকে ব্যাংক উচ্চ হারে সুদ উপার্জন করে। আর এ দুই হারের পার্থক্যই ব্যাংকের মুনাফা। উদ্দীপকের সিলোনিয়া ব্যাংকটি প্রথমে শিল্প ব্যাংক হিসেবে প্রতিষ্ঠিত হলেও পরবর্তীতে আমানত সংগ্রহ ও ঋণদানের অনুমতি পাওয়ায় ব্যাংকটি বাণিজ্যিক ব্যাংকে রূপান্তরিত হয়েছে। ফলে বাণিজ্যিক ব্যাংক হিসেবে ব্যাংকটি সাধারণ ব্যাংকিং কার্যক্রম সম্পাদন করে পর্যাপ্ত মুনাফা অর্জনে সক্ষম হবে।
৪. উদ্দীপক
ব্যাংকে হিসাব খোলার সময় আবেদন ফর্মের সাথে আবেদনকারীর বিভিন্ন তথ্যসংবলিত যে ফর্ম বাধ্যতামূলকভাবে হিসাবগ্রহীতাকে পূরণ করতে হয় তাকে KYC ফর্ম বলে।
KYC এর পূর্ণরূপ 'Know Your Customer' অর্থাৎ তোমার গ্রাহককে জানো। গ্রাহক সম্পর্কে বিভিন্ন তথ্য সংগ্রহে এ ফরম পূরণ করা হয়। এছাড়া গ্রাহক যেন ভুয়া কোনো ব্যক্তি বা প্রতিষ্ঠান না হয় এবং তার প্রদত্ত তথ্যাদি ও আর্থিক সামর্থ্য সম্পর্কে যাতে মিথ্যা তথ্য দিতে না পারে তা নিশ্চিত করার জন্যও ব্যাংক KYC ফর্ম ব্যবহার করে থাকে।
উদ্দীপকের জনাব মতিনের পুরাতন হিসাবটি হলো সঞ্চয়ী হিসাব।
যে হিসাবে যতবার খুশি অর্থ জমা দেওয়া যায় কিন্তু সপ্তাহে শুধু দু'বার বা নিয়মানুযায়ী অর্থ উত্তোলন করা যায় তাকে সঞ্চয়ী হিসাব বলে। স্বল্প ও স্থায়ী আয়ের ব্যক্তিদের জন্য এ হিসাব বিশেষ উপযোগী।
উদ্দীপকের জনাব মতিন চাকরি থেকে অবসর গ্রহণ করেছেন। চাকরিকালীন তিনি এমন একটি হিসাব পরিচালনা করতেন যে হিসাবে সপ্তাহে দুইবারের বেশি অর্থ উত্তোলন করা যায় না। এ থেকে বোঝা যায় জনাব মতিন ব্যাংকে সঞ্চয়ী হিসাব খুলেছিলেন। চাকরিজীবী হিসেবে তার আয় তখন স্থায়ী ও নিয়মিত ছিল বিধায় সে সময়ে এ ধরনের হিসাব তার জন্য উপযোগী ছিল। সুতরাং বলা যায়, জনাব মতিনের পুরাতন হিসাবটি হলো সঞ্চয়ী হিসাব।
উদ্দীপকের জনাব মতিন পাওনাদারের পরামর্শ মতে নতুন হিসাব তথা চলতি হিসাব খুললে তার ব্যবসায়িক লেনদেন করাটা খুব সহজ হবে বলে আমি মনে করি।
যে হিসাবে যতবার খুশি অর্থ জমা ও উত্তোলন করা যায় তাকে চলতি হিসাব বলে। ব্যবসায়ীদের জন্য এরূপ হিসাব অধিক উপযোগী। এ হিসাবে ঋণ সুবিধা পাওয়া যায়।
উদ্দীপকের জনাব মতিন চাকরি থেকে অবসর গ্রহণের পর ব্যবসায় শুরু করলেন। তিনি তার পুরাতন সঞ্চয়ী হিসাবের মাধ্যমে লেনদেন করছেন। জনাব মতিন থেকে প্রাপ্ত একটি চেক তার পাওনাদার ব্যাংকে উপস্থাপন করলে ব্যাংকে টাকা প্রদান না করে জানায় জনাব মতিন চলতি সপ্তাহে দুইবার টাকা উত্তোলন করেছেন। জনাব মতিনের ব্যাংকে সঞ্চয়ী হিসাব থাকায় পাওনাদার অর্থ আদায়ে জটিলতায় পড়েন।
উদ্দীপকের জনাব মতিনের পাওনাদার তাকে একটি ব্যবসায়িক লেনদেন সহায়ক নতুন হিসাব খুলতে বলেন। এ ব্যবসায়িক লেনদেন সহায়ক হিসাবটি হলো চলতি হিসাব। জনাব মতিন এ ধরনের হিসাব খুললে তার পাওনাদারদের সপ্তাহে একাধিক চেক দিলেও সমস্যা হবে না। কারণ চলতি হিসাবের ক্ষেত্রে অর্থ উত্তোলনে কোনো বাধ্যবাধকতা থাকে না। এছাড়া এ ধরনের হিসাব খোলে তিনি ব্যাংক থেকে ব্যবসায়িক সম্পর্কিত পরামর্শ, ঋণসুবিধা, বৈদেশিক বাণিজ্য সুবিধা ইত্যাদি পাবেন। তাই বলা যায়, পাওনাদারের পরামর্শমতো জনাব মতিন চলতি হিসাব খুললে তার ব্যবসায়িক লেনদেন করাটা খুব সহজ হবে।
৫. উদ্দীপক
উদ্দীপকে জনাব নাফিস স্থায়ী হিসাব খুলেছিলেন।
এককালীন নির্দিষ্ট পরিমাণ অর্থ জমা দিয়ে ব্যাংকে যে হিসাব খোলা হয় তাকে স্থায়ী হিসাব বলে। এ হিসাবে ব্যাংক উচ্চ হারে সুদ প্রদান করে থাকে।
উদ্দীপকে জনাব নাফিস এককালীন অর্থ জমা দিয়ে নির্দিষ্ট সময়ের জন্য ব্যাংকে একটি হিসাব খুলেন। উক্ত হিসাব থেকে তিনি নির্দিষ্ট হারে মুনাফা পাবেন। সাধারণত এককালীন অর্থ জমা দিয়ে ব্যাংকে স্থায়ী হিসাব খোলা হয়। এ হিসাবের গ্রাহকদের ব্যাংক উচ্চহারে মুনাফা দিয়ে থাকে। মুনাফার 'অর্থ নির্দিষ্ট সময় অন্তর উত্তোলনের সুবিধাও পাওয়া যায়। সুতরাং বলা যায়, জনাব নাফিস স্থায়ী হিসাব খুলেছিলেন।
স্থায়ী হিসাবে জমাকৃত অর্থ যেকোনো সময় উত্তোলন করা যায় না বিধায় জনাব নাফিসকে ব্যাংক কর্তৃক অর্থ প্রদানে অপারগতা প্রকাশ যৌক্তিক হয়েছে।
এককালীন নির্দিষ্ট পরিমাণ অর্থ জমা দিয়ে নির্দিষ্ট সময়ের জন্য জমা দিয়ে ব্যাংকে স্থায়ী হিসাব খোলা হয়। এ হিসাবের অর্থ নির্দিষ্ট মেয়াদ শেষে ব্যাংক সুদ বা মুনাফাসহ পরিশোধ করে থাকে।
উদ্দীপকে জনাব নাফিস ব্যাংকে একটি স্থায়ী হিসাব খুলেছিলেন। হঠাৎ করে নগদ অর্থের প্রয়োজন হওয়ায় তিনি জমাকৃত অর্থের একটি অংশ উত্তোলন করতে ব্যাংকে যান। তবে ব্যাংক তার হিসাবের ধরন বিবেচনায় অর্থ প্রদানে অপারগতা প্রকাশ করে।
স্থায়ী হিসাবে ব্যাংক গ্রাহককে কোনো চেক বই ইস্যু করে না। কেননা এ হিসাবে জমাকৃত অর্থ যেকোনো সময়ে উত্তোলন করা যায় না। নির্দিষ্ট মেয়াদের জন্য এ হিসাবে গ্রাহক অর্থ এককালীন জমা রাখে। আর মেয়াদ শেষে ব্যাংক সুদসহ গ্রাহককে জমাকৃত অর্থ ফেরত দেয়। তাই জনাব নাফিস ব্যাংকে স্থায়ী হিসাব খোলায় ব্যাংক তাকে অর্থ প্রদানে অপারগতা প্রকাশ যৌক্তিক হয়েছে।
৬. উদ্দীপক
চিত্র নং–১
| বিষয় | বিবরণ |
|---|---|
| ব্যাংক | একতা ব্যাংক পিএলসি |
| শাখা | ক শাখা, শেরপুর |
| সঞ্চয়ী হিসাব নং | ৬৮৩৮৪ |
| তারিখ | ২০-০১-২০২৫ |
| প্রদান করুন | জনাব করিম কে অথবা বাহককে |
| টাকা (কথায়) | পঞ্চাশ হাজার টাকা মাত্র |
| টাকা | ৫০,০০০/- |
| স্বাক্ষর | মানিক |
| বাম উপরের দুটি সমান্তরাল রেখার মাঝের লেখা | প্রাপকের হিসাব |
চিত্র নং–২
| বিষয় | বিবরণ |
|---|---|
| ব্যাংক | সততা ব্যাংক পিএলসি |
| শাখা | মনপুরা শাখা, ভোলা |
| সঞ্চয়ী হিসাব নং | ২৩৪৫৮ |
| তারিখ | ২৫-০১-২০২৫ |
| প্রদান করুন | জনাব ফারুক কে অথবা বাহককে |
| টাকা (কথায়) | এক লক্ষ বিশ হাজার টাকা মাত্র |
| টাকা | ১,২০,০০০/- |
| স্বাক্ষর | প্রান্ত |
| বাম উপরের দুটি সমান্তরাল রেখার মাঝের লেখা | ANZ ব্যাংক লি. |
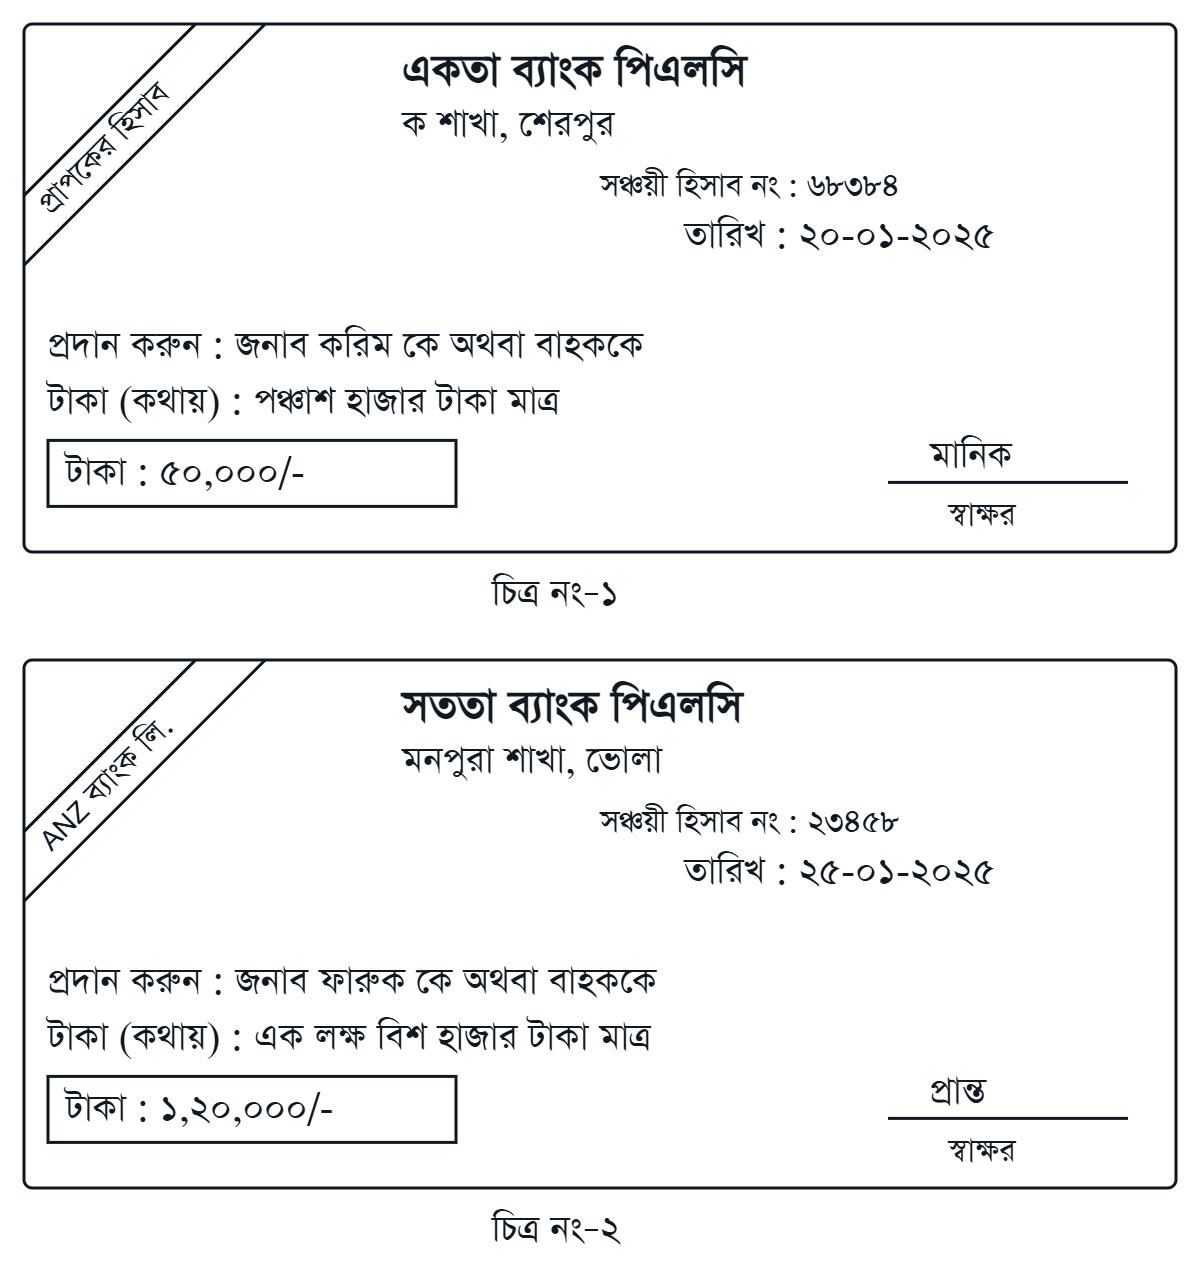
যে যে চেকে প্রাপকের নামের শেষে 'অথবা বাহককে' শব্দসমূহ লেখা থাকে, তাকে বাহক চেক বলে।
বাহক চেকের অর্থ ব্যাংক চেকের বাহককে নগদে পরিশোধ করে থাকে। যে ব্যক্তির নিকট এ চেক থাকে সে ব্যক্তিই উক্ত চেকের মালিক বিবেচিত হয়। তাই বাহক চেকে অনুমোদনের প্রয়োজন হয় না।
দুটি চেকেই বাম উপরের কোণে সমান্তরাল রেখা আছে, তাই উভয়টি দাগকাটা। প্রথমটিতে রেখার মধ্যে “প্রাপকের হিসাব” লেখা এবং কোনো নির্দিষ্ট ব্যাংকের নাম নেই—এটি সাধারণ দাগকাটা। করিম নিজের ব্যাংক হিসাবের মাধ্যমে ৫০,০০০ টাকা সংগ্রহ করবেন। দ্বিতীয়টিতে রেখার মধ্যে “ANZ ব্যাংক লি.” নির্দিষ্টভাবে লেখা—এটি বিশেষ দাগকাটা। ফারুকের পক্ষে উল্লিখিত ব্যাংকের মাধ্যমে ১,২০,০০০ টাকা সংগ্রহ করতে হবে।
দাগকাটা চেকের অর্থ সরাসরি বাহককে কাউন্টারে নগদ দেওয়ার পরিবর্তে ব্যাংকিং মাধ্যমে সংগ্রহ করা হয়। এতে শনাক্তযোগ্যতা ও নিরাপত্তা বাড়ে; তবে সব জালিয়াতি বা অনাদায়ের ঝুঁকি দূর হয় না।
৭. উদ্দীপক
ক্রেডিট কার্ড ও ডেবিট কার্ড উভয়ই এটিএম থেকে অর্থ উত্তোলনে এবং পণ্য ও সেবা ক্রয়ে ব্যবহৃত এক ধরনের প্লাস্টিক কার্ড।
ডেবিট কার্ডের গ্রাহক কোনো ঋণ সুবিধা পায় না। ক্রেডিট কার্ডগ্রহীতা তার অবস্থা বিবেচনায় একটা সীমা পর্যন্ত ঋণ সুবিধা পায়। ফলে নগদ অর্থের প্রয়োজনে বা কোনোকিছু ক্রয়ে এ ঋণ সুবিধাকে কাজে লাগাতে পারে। ডেবিট কার্ড গ্রহণে ব্যাংক হিসাব থাকা বাধ্যতামূলক কিন্তু ক্রেডিট কার্ডের ক্ষেত্রে ব্যাংক হিসাবের প্রয়োজন হয় না। তাই 'ক্রেডিট কার্ড ডেবিট কার্ড অপেক্ষা উত্তম।
উদ্দীপকে মোবাইল ব্যাংকিংয়ের কথা বলা হয়েছে।
মোবাইল ব্যাংকিং ইলেকট্রনিক ব্যাংকিংয়ের অন্যতম সেবা। মোবাইল ফোন ব্যবহার করে যেকোনো স্থান থেকে এ সেবা পাওয়া যায়। এর মাধ্যমে গ্রাহক নগদ টাকা জমা দেওয়া, উঠানো ও বিভিন্ন বিলও পরিশোধ করতে পারেন
উদ্দীপকের বর্ণনা অনুযায়ী, নতুন ভাইরাসের আবির্ভাবের কারণে কাজী লি. এর কর্মকর্তারা বাসায় বসে অফিসের কার্যক্রম সম্পন্ন করছেন। প্রতিষ্ঠানটির আর্থিক ব্যবস্থাপক কর্মকর্তাদের ব্যাংক হিসাব খোলার পাশাপাশি নগদ, রকেট, বিকাশেও হিসাব খোলার পরামর্শ। উক্ত হিসাবগুলোতে মাস শেষে তাদের বেতন জমা হবে। এগুলো হলো মোবাইল ফোনভিত্তিক ডিজিটাল আর্থিক সেবা। অর্থাৎ তিনি মোবাইল ব্যাংকিং সেবা গ্রহণের পরামর্শ দেন। এ সেবার আওতায় তারা জমাকৃত অর্থ উত্তোলন, স্থানান্তর, বিল পরিশোধসহ অন্যান্য আর্থিক লেনদেন করতে পারবেন। সুতরাং বলা যায়, উদ্দীপকে মোবাইল ব্যাংকিংয়ের কথা বলা হয়েছে।
উদ্দীপকে উল্লিখিত মোবাইল ব্যাংকিং ব্যবস্থা আর্থিক লেনদেনকে সহজ ও নিরাপদ করেছে।
মোবাইল ব্যাংকিং ইলেকট্রনিক ব্যাংকিংয়ের অন্যতম সেবা। মোবাইল ফোন ব্যবহার করে যেকোনো স্থান থেকে এ সেবা পাওয়া যায়। এর মাধ্যমে গ্রাহক নগদ টাকা জমা দেওয়া, উঠানো ও বিভিন্ন বিলও পরিশোধ করতে পারেন।
উদ্দীপকের বর্ণনা অনুযায়ী, নতুন ভাইরাসের আবির্ভাবের কারণে কাজী লি. এর কর্মকর্তারা বাসায় বসে অফিসিয়াল কার্যক্রম সম্পন্ন করছেন। তাই উক্ত প্রতিষ্ঠানের আর্থিক ব্যবস্থাপক তাদের নিরাপদে বেতন প্রদানের সুবিধার্থে ব্যাংকে হিসাব 'খোলার পাশাপাশি মোবাইল ব্যাংকিং সেবা গ্রহণের কথা বলেছেন। মোবাইল ব্যাংকিং সেবার আওতায় গ্রাহক ব্যাংকিং লেনদেন ঘরে বসে করতে পারবেন।
মোবাইল ব্যাংকিং সেবায় গ্রাহক তাদের হিসাবে জমাকৃত অর্থ যেকোনো সময়েই স্থানান্তর করতে পারবেন। নিকটস্থ মোবাইল ব্যাংকিং এজেন্ট থেকে নগদে অর্থ উত্তোলনের সুযোগ পাবেন। ঘরে বসে পানি, বিদ্যুৎ, ইন্টারনেটসহ বিভিন্ন সেবার বিল পরিশোধের সুযোগ পাবেন। এছাড়া ব্যাংক হিসাবে জমাকৃত অর্থও গ্রাহক মোবাইল ব্যাংকিং অ্যাপ ব্যবহার করে ঘরে বসে বা যেকোনো স্থান থেকে আর্থিক সেবা নিতে পারবেন। তাই বলা যায়, মোবাইল ব্যাংকিং ব্যবস্থা আর্থিক লেনদেনকে সহজ ও নিরাপদ করেছে।
৮. উদ্দীপক
যে ঝুঁকিকে বিমা ব্যবস্থায় আর্থিক প্রতিরক্ষার মাধ্যমে নিয়ন্ত্রণ করা যায় না, তাকে নিয়ন্ত্রণ অযোগ্য ঝুঁকি বলে।
নিয়ন্ত্রণ অযোগ্য ঝুঁকি প্রাকৃতিক ও অপ্রাকৃতিক উভয় কারণেই সৃষ্টি হতে পারে। ভূমিকম্প, বন্যা, দুর্ভিক্ষ, মহামারি ইত্যাদি প্রাকৃতিক। দুর্যোগ এবং রাজনৈতিক অস্থিতিশীলতা, যুদ্ধ, মন্দাবস্থা ইত্যাদি অপ্রাকৃতিক কারণে এ ধরনের ঝুঁকি সৃষ্টি হয়।
উদ্দীপকের জনাব হাশেম আর্থিক ক্ষতিপূরণের নীতির আলোকে বিমাকারী প্রতিষ্ঠান থেকে বিমাদাবি লাভ করেছেন।
বিমা হলো সম্ভাব্য ক্ষতি বা আর্থিক দুরবস্থার বিপক্ষে আর্থিক ক্ষতিপূরণের একটি ব্যবস্থা। আর্থিক ক্ষতিপূরণের নীতি অনুসারে চুক্তিতে উল্লিখিত কোনো কারণে বিমাকৃত সম্পত্তির ক্ষতি হলে বিমা কোম্পানি ক্ষতিপূরণ করে অন্যথায় নয়।
উদ্দীপকের জনাব হাশেম তার ব্যক্তিগত গাড়ির জন্য নির্দিষ্ট পরিমাণ অর্থ জমা দিয়ে একটি বিমা করেন। দুর্ঘটনায় গাড়িটি ক্ষতিগ্রস্ত হয়। জনাব হাশেম ক্ষতিপূরণ দাবি করে এবং বিমাকারী প্রতিষ্ঠান চুক্তি অনুযায়ী বিমাদাবি পরিশোধ করে। আর্থিক ক্ষতিপূরণের নীতি অনুসারে বিমাচুক্তিতে উল্লিখিত কারণে বিমাকৃত বিষয়বস্তুর কোনো ক্ষতি হলে বিমা কোম্পানি তা পূরণে আইনত বাধ্য। তাই বলা যায়, উদ্দীপকের জনাব হাশেম আর্থিক ক্ষতিপূরণের নীতির আওতায় বিমাকারী প্রতিষ্ঠান থেকে বিমাদাবি লাভ করেছেন।
স্থলাভিষিক্তকরণের নীতি অনুযায়ী বিমাকারী প্রতিষ্ঠান কর্তৃক জনাব হাশেমের পরবর্তী দাবি প্রত্যাখ্যান যৌক্তিক হয়েছে।
সম্পত্তি বিমার ক্ষেত্রে সম্পূর্ণ ক্ষতিপূরণের পর বিমাকৃত সম্পত্তির যদি কিছু অবশিষ্ট থাকে বা এ সংক্রান্ত কোনো অধিকার থেকে থাকে তার মালিক হয় বিমা কোম্পানি, এ নীতিকেই স্থলাভিষিক্তকরণের নীতি বলে।
উদ্দীপকে জনাব হাশেমকে তার বিমাকৃত গাড়িটির সম্পূর্ণ ক্ষতিপূরণ দেওয়ার পর ক্ষতিগ্রস্ত গাড়িটির ভগ্নাবশেষ বিক্রয় করে তার সম্পূর্ণ অর্থ বিমা প্রতিষ্ঠান গ্রহণ করে। গাড়ি বিক্রয় থেকে প্রাপ্ত অর্থ জনাব হাশেম দাবি করলে বিমা প্রতিষ্ঠানটি অর্থ প্রদানের দাবি প্রত্যাখ্যান করে।
স্থলাভিষিক্তকরণের নীতি অনুযায়ী উদ্দীপকের জনাব হাশেমের ক্ষতিগ্রস্ত গাড়িটির সম্পূর্ণ ক্ষতিপূরণ প্রাপ্তির পর বিমাকৃত গাড়িটির যদি কিছু অবশিষ্ট থাকে বা এ সংক্রান্ত কোনো অধিকার থেকে থাকে তার মালিক হয় বিমা কোম্পানি। যেহেতু বিমা কোম্পানি ক্ষতিগ্রস্ত গাড়িটির জন্য সম্পূর্ণ ক্ষতিপূরণ প্রদান করেছে তাই ক্ষতিগ্রস্ত গাড়িটির মালিক এখন বিমা কোম্পানি। তাই বলা যায়, বিমা কোম্পানি কর্তৃক জনাব হাশেমকে ক্ষতিগ্রস্ত গাড়ির বিক্রয়কৃত অর্থ পরিশোধ না করাই যৌক্তিক।
৯. উদ্দীপক
বিমা হলো একই ধরনের ঝুঁকির সম্মুখীন ব্যক্তিবর্গের মধ্যে ঝুঁকি বণ্টনের একটা যৌথ ব্যবস্থা।
মানুষের জীবন ও সম্পত্তি সবসময়ই ঝুঁকি দ্বারা পরিবেষ্টিত। তাই মানুষ এই ঝুঁকি হ্রাসের বিষয়টি নিয়ে প্রথম থেকেই ভেবেছেন। সহযোগিতামূলক ব্যবস্থা গড়ে তা হ্রাসের চেষ্টা করেছেন। এরই এক পর্যায়ে বিমা ব্যবসায় গড়ে উঠে। এক্ষেত্রে ঝুঁকির সম্মুখীন ব্যক্তিবর্গের নিকট থেকে প্রিমিয়াম নিয়ে যাদের প্রকৃতই ক্ষতি ঘটে তাদেরকে কার্যত অর্থ প্রদান করা হয়। এভাবেই বিমা ঝুঁকি বণ্টন করে থাকে।
উদ্দীপকে বিমায়োগ্য স্বার্থের নীতির কারণে জনাব কবিরের প্রস্তাবে বিমা প্রতিষ্ঠান বাড়িটি বিমা করতে সম্মত হয়নি।
বিমাযোগ্য স্বার্থ বলতে বিমাগ্রহীতার মালিকানাস্বত্ব বা আর্থিক স্বার্থকে বোঝায়। সুতরাং বিমাকৃত বিষয়বস্তুর ক্ষতিতে বিমাগ্রহীতার আর্থিক ক্ষতির বিষয়টি জড়িত থাকে। বিমাযোগ্য স্বার্থ ছাড়া বিমাচুক্তি করা যায় না।
উদ্দীপকে জনাব কবির যে বাড়িতে থাকেন বাড়িটি তার বাবার নামে ছিল। সুতরাং বাড়িটির প্রকৃত মালিক তার বাবা। ভূমিকম্পজনিত ঝুঁকির কথা বিবেচনা করে বিমা কোম্পানির কাছে জনাব রবিন বাড়িটি বিমা করতে চায়। এ বাড়িতে জনাব কবিরের আর্থিক স্বার্থ নেই, কারণ বাড়িটি তার বাবার। এজন্য বিমা কোম্পানি বিমা করতে অস্বীকৃতি জানায়। সুতরাং বলা যায়, উদ্দীপকে বিমাযোগ্য স্বার্থের নীতির কারণে জনাব কবিরের প্রস্তাবে বিমা প্রতিষ্ঠান বাড়িটি বিমা করতে সম্মত হয়নি।
উদ্দীপকে উল্লিখিত পরিস্থিতিতে বিমার সদ্বিশ্বাসের সম্পর্কের নীতিটি লঙ্ঘিত হওয়ায় জনাব কবিরের বাবা বিমাদাবি পাওয়ার যোগ্য নন।
বিমায় সদ্বিশ্বাসের সম্পর্ক বলতে বিমা সম্পর্কিত সকল গুরুত্বপূর্ণ তথ্য সঠিকভাবে উপস্থাপনে উভয়পক্ষের বাধ্যবাধকতা বোঝায়। যে কারণে চুক্তিভুক্ত প্রত্যেকে একে অন্যের কাছে চুক্তির বিষয়ে আবশ্যকীয় সকল তথ্য সঠিক ও সম্পূর্ণভাবে প্রকাশে বাধ্য থাকে।
উদ্দীপকে জনাব কবিরের বাবা তার মালিকানাধীন বাড়িটি বিমা করেন। পরবর্তীতে জনাব কবিরের বাবা বিমা প্রতিষ্ঠানকে না জানিয়ে বাড়িটির দ্বিতীয় তলার কাজ শেষ শেষ করতে গেলে বাড়িটি একপাশে হেলে যায়। মূলত তথ্য গোপন করে বিমা প্রতিষ্ঠানকে না জানিয়ে বাড়িটির কাজ করায় বিমার সদ্বিশ্বাসের সম্পর্কের নীতির লঙ্ঘন হয়েছে।
বিমার সদ্বিশ্বাসের সম্পর্কের নীতির আলোকে বিমা কোম্পানি এবং বিমাগ্রহীতা একে অপরকে গুরুত্বপূর্ণ সকল তথ্য সঠিকভাবে উপস্থাপন করতে বাধ্য থাকে। এ তথ্য গোপনে পরবর্তীতে দু'পক্ষের মধ্যে ভুল বোঝাবোঝির সৃষ্টি হয়, যে কারণে বিমাচুক্তি বাতিল হতে পারে। উদ্দীপকে জনাব কবিরের বাবা বিমাকৃত বাড়িটির দ্বিতীয় তলার কাজ শুরুর ব্যাপারে বিমা প্রতিষ্ঠানকে অবগত করেননি, যা বিমাচুক্তির সদ্বিশ্বাসের সম্পর্কের নীতির লঙ্ঘন। তাই জনাব কবিরের বাবা বিমাদাবি পাওয়ার যোগ্য নন।
১০. উদ্দীপক
জীবন বিমায় স্থলাভিষিক্তকরণের নীতি প্রযোজ্য নয়।
মানুষের জীবনসংশ্লিষ্ট বিপদের ঝুঁকির বিপক্ষে সম্পাদিত বিমাচুক্তিই হলো জীবন বিমা। জীবন বিমার ক্ষেত্রে বিমাগ্রহীতার মৃত্যুর পর অবশিষ্ট অংশ বলে কিছু থাকে না। কারণ মৃত্যুর পর মৃত ব্যক্তির জীবন থেকে কিছু উদ্ধার করা যায় না।
পরিশোধিত প্রিমিয়ামের সম্পূর্ণ অর্থ স্বয়ংক্রিয়ভাবে ফেরত চাওয়ার অধিকার নেই। প্রিমিয়ামের একটি অংশ ঝুঁকি বহন ও পরিচালন ব্যয় মেটাতে ব্যবহৃত হয়। চার বছর পর পলিসি বন্ধ করলে কোনো সমর্পণ মূল্য প্রাপ্য কি না এবং কত টাকা হবে তা পলিসির ধরন, প্রযোজ্য শর্ত ও সমর্পণমূল্যের সারণির ওপর নির্ভর করে।
জেসমিনের ক্ষেত্রে চার বছর প্রিমিয়াম দেওয়া হয়েছে বলে সমর্পণ সুবিধা যাচাই করা যুক্তিসংগত। কিন্তু সবার জন্য একই ন্যূনতম দুই বছর বা সম্পূর্ণ প্রিমিয়াম ফেরতের নিয়ম ধরে নেওয়া যাবে না। প্রয়োজনীয় শর্ত ও সারণি ছাড়া নির্দিষ্ট সমর্পণমূল্য হিসাব করা সম্ভব নয়।
১১. উদ্দীপক
অতীত পরিসংখ্যানের আলোকে নির্দিষ্ট বয়সসীমায় হাজার প্রতি মৃত্যুর সম্ভাবনা যে সারণিতে প্রস্তুত করা হয় তাকে মৃত্যুহারপঞ্জি বলে।
সম্ভাব্য মৃত্যুর হার বের করা না গেলে কোন বয়সে ঝুঁকির মাত্রা কত তা নিরূপণ করা যায় না। ফলে কোন বয়সের বিমাগ্রহীতার নির্দিষ্ট বয়সে ও নির্দিষ্ট বিমাকৃত অর্থে প্রিমিয়ামের হার কত হবে তা নির্দিষ্ট করা অসম্ভব হয়। তাই জীবন বিমায় মৃত্যুহারপঞ্জি ব্যবহার করা হয়।
উদ্দীপকে মি. জুনায়েদ গোষ্ঠী বিমাচুক্তি সম্পাদন করেছেন।
যে বিমাব্যবস্থায় একটা বিশেষ গোষ্ঠীর জীবনকে একক বিমাপত্রের অধীনে বিমা করা হয় তাকে গোষ্ঠী বিমা বলে। নিয়োগকর্তা এ ধরনের বিমা করে কর্মীদের ভবিষ্যৎ নিরাপত্তা ব্যবস্থা গড়ে তুলতে পারে।
উদ্দীপকে মি. জুনায়েদ তার কোম্পানিতে কর্মরত কর্মীদের নিরাপত্তার জন্য একক বিমাপত্রের অধীনে জনতা লাইফ ইন্স্যুরেন্স কোম্পানির সাথে একটি বিমাচুক্তি করেন। মূলত একক বিমাপত্রের অধীনে একই গোষ্ঠীভুক্ত অনেক ব্যক্তির জীবনের জন্য নিয়োগকর্তা গোষ্ঠী বিমাচুক্তি করেন। মি. জুনায়েদের গৃহীত বিমাপত্র গোষ্ঠী বিমার বৈশিষ্ট্যের সাথে সাদৃশ্যপূর্ণ। তাই বলা যায়, মি. জুনায়েদ গোষ্ঠী বিমাচুক্তি সম্পাদন করেছেন।
উদ্দীপকে জনতা লাইফ ইন্স্যুরেন্স কোম্পানি কর্তৃক ডেল্টা লাইফ ইন্স্যুরেন্স কোম্পানির সাথে সম্পাদিত পুনর্বিমা চুক্তি তাদের ঝুঁকি হ্রাস করবে- এর সাথে আমি একমত।
বিমা কোম্পানি তার গৃহীত ঝুঁকির অংশবিশেষ পুনঃচুক্তির মাধ্যমে অন্য কোনো বিমা কোম্পানির ওপর ন্যস্ত করলে তাকে পুনর্বিমা বলে। এরূপ চুক্তিতে বিমাকারী ও বিমাগ্রহীতা উভয়ই থাকে বিমা কোম্পানি।
উদ্দীপকের মি. জুনায়েদ জনতা লাইফ ইন্স্যুরেন্স কোম্পানির সাথে একটি গোষ্ঠী বিমাচুক্তি করেন। পরবর্তীতে ঝুঁকির মাত্রা বিবেচনায় জনতা লাইফ ইন্স্যুরেন্স কোম্পানি আবার একই বিমার বিষয়বস্তু ডেল্টা লাইফ ইন্স্যুরেন্স কোম্পানির সাথে বিমাচুক্তি করে। পুনরায় একই বিষয়বস্তু বিমা করায় এবং বিমাকারী ও বিমাগ্রহীতা উভয়ই বিমা কোম্পানি হওয়ায় বলা যায়, জনতা লাইফ ইন্স্যুরেন্স কোম্পানি পুনর্বিমা চুক্তি সম্পাদন করে।
বিমা প্রতিষ্ঠান তার গৃহীত নির্দিষ্ট পরিমাণ অঙ্কের অতিরিক্ত ঝুঁকির জন্য অন্যকোনো বিমা কোম্পানির সাথে পুনর্বিমা করতে পারে। জনতা লাইফ ইন্স্যুরেন্স কোম্পানি এ ধরনের বিমা করায় ঝুঁকির বোঝা প্রথম থেকেই বণ্টিত হবে ও হ্রাস পাবে। তাছাড়া জনতা লাইফ ইন্স্যুরেন্স কোম্পানির পক্ষে অধিকসংখ্যক ঝুঁকির বিপক্ষে বিমা গ্রহণ করা সম্ভব হবে। ফলে ব্যবসায় সম্প্রসারিত হবে এবং ঝুঁকি হ্রাস পাবে। সুতরাং বলা যায়, জনতা লাইফ ইন্স্যুরেন্স কোম্পানি কর্তৃক ডেল্টা লাইফ ইন্স্যুরেন্স কোম্পানির সাথে পুনর্বিমা চুক্তি তাদের ঝুঁকি হ্রাস করবে।