
১. উদ্দীপক
ঝুঁকিভিত্তিক মূলধন পর্যাপ্ততার বিষয়টি নিশ্চিত করার জন্য BIS প্রবর্তিত দ্বিতীয় বিধি-বিধান ব্যাসেল-২ নামে পরিচিত।
ব্যাংকের ন্যূনতম মূলধন পর্যাপ্ততা নিশ্চিতকরণ, তদারকি পর্যালোচনা ও বাজার শৃঙ্খলা বজায়ে ব্যাসেল-২ প্রণয়ন করা হয়েছিল। আর্থিক খাতে শৃঙ্খলা রক্ষার্থে ব্যাসেল-২ গুরুত্বপূর্ণ ভূমিকা রাখে। আমানতকারীদের স্বার্থ সুরক্ষা ও ব্যাংকের ঝুঁকি সহনক্ষমতা বাড়ানো ব্যাসেল-২-এর অন্যতম উদ্দেশ্য।
উদ্দীপকে উল্লিখিত কুশিয়ারা ব্যাংক লি. সংগঠন কাঠামোর ভিত্তিতে একটি শাখা ব্যাংক।
একাধিক শাখার মাধ্যমে পরিচালিত ব্যাংককে শাখা ব্যাংক বলা হয়। এক্ষেত্রে শাখা অফিসগুলো কেন্দ্রীয় অফিস কর্তৃক পরিচালিত ও নিয়ন্ত্রিত হয়ে থাকে।
উদ্দীপকে কুশিয়ারা ব্যাংক লি. সারাদেশে তাদের ব্যাংকিং কার্যক্রম পরিচালনা করে আসছে। বিদেশেও তাদের কার্যক্রম বিস্তৃত করছে। এক্ষেত্রে কুশিয়ারা ব্যাংক লি. দেশে-বিদেশে বিভিন্ন স্থানে শাখা স্থাপন করে গ্রাহকদের বিস্তৃত ব্যাংকিং সেবা দিয়ে যাচ্ছে। শাখা অফিসের অস্তিত্ব থাকায় বৈশিষ্ট্য বিবেচনায় বলা যায়, কুশিয়ারা ব্যাংক লি. সংগঠন কাঠামোর ভিত্তিতে একটি শাখা ব্যাংক।
উদ্দীপকে শাখা ব্যাংক হিসেবে কুশিয়ারা ব্যাংক একক ব্যাংক তথা ইছামতি ব্যাংক লি.. থেকে দেশের অর্থনীতিতে বেশি ভূমিকা পালন করতে পারবে।
যে ব্যাংকিং ব্যবস্থায় একটি অফিসের মাধ্যমে সকল ব্যাংকিং কার্যক্রম পরিচালনা করা হয়, তাকে একক ব্যাংক বলে। অপরদিকে, যে ব্যাংকিং ব্যবস্থায় অনেকগুলো শাখা প্রতিষ্ঠা করে ব্যাংকিং কার্যক্রম পরিচালনা করা হয় তাকে শাখা ব্যাংক বলে। শাখা ব্যাংক গ্রাহকদের বিস্তৃত ব্যাংকিং সেবা প্রদানে অধিক সক্ষম।
উদ্দীপকে কুশিয়ারা ব্যাংক লি. দেশে-বিদেশে ব্যাংকিং কার্যক্রম পরিচালনা করে। তাই বলা যায়, কুশিয়ারা ব্যাংক হলো শাখা ব্যাংক। অপরদিকে, ইছামতি ব্যাংক লি. একটিমাত্র অফিসের মাধ্যমে সকল ব্যাংকিং কার্যক্রম দেশেই পরিচালনা করে। তাই বলা যায়, ইছামতি ব্যাংক হলো একক ব্যাংক।
একক ব্যাংক যে এলাকায় প্রতিষ্ঠিত হয় সে এলাকার অর্থনৈতিক উন্নয়নের ভূমিকা রাখতে পারে। ফলে উক্ত এলাকার অর্থনৈতিক উন্নয়ন ঘটে। অপরদিকে, শাখা ব্যাংক বৃহদায়তন প্রতিষ্ঠান বিধায় অধিক মূলধন গঠন এবং মূলধনের গতিশীলতা বাড়াতে সক্ষম হয়। ফলে ঋণদান ও বিনিয়োগ অনেক বিস্তৃতি লাভ করে। তাছাড়া দেশে-বিদেশে শাখা থাকায় উক্ত ব্যাংক অভ্যন্তরীণ ও বৈদেশিক উভয় বাণিজ্যে গুরুত্বপূর্ণ ভূমিকা রাখে। ফলে মানুষের জীবনযাত্রার মানোন্নত হয় এবং দেশের অর্থনৈতিক প্রবৃদ্ধি ঘটে। তাই বলা যায়, উদ্দীপকের কুশিয়ারা ব্যাংক শাখা ব্যাংক হওয়ায় উক্ত ব্যাংক দেশের অর্থনীতিতে একক ব্যাংক তথা ইছামতি ব্যাংক অপেক্ষা অধিক ভূমিকা পালন করতে পারবে।
২. উদ্দীপক
ইলেকট্রনিক পদ্ধতিতে 'সরাসরি এক ব্যাংক শাখা থেকে অন্য ব্যাংক শাখায় অর্থ স্থানান্তর বা পরিশোধের ব্যবস্থাকেই বাংলাদেশ ইলেকট্রনিক ফান্ড ট্রান্সফার নেটওয়ার্ক (BEFTN) বলে।
BEFTN এ চেক বা পে-অর্ডারের জাতীয় দলিলের বাইরে ব্যাংক প্রদানকৃত ফর্ম পূরণ করে গ্রাহক সরাসরি ব্যাংকের সহযোগিতায় কেন্দ্রীয় ব্যাংকের BEFTN এর ব্যবহার করে অন্যের হিসাবে অর্থ স্থানান্তর করতে পারে। বিভিন্ন বিল প্রদানের ক্ষেত্রেও এরূপ পদ্ধতি সহায়তা করে।
উদ্দীপকে ঋণ নিয়ন্ত্রণে সংখ্যাত্মক পদ্ধতির অন্তর্ভুক্ত জমার হার পরিবর্তন নীতি অনুসৃত হয়েছে।
তালিকাভুক্ত ব্যাংকগুলো তাদের সংগৃহীত আমানতের একটা নির্দিষ্ট অংশ বাধ্যতামূলকভাবে কেন্দ্রীয় ব্যাংকে জমা রাখে। এই জমার হার কম-বেশি করে কেন্দ্রীয় ব্যাংক বাণিজ্যিক ব্যাংকগুলোর ঋণ নিয়ন্ত্রণ করে। এই পদ্ধতিকে জমার হার পরিবর্তন নীতি বলা হয়।
উদ্দীপকের বর্ণনা অনুযায়ী, তালিকাভুক্ত ব্যাংকগুলোর মাত্রাতিরিক্ত ঋণ বিতরণের মুদ্রাস্ফীতি দেখা দিয়েছে। এজন্য কেন্দ্রীয় ব্যাংক জমার হার ১% বৃদ্ধি করেছে। ফলে তালিকাভুক্ত বাণিজ্যিক ব্যাংকগুলো আগের তুলনায় বেশি পরিমাণ অর্থ কেন্দ্রীয় ব্যাংকে বাধ্যতামূলকভাবে জমা রাখবে। এতে করে বাণিজ্যিক ব্যাংকের ঋণদান ক্ষমতা হ্রাস পাওয়ায় বাজারে অর্থ বা ঋণ সরবরাহ কমবে, যা মুদ্রাস্ফীতি নিয়ন্ত্রণে ভূমিকা রাখবে। সুতরাং বলা যায়, ঋণ নিয়ন্ত্রণে কেন্দ্রীয় ব্যাংক সংখ্যাত্মক পদ্ধতির অন্তর্ভুক্ত জমার হার পরিবর্তন নীতি অনুসরণ করেছে।
নিকাশ ঘর সুবিধাবঞ্চিত হলে আন্তঃব্যাংকিং দেনা-পাওনা নিষ্পত্তিতে জটিলতা সৃষ্টি হবে বিধায় তালিকাভুক্ত ব্যাংকগুলো ভয় পাচ্ছে।
আন্তঃব্যাংকিং দেনা-পাওনার নিষ্পত্তিস্থল হলো নিকাশ ঘর। কেন্দ্রীয় ব্যাংক নিকাশ ঘরের প্রধান হিসেবে তালিকাভুক্ত ব্যাংকগুলোর আন্তঃব্যাংকিং দেনা-পাওনা নিষ্পত্তিতে কার্যকর সহায়তা প্রদান করে।
উদ্দীপকে কেন্দ্রীয় ব্যাংক মুদ্রাস্ফীতি নিয়ন্ত্রণ করতে চায়। তাই ব্যাংকটি তালিকাভুক্ত ব্যাংকগুলোর জমার হার ১% বৃদ্ধি করেছে।আর্থিকভাবে সচ্ছল কিছু ব্যাংক এটা মানতেন না। তবে নিকাশ ঘরের সুবিধাবঞ্চিত হওয়ার ভয়ে তালিকাভুক্ত ব্যাংকগুলো তা মানতে বাধ্য হচ্ছে। কেননা নিকাশ ঘর সুবিধাবঞ্চিত হলে আন্তঃব্যাংকিং দেনা-পাওনা নিষ্পত্তি করা সম্ভব হবে না।
নিকাশ ঘরের মাধ্যমে অত্যন্ত দ্রুততার সাথে তালিকাভুক্ত ব্যাংকগুলো দেনা-পাওনা নিষ্পত্তি করতে পারে। এর অবর্তমানে দেনা-পাওনা নিষ্পত্তির জন্য ব্যাংকগুলোকে বহু ঝামেলা পোহাতে হবে। ফলে ব্যাংকগুলোর সুনাম ক্ষুণ্ণ হবে এবং গ্রাহক সেবার মান হ্রাস পাবে। এতে করে ব্যাংকের গ্রাহক সংখ্যাও কমে যাবে। তাই তালিকাভুক্ত ব্যাংকগুলো কেন্দ্রীয় ব্যাংক কর্তৃক নিকাশ ঘর সুবিধাবঞ্চিত হওয়ার ভয় পাচ্ছে।
৩. উদ্দীপক
হিসাবধারীর অনুপস্থিতে হিসাবের উদ্বৃত্ত হস্তান্তরের উদ্দেশ্যে ব্যাংক হিসাব খুলতে নমিনির প্রয়োজন হয়।
নমিনি বলতে হিসাবগ্রহীতার মনোনীত ব্যক্তিকে বোঝায়। হিসাব খোলার সময় নমিনির ছবি এবং স্বাক্ষরসহ বিস্তারিত তথ্য দিতে হয়।হিসাবগ্রহীতা মৃত্যুবরণ করলে, বা মানসিক ভারসাম্য হারালে ব্যাংক নমিনির কাছে হিসাবের উদ্বৃত্ত হস্তান্তর করে হিসাব বন্ধ করে দেয়।
উদ্দীপকে জনাব পারভেজের প্রথম ব্যাংক হিসাব স্থায়ী হিসাব।
এককালীন নির্দিষ্ট পরিমাণ অর্থ জমা দিয়ে নির্দিষ্ট মেয়াদে যে হিসাব খোলা হয় তাকে স্থায়ী হিসাব বলে। এ হিসাব ব্যাংক উচ্চ হারে সুদ প্রদান করে থাকে।
উদ্দীপকে জনাব পারভেজ জনতা ব্যাংকে একটি হিসাব খুলে নির্দিষ্ট সময়ের জন্য কিছু টাকা জমা রাখেন। নির্দিষ্ট পরিমাণ অর্থ এককালীন জমা দিয়ে মূলত ব্যাংকে স্থায়ী হিসাব খোলা হয়। এ হিসাবের অর্থ মেয়াদপূর্ণ না হওয়ার আগে উত্তোলন করা হয় না। তাই ব্যাংক উচ্চ হারে সুদ প্রদান করে থাকে। সুতরাং বৈশিষ্ট্য বিবেচনায় বলা যায়, জনাব পারভেজ প্রথমে জনতা ব্যাংকে স্থায়ী হিসাব খুলেছিলেন।
উদ্দীপকে জনাব পারভেজের লেনদেনের জন্য সঞ্চয়ী হিসাবটি অধিক উপযোগী।
সঞ্চয়ী হিসাবে গ্রাহক ব্যাংক কার্যদিবসে যতবার খুশি অর্থ জমা রাখতে পারে। তবে সপ্তাহে দুইবার বা নিয়মানুযায়ী অর্থ উত্তোলন করা যায়। অব্যবসায়ী নির্দিষ্ট আয়ের ব্যক্তিদের জন্য এ ধরনের হিসাব অধিক উপযোগী।
উদ্দীপকে জনাব পারভেজ প্রথমে ব্যাংকে স্থায়ী হিসাব খুলেছিলেন। তাই তার অর্থের প্রয়োজনে ব্যাংক হতে অর্থ উত্তোলন করতে পারেননি। পরবর্তীতে তিনি যে হিসাব খোলার সিদ্ধান্ত নিয়েছেন তা হলো সঞ্চয়ী হিসাব। কারণ উক্ত হিসাবে তিনি অর্থ জমা ও প্রয়োজনে উত্তোলন করতে পারবেন।
স্থায়ী হিসাবে কোনো চেকবই দেওয়া হয় না। কেননা এ হিসাবের অর্থ যেকোনো সময়েই উত্তোলন করা যায় না। উদ্দীপকে জনাব পারভেজ সঞ্চয়ী হিসাব খুললে তিনি প্রয়োজনে চেক কেটে অর্থ উত্তোলন করতে পারবেন। এ হিসাবে যেকোনো সময়ে অর্থ জমাও দিতে পারবেন। এছাড়া তার হিসাবে উদ্বৃত্ত অর্থ থাকলে ব্যাংক তার ওপর স্বল্পহারে সুদও প্রদান করবে। তাই সুবিধা বিবেচনায় বলা যায়, জনাব পারভেজ পরবর্তীতে সঞ্চয়ী হিসাব খোলার সিদ্ধান্ত নিয়েছেন, যা লেনদেনের জন্য স্থায়ী হিসাব অপেক্ষা অধিক উপযোগী।
৪. উদ্দীপক
কেন্দ্রীয় ব্যাংক কর্তৃক নির্ধারিত বিদ্যমান জমার হারের হ্রাস-বৃদ্ধি ঘটিয়ে ঋণ নিয়ন্ত্রণের কৌশলকে জমার হার পরিবর্তন নীতি বলে।
কেন্দ্রীয় ব্যাংক কর্তৃক নির্ধারিত বিদ্যমান নগদ জমা ও তরল সম্পদ সংরক্ষণ হারে হ্রাস-বৃদ্ধিকেই বলে জমার হার পরিবর্তন। জমার হার বাড়ালে বাজারে ঋণ সরবরাহ কমে আসে। জমার হার কমালে বাজারে ঋণ সরবরাহ বেড়ে যায়। এভাবে ব্যাংক জমার হার পরিবর্তন করে কেন্দ্রীয় ব্যাংক ঋণ নিয়ন্ত্রণে কাজ করে থাকে।
উদ্দীপকে বড় ব্যাংক বলতে কেন্দ্রীয় ব্যাংককে ইঙ্গিত করা হয়েছে।
দেশের অন্যান্য ব্যাংক ও আর্থিক প্রতিষ্ঠানসমূহের নিয়ন্ত্রণকারী একক ব্যাংকিং প্রতিষ্ঠানকে কেন্দ্রীয় ব্যাংক বলে। কেন্দ্রীয় ব্যাংক দেশের মুদ্রাবাজারের পরিচালক ও নিয়ন্ত্রক।
উদ্দীপকে মি. আজাদ খান একটি ব্যাংকে লেনদেন করেন, যেটি একটি বড় ব্যাংকের তালিকাভুক্ত। ব্যাংকটি বড় ব্যাংকের নিয়মানুযায়ী পরিচালিত। ব্যাংকটির প্রয়োজন হলে বড় ব্যাংকটি থেকে ঋণও নিতে পারে। মূলত তালিকাভুক্ত ব্যাংকগুলোকে কেন্দ্রীয় ব্যাংকে আমানতের একটি অংশ বাধ্যতামূলকভাবে জমা রাখতে হয়। আবার আর্থিক সংকটে কেন্দ্রীয় ব্যাংক তালিকাভুক্ত ব্যাংকগুলোকে ঋণ সুবিধা দিয়ে সাহায্য করে। উদ্দীপকে উল্লিখিত বড় ব্যাংকটির কাজ কেন্দ্রীয় ব্যাংকের কাজের সাথে সাদৃশ্যপূর্ণ। তাই বলা যায়, উদ্দীপকে বড় ব্যাংক বলতে কেন্দ্রীয় ব্যাংককে বোঝানো হয়েছে।
উদ্দীপকে মি. আজাদ খানের ব্যাংকটি তার নিজস্ব প্রয়োজনেই বড় ব্যাংক তথা কেন্দ্রীয় ব্যাংকের কর্তৃত্বে পরিচালিত হয়- এ বক্তব্যের সাথে আমি একমত।
কেন্দ্রীয় ব্যাংকের তালিকায় অন্তর্ভুক্ত ব্যাংকসমূহকে তালিকাভুক্ত ব্যাংক বলে। তালিকাভুক্ত ব্যাংকগুলো বিভিন্ন আদেশ-নির্দেশ মেনে চলার শর্তে কেন্দ্রীয় ব্যাংকের সদস্যপদ লাভ করে।
উদ্দীপকে. মি. আজাদ খান যে ব্যাংকে লেনদেন করেন সেটি একটি তালিকাভুক্ত ব্যাংক। ব্যাংকটিকে কেন্দ্রীয় ব্যাংকের নানান নিয়ম ও খবরদারি মেনে চলতে হয়। ব্যাংকটি তার সংগৃহীত আমানতের ৫% নগদে ও ১৫% ট্রেজারি বিল কিনে কেন্দ্রীয় ব্যাংকে জমা রাখে।
তালিকাভুক্ত ব্যাংক যেহেতু কেন্দ্রীয় ব্যাংকের সদস্য, তাই একে কেন্দ্রীয় ব্যাংকের শর্ত মেনে চলতে হয়। যদি তা না করে তবে কেন্দ্রীয় ব্যাংক শাস্তি হিসেবে তালিকাভুক্ত ব্যাংকটিকে তালিকা থেকে বাদ দেওয়ার ক্ষমতা রাখে। ফলে কেন্দ্রীয় ব্যাংক প্রদত্ত ঋণ সুবিধাসহ অন্যান্য সুবিধা থেকে বঞ্চিত হয়। তাই মি. আজাদ খানের ব্যাংকটি তার নিজস্ব প্রয়োজনই বড় ব্যাংক তথা কেন্দ্রীয় ব্যাংকের কর্তৃত্বে পরিচালিত হয়।
৫. উদ্দীপক
চেকের অনুমোদন দ্বারা চেকের মালিকানা পরিবর্তন নিশ্চিত হওয়ায় চেকের অনুমোদন প্রয়োজন হয়।
কারো নিকট হস্তান্তরের উদ্দেশ্যে চেকের পিঠে স্বাক্ষর করাকে চেকের অনুমোদন বলে। বাহক চেক শুধু প্রদানের মাধ্যমে অনুমোদন হলেও হুকুম চেকে উল্টো পিঠে অবশ্যই বৈধ অধিকারী দ্বারা অনুমোদিত হতে হয়।
উদ্দীপকে বর্ণিত চেকটি হলো দাগকাটা চেক।
বাহক বা হুকুম চেকের বামকোণের উপরিভাগে আড়াআড়িভাবে দুটি সমান্তরাল রেখা টানা হলে তাকে দাগকাটা চেক বলে। এরূপ চেকের অর্থ প্রাপকের ব্যাংক হিসাবের মাধ্যমে সংগ্রহ করতে হয়। তাই দাগকাটা চেক অন্যান্য চেক অপেক্ষা অধিক নিরাপদ।
উদ্দীপকে বর্ণিত দাগকাটা চেকটি চিত্র দিয়ে উপস্থাপিত হলো:
| বিষয় | বিবরণ |
|---|---|
| নমুনা | দাগকাটা চেকের পাঠ্যরূপ |
| বাম উপরের কোণ | দুটি সমান্তরাল আড়াআড়ি রেখা; রেখার মধ্যে কোনো লেখা নেই |
| ব্যাংক | .......... ব্যাংক লিমিটেড |
| শাখা | .......... শাখা, .......... |
| চলতি হিসাব নং | .......... |
| তারিখ | ০৪/০১/২০২৩ |
| প্রদান করুন | রিপন .................... কে অথবা বাহককে |
| টাকা (কথায়) | ........................ |
| টাকা | .......... |
| স্বাক্ষর | ........................ |
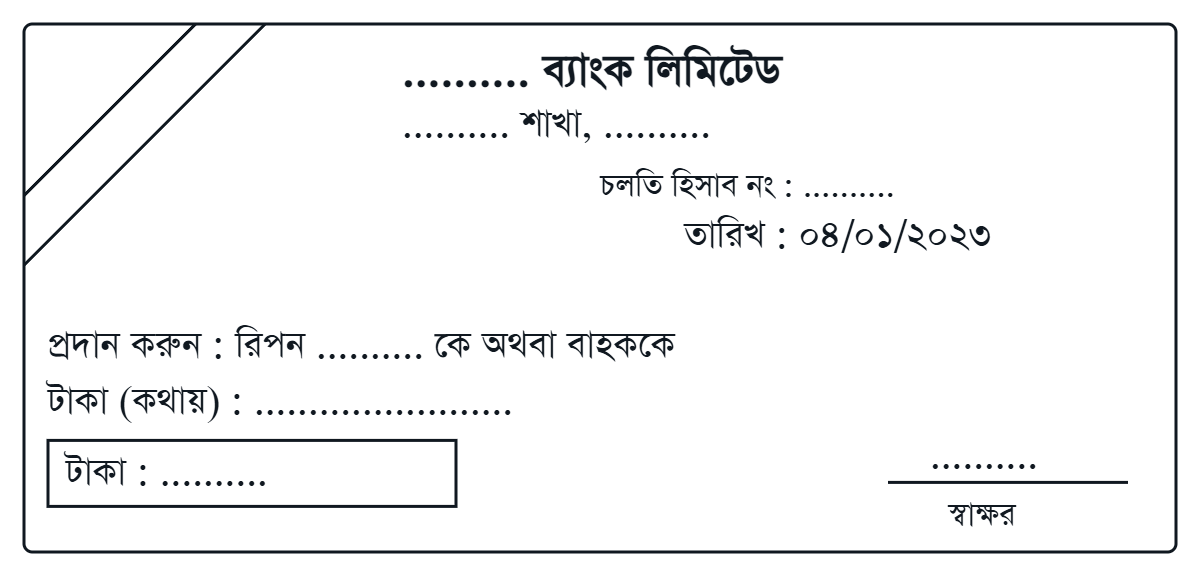
প্রশ্নে ব্যবহৃত ছয় মাসের চেক-উপস্থাপনের মেয়াদ ধরে ব্যাংকের প্রত্যাখ্যান যৌক্তিক। চেকটি ০৪-০১-২০২৩ তারিখে ইস্যু হয়ে ১০-০৭-২০২৩ তারিখে উপস্থাপিত হয়েছে; অর্থাৎ ছয় মাস অতিক্রান্ত। এই মেয়াদ প্রযোজ্য হলে চেকটি বাসি বা মেয়াদোত্তীর্ণ বলে গণ্য হবে এবং নতুন চেক বা যথাযথ পুনর্বৈধকরণের প্রয়োজন হতে পারে।
দাগকাটা থাকা মেয়াদোত্তীর্ণ হওয়ার সমস্যা দূর করে না। তবে ছয় মাসকে সব সময় ও সব ব্যাংকের জন্য অপরিবর্তনীয় আইনগত সময়সীমা হিসেবে ধরে নেওয়া উচিত নয়; সংশ্লিষ্ট সময়ের প্রযোজ্য নিয়ম ও চেকের শর্ত বিবেচ্য।
৬. উদ্দীপক
স্বয়ংক্রিয় নিকাশ ঘর এমন একটা সমন্বিত ইলেক্ট্রনিক সেবা. পদ্ধতি যেখানে বিভিন্ন প্রতিষ্ঠানের পরিশোধগুলো ইলেক্ট্রনিক উপায়ে বিনিময় ও নিষ্পন্ন করা হয়।
স্বয়ংক্রিয় নিকাশ ঘর ব্যবস্থায় ব্যাংক বা প্রতিষ্ঠান তার সদস্য প্রতিষ্ঠান ও ব্যক্তিদের হিসাবগুলো সংঘবদ্ধ করে তাদের মধ্যকার লেনদেন নির্দেশ অনুযায়ী ডেবিট বা ক্রেডিট করে থাকে। এতে আলাদা আলাদা চেক কাটা, চেক প্রদান, গ্রাহক কর্তৃক পুনরায় চেক জমা ইত্যাদি ঝামেলা থেকে সবাই মুক্ত থাকতে পারে। এরূপ সুবিধার কারণে বলা হয় স্বয়ংক্রিয় নিকাশ ঘর ব্যবস্থা আন্তঃলেনদেন সহজতর করেছে।
উদ্দীপকের ব্যাংকের ক্রেডিট কার্ডের কারণে শাকিলা কেনাকাটা করতে সক্ষম হয়েছিলেন।
ক্রেডিট কার্ডের মাধ্যমে ব্যাংক, গ্রাহককে ক্রেডিট বা ঋণ সুবিধা প্রদান করে বিধায় তা ক্রেডিট কার্ড নামে পরিচিত। হিসাবে টাকা জমা না থাকলেও ক্রেডিট কার্ডের মাধ্যমে নগদ অর্থ উত্তোলন ও কেনাকাটা করা যায়।
উদ্দীপকের বর্ণনা অনুযায়ী, শাকিলাকে মেঘনা ব্যাংক পিএলসি একটি প্লাস্টিক কার্ড প্রদান করে। এ কার্ডের মাধ্যমে তিনি কেনাকাটা করতে সক্ষম হয়েছিলেন যদিও তার ব্যাংক হিসাবে কোনো টাকা ছিল না। কারণ ক্রেডিট কার্ডের মাধ্যমে ব্যাংক হিসাবে টাকা জমা না থাকলেও ঋণ সুবিধার কারণে বাকিতে কেনাকাটা করা যায়। তাই বলা যায়, উদ্দীপকের শাকিলা ব্যাংকের ক্রেডিট কার্ডের কারণে কেনাকাটা করতে সক্ষম হয়েছিলেন।
উদ্দীপকে উল্লিখিত ডেবিট ও ক্রেডিট কার্ড দুটোর মধ্যে শাকিলার ক্রেডিট কার্ডটি অতি উত্তম।
ডেবিট কার্ড ও ক্রেডিট কার্ড উভয়ই এক ধরনের প্লাস্টিক কার্ড যা ব্যাংক তার গ্রাহকের জন্য ইস্যু করে থাকে। এরূপ কার্ডের মাধ্যমে নগদ টাকা ছাড়াই গ্রাহক কেনাকাটা করতে পারে এবং এটিএম থেকে নগদ টাকা উত্তোলন করতে পারে। তবে ক্রেডিট কার্ডে ঋণ সুবিধা আছে যা ডেবিট কার্ডে নেই।
উদ্দীপকের বর্ণনা অনুযায়ী, নাবিলা ও শাকিলা দুই বোন মেঘনা ব্যাংক পিএলসি থেকে দুটি প্লাস্টিক কার্ড নেন। তাদের কাছে নগদ অর্থ না থাকলেও উক্ত প্লাস্টিক কার্ডের মাধ্যমে ব্যাংক হিসাবে টাকা থাকায় নাবিলা কেনাকাটা করতে সক্ষম হন অর্থাৎ নাবিলার কার্ডটি হলো ডেবিট কার্ড। শাকিলার ব্যাংক হিসাবে টাকা ছিল না অথচ তিনিও কেনাকাটা করতে সক্ষম হন। কারণ শাকিলার কার্ডটি হলো ক্রেডিট কার্ড।
ব্যাংক হিসাবে টাকা জমা থাকলেই কেবল ডেবিট কার্ড ব্যবহার করে কেনাকাটা করা যায়। কিন্তু হিসাবে টাকা জমা না থাকলেও ক্রেডিট কার্ডের মাধ্যমে বাকিতে কেনাকাটা করার সুযোগ থাকে। এছাড়া ক্রেডিট কার্ড গ্রহণে ব্যাংক হিসাব থাকার বাধ্যবাধকতা নেই। আবার ব্যাংক হিসাবে টাকা না থাকলেও ঋণ সুবিধা প্রাপ্তির কারণে ক্রেডিট কার্ডের মাধ্যমে নগদ টাকা উত্তোলন করা যায়, যা ডেবিট কার্ডের মাধ্যমে সম্ভব নয়। এ প্রেক্ষিতে বলা যায়, উদ্দীপকে উল্লিখিত প্লাস্টিক কার্ড দুটোর মধ্যে নাবিলার ডেবিট কার্ড অপেক্ষা শাকিলার ক্রেডিট -কার্ডটি অতি উত্তম।
৭. উদ্দীপক
গ্রাহকরা ঘরে বসে যে ব্যাংকিং কার্যক্রম সম্পাদন করে থাকে, তাকে হোম ব্যাংকিং বলে।
হোম ব্যাংকিংয়ের ক্ষেত্রে ইলেকট্রনিক পদ্ধতিতে গ্রাহকগণ ঘরে বসে ব্যাংকিং কার্যক্রম সম্পাদন করতে পারে। যেমন- হিসাবের ব্যালেন্স জানা, অর্থ স্থানান্তর, বিভিন্ন সেবার বিল পরিশোধ ইত্যাদি।
উদ্দীপকে উল্লিখিত 'খেয়া ব্যাংক' অনলাইন ব্যাংকিং সেবা প্রদান করছে।
অনলাইন ব্যাংকিং ব্যবস্থায় গ্রাহক ব্যাংকের একটি শাখায় হিসাব খুলে অন্য যেকোনো শাখায় লেনদেন করতে পারে। এ ব্যবস্থায় ব্যাংকের যেকোনো শাখা থেকে গ্রাহকের হিসাবে যে কেউ অতি দ্রুততম সময়ে টাকা পাঠাতে পারে। এটি ইলেকট্রনিক ব্যাংকিং সেবার একটি সেবা।
উদ্দীপকে মি. মুকিত 'খেয়া ব্যাংকের' একজন গ্রাহক। তিনি উক্ত ব্যাংকের যেকোনো শাখায় লেনদেন করতে পারেন। অর্থাৎ উক্ত ব্যাংকের যে শাখায় হিসাব খুলেছেন সেই শাখা ছাড়াও ব্যাংকটির অন্যান্য শাখায় তিনি ব্যাংকিং সেবা গ্রহণ করতে পারেন। এ ধরনের ব্যাংকিং সেবা ইলেকট্রনিক ব্যাংকিং সেবার অন্তর্ভুক্ত অনলাইন ব্যাংকিং সেবা। তাই বলা যায়, 'খেয়া ব্যাংক' অনলাইন ব্যাংকিং সেবা প্রদান করছে।
উদ্দীপকে মি. ফারুকের ইন্টারনেট ব্যাংকিং সেবা গ্রহণ জনাব মুকিতের অনলাইন ব্যাংকিং সেবার চেয়ে অধিকতর তাৎপর্যপূর্ণ।
অনলাইন ব্যাংকিং সেবায় গ্রাহক ব্যাংকের একটি শাখায় হিসাব খুলে অন্য যেকোনো শাখায় ব্যাংকিং লেনদেন করতে পারবে। অপরপক্ষে, ইন্টারনেট ব্যাংকিংয়ের মাধ্যমে গ্রাহক ব্যাংকের একটি নিরাপদ ওয়েবসাইটে নাম ও নির্দিষ্ট পাসওয়ার্ড দ্বারা নিবন্ধিত হয়ে থাকে। এ ব্যাংকিং সেবায় গ্রাহক পৃথিবীর যেকোনো প্রান্ত থেকে ব্যাংকিং সেবা নিতে পারে।
উদ্দীপকে মি. মুকিত 'খেয়া ব্যাংকের' অনলাইন ব্যাংকিং সেবা গ্রহণ করেছেন। তাই তিনি কেবল ব্যাংকিং সময়ের মধ্যেই উক্ত ব্যাংকের যেকোনো শাখায় লেনদেন করতে পারেন। তবে জনাব ফারুক 'তৃষা ব্যাংকের' ইন্টারনেট ব্যাংকিং সেবা গ্রহণ করেছেন। তাই তিনি ব্যাংকিং সময়ের বাইরেও লেনদেনের সুযোগ পান।
গ্রাহক যেকোনো স্থান থেকে ইন্টারনেট ব্যাংকিং সেবা গ্রহণ করে গ্যাস, পানি, বিদ্যুৎ বিলসহ অন্যান্য বিল পরিশোধ করতে পারেন। যেকোনো সময় তহবিল স্থানান্তর ও অন্যান্য ব্যাংকিং সেবা পেতে পারেন। তবে অনলাইন ব্যাংকিংয়ের ক্ষেত্রে গ্রাহককে স্বশরীরে ব্যাংকে গিয়ে কিংবা ব্যাংকিং সময়ের মধ্যেই ব্যাংক কার্যদিবসে লেনদেন করতে হয়। তাই বলা যায়, মি. ফারুকের ইন্টারনেট ব্যাংকিং সেবা গ্রহণ জনাব মুকিতের অনলাইন সেবার চেয়ে অধিকতর তাৎপর্যপূর্ণ।
৮. উদ্দীপক
মানুষের জীবনসংশ্লিষ্ট বিপদের ঝুঁকির বিপক্ষে সম্পাদিত বিমাচুক্তিই হলো জীবন বিমা।
জীবন বিমা ক্ষতিপূরণের চুক্তি নয়। কারণ, মানুষের মৃত্যু হলে বা হাত-পা ভেঙে গেলে বা পঙ্গুত্ব বরণ করলে তার ক্ষতির পরিমাণ আর্থিকভাবে নিরূপণযোগ্য নয়। এক্ষেত্রে বিমা কোম্পানি শুধু একটি নির্দিষ্ট পরিমাণ অর্থ প্রদানের নিশ্চয়তা দেয়। এ কারণেই জীবন বিমাকে ক্ষতিপূরণের চুক্তি বলা হয় না।
উদ্দীপকে জনাব জুলহাস যৌথ জীবন মেয়াদি বিমাপত্র ক্রয় করেছিলেন।
যে বিমাপত্রের আওতায় দুই বা ততোধিক ব্যক্তির জীবনের ওপর একত্রে নির্দিষ্ট মেয়াদের জন্য বিমা পলিসি গ্রহণ করা হয় তাকে যৌথ জীবন মেয়াদি বিমাপত্র বলে। এ ধরনের বিমাপত্র মেয়াদি বা আজীবন উভয় ধরনের হতে পারে।
উদ্দীপকে জনাব জুলহাস এবং তার স্ত্রী একত্রে ১০ বছর মেয়াদি একটি জীবন বিমা পলিসি গ্রহণ করেছেন। মূলত নির্দিষ্ট মেয়াদের জন্য একটি বিমাপত্রের আওতায় স্বামী ও স্ত্রীর জীবন বিমা করা হলে তা যৌথ জীবন মেয়াদি বিমাপত্র হিসেবে পরিচিত। এ বিমার মেয়াদের মধ্যে যেকোনো একজনের মৃত্যু হলেই বিমাদাবি পরিশোধ করা হয়। আবার মেয়াদ পর্যন্ত বিমাকৃত ব্যক্তি বেঁচে থাকলে মেয়াদ শেষে বিমাদাবি প্রদান করা হয়। তাই বৈশিষ্ট্যগত দিক বিবেচনায় বলা যায়, জনাব জুলহাস যৌথ জীবন মেয়াদি বিমাপত্র গ্রহণ করেছিলেন।
উদ্দীপকে বিমা কর্মকর্তা জনাব জুলহাসকে সমর্পণ মূল্য নিয়ে বিমা পলিসিটি বন্ধ করার পরামর্শ দেন, যা যৌক্তিক বলে আমি মনে করি।
জীবন বিমা পলিসি চালিয়ে যেতে অসমর্থ হলে তখন বিমাগ্রহীতা ঐ পলিসি বিমা কোম্পানির নিকট সমর্পণ করতে পারেন। বিমা কোম্পানি তার বিনিময়ে বিমাগ্রহীতাকে কোনো অর্থ দিলে তাকে সমর্পণ মূল্য বলে। ন্যূনতম দু'বছর প্রিমিয়াম পরিশোধ করলে সমর্পণ মূল্য পাওয়া যায়।
উদ্দীপকে জনাব জুলহাস এবং তার স্ত্রী একত্রে ১০ বছরের জন্য একটি বিমা পলিসি গ্রহণ করেছিলেন। ১০ বছর প্রিমিয়াম প্রদান করার কথা থাকলেও ৪ বছর বিমার প্রিমিয়াম প্রদান করেন। পরে অর্থসংকটের কারণে বিমা পলিসি চালাতে পারছেন না, এক্ষেত্রে বিমা কর্মকর্তা তাকে কিছু টাকা নিয়ে বিমাপত্র বন্ধ করার পরামর্শ দেন।
উদ্দীপকে জনাব জুলহাস এবং তার স্ত্রী যৌথ জীবন মেয়াদি বিমাপত্র খুলেছিলেন। তারা ৪ বছর প্রিমিয়াম পরিশোধ করেন। এক্ষেত্রে ন্যূনতম ২ বছর প্রিমিয়াম পরিশোধের শর্ত পালিত হওয়ায় বিমা প্রতিষ্ঠান থেকে তারা বিমা পলিসি বন্ধ করে দিলে সমর্পণ মূল্য প্রাপ্ত হবেন। যেহেতু আর্থিক সংকটের কারণে বিমা প্রিমিয়াম পরিশোধ করতে পারছেন না। তাই বিমা পলিসিটি বন্ধ করে দিয়ে সমর্পণ মূল্য নেওয়ার পরামর্শটি যৌক্তিক হয়েছে।
৯. উদ্দীপক
বিমাচুক্তিতে বিমাগ্রহীতা এককালীন অথবা নির্দিষ্ট সময় অন্তর যে অর্থ দেয় তাকে প্রিমিয়াম বলে।
বিমাগ্রহীতা বিমাকারীকে প্রিমিয়াম প্রদান করে থাকে। এ প্রিমিয়ামের বিনিময়ে বিমাগ্রহীতা তার বিমাকৃত বিষয়বস্তুর ঝুঁকি বিমাকারীকে হস্তান্তর করে। আর প্রিমিয়ামের কারণে বিমাকারী উক্ত ঝুঁকি বহন করে। তাই বিমা ব্যবসায়ে প্রিমিয়াম প্রদান গুরুত্বপূর্ণ।
উদ্দীপকে মি. সজল মিত্র আজীবন বিমাপত্র গ্রহণ করেছিলেন।
যে বিমাচুক্তিপত্রের মাধ্যমে প্রিমিয়াম প্রদানের বিনিময়ে বিমা কোম্পানি, বিমাগ্রহীতার মৃত্যুর পর তার মনোনীত ব্যক্তিকে বিমাদাবি পরিশোধ করে তাকে আজীবন বিমাপত্র বলে। এরূপ বিমাপত্রের কোনো নির্দিষ্ট মেয়াদকাল থাকে না।
উদ্দীপকের মি. সজল মিত্র পরিবারের ভবিষ্যতের কথা চিন্তা করে একটি জীবন বিমা পলিসি গ্রহণ করেছেন। এক্ষেত্রে চুক্তির শর্তানুসারে তাকে মৃত্যুর পূর্ব পর্যন্ত নির্দিষ্ট পরিমাণ প্রিমিয়াম দিতে হবে। মৃত্যুর পরই বিমা কোম্পানি বিমাদাবি তার মনোনীত ব্যক্তিকে পরিশোধ করবে। অর্থাৎ জীবদ্দশায় তিনি কোনো বিমাদাবির অর্থ পাবেন না। কারণ বিমাপত্রটির কোনো নির্দিষ্ট মেয়াদকালের জন্য করা হয়নি। তাই বলা যায়, মি. সজল মিত্র আজীবন বিমাপত্র গ্রহণ করেছিলেন।
উদ্দীপকে কাজল মিত্র বিমাপত্রে উল্লিখিত মনোনীত ব্যক্তি নয় বিধায় বিমা কোম্পানি কর্তৃক তার বিমাদাবি প্রত্যাখ্যান যৌক্তিক হয়েছে।
আজীবন বিমাপত্রের ক্ষেত্রে বিমাগ্রহীতার মৃত্যু ঘটলে তখন রিমাপত্রে উল্লিখিত মনোনীত ব্যক্তিকে বিমা কোম্পানি বিমাদাবি পরিশোধ করে। মনোনীত ব্যক্তি না হলে বিমা কোম্পানি বিমাদাবি পরিশোধে অপারগতা প্রকাশ করে।
উদ্দীপকের মি. সজল মিত্র, একটি আজীবন বিমাপত্র খুলেছিলেন। মনোনীত ব্যক্তি হিসেবে চুক্তিতে তার স্ত্রীর নাম দেন। ছয়টি নিয়মিত কিস্তি পরিশোধের পর তিনি মারা গেলে তার স্ত্রী ও ছেলে কাজল মিত্র পৃথকভাবে বিমাদাবি করলে বিমা কোম্পানি তার স্ত্রীকে বিমাদাবি পরিশোধ করে কিন্তু কাজল মিত্রের বিমাদাবি প্রত্যাখ্যান করে, যা যৌক্তিক।
আজীবন বিমাচুক্তি সম্পাদনকালে বিমাগ্রহীতা মি. সজল মিত্র তার স্ত্রীর নাম চুক্তিতে উল্লেখ করেছিলেন। তাই চুক্তিতে উল্লিখিত ব্যক্তি ছাড়া বিমা কোম্পানি তার মৃত্যুতে অন্যকাউকে, বিমাদাবি পরিশোধে আইনত বাধ্য নয়। মি. সজল মিত্র চুক্তি সম্পাদনকালে তার ছেলে কাজল মিত্রকে মনোনীত না করায় চুক্তিতে তার ছেলের নাম উল্লেখ নেই। তাই কাজল মিত্রের বিমাদাবি বিমা কোম্পানি কর্তৃক প্রত্যাখ্যান যৌক্তিক হয়েছে।
১০. উদ্দীপক
বিমা হলো একই ধরনের ঝুঁকির সম্মুখীন ব্যক্তিবর্গের মধ্যে ঝুঁকি বণ্টনের একটা যৌথ ব্যবস্থা।
মানুষের জীবন ও সম্পত্তি সবসময়ই ঝুঁকি দ্বারা পরিবেষ্টিত। তাই মানুষ এই ঝুঁকি হ্রাসের বিষয়টি নিয়ে প্রথম থেকেই ভেবেছেন। সহযোগিতামূলক ব্যবস্থা গড়ে তা হ্রাসের চেষ্টা করেছেন। এরই এক পর্যায়ে বিমা ব্যবসায় গড়ে উঠে। এক্ষেত্রে ঝুঁকির সম্মুখীন ব্যক্তিবর্গের নিকট থেকে প্রিমিয়াম নিয়ে যাদের প্রকৃতই ক্ষতি ঘটে তাদেরকে কার্যত অর্থ প্রদান করা হয়। তাই বিমাকে ঝুঁকি বণ্টনের যৌথ ব্যবস্থা বলা হয়।
উদ্দীপকের তুহিন বিমা প্রতিষ্ঠানের নিকট থেকে বিমাদাবির অর্থ সম্পূর্ণ আদায় করতে পারবেন।
জীবন বিমার অন্তর্ভুক্ত একটি বিমাপত্র হলো মেয়াদি বিমাপত্র। এ বিমা সাধারণত নির্দিষ্ট মেয়াদের জন্য করা হয়। মেয়াদান্তে বিমাগ্রহীতা নিজে অথবা তার অবর্তমানে মনোনীত ব্যক্তি এ বিমার বিমাদাবি পায়।
উদ্দীপকের তুহিন বিমা প্রতিষ্ঠানের কাছ থেকে দশ বছর মেয়াদি ১২ লক্ষ টাকার একটি জীবন বিমা পলিসি গ্রহণ করেন। তিনি বিমাচুক্তি অনুযায়ী ১০ বছর পর্যন্ত বিমা প্রিমিয়াম পরিশোধ করেন। অর্থাৎ তিনি মেয়াদি বিমাপত্র গ্রহণ করেছিলেন এবং মেয়াদকাল পর্যন্ত চুক্তি মোতাবেক প্রিমিয়াম পরিশোধ করেছেন। সুতরাং তিনি বিমাচুক্তি অনুযায়ী সম্পূর্ণ বিমাদাবি পাবেন।
উদ্দীপকের তুহিন চুক্তি অনুযায়ী সম্পূর্ণ বিমাদাবির অর্থ পাবেন এবং শাহীন শুধু সমর্পণ মূল্য পাবেন।
মেয়াদি বিমার চুক্তি অনুযায়ী মেয়াদ শেষে বিমাগ্রহীতা বিমাকৃত সম্পূর্ণ অর্থ পান। আর মেয়াদের মধ্যে মারা গেলে তার মনোনীত ব্যক্তিকে বিমাদাবি পরিশোধ করা হয়। তবে কোনো কারণে মেয়াদপূর্ণ না করতে পারলে বিমা প্রতিষ্ঠান বিমাগ্রহীতাকে সমর্পণ মূল্য দেয়।
উদ্দীপকের তুহিন ও শাহীন দুজনেই বিমা প্রতিষ্ঠান থেকে ১০ বছর মেয়াদি জীবন বিমাপত্র সংগ্রহ করেন। নির্দিষ্ট মেয়াদের আগে শাহীন আর্থিক সংকটে পড়ায় তার পক্ষে আর বিমার প্রিমিয়াম দেওয়া সম্ভব হয় নাই। কিন্তু তুহিন তার বিমা পলিসির মেয়াদ পূর্ণ করেন।
উদ্দীপকের তুহিন বিমাচুক্তি অনুযায়ী বিমার নির্দিষ্ট মেয়াদ পূর্ণ করেছেন। তাই মেয়াদান্তে তার বিমাদাবির সম্পূর্ণ অংশই তিনি পাবেন। অপরদিকে শাহীন বিমা পলিসির মেয়াদপূর্ণ করতে পারেননি। এক্ষেত্রে তিনি তার বিমাদাবি হিসেবে প্রিমিয়ামের অংশবিশেষ সমর্পণ মূল্য পাবেন। তবে কমপক্ষে দুই বছর নিয়মিত প্রিমিয়াম পরিশোধ করলে সমর্পণ মূল্য পরিশোধ করা হবে।
১১. উদ্দীপক
বিমার মাধ্যমে ঝুঁকিগত প্রতিবন্ধকতা দূরীভূত হয়।
মানুষের জীবন, জীবিকা এবং সম্পদ বিভিন্ন রকম ঝুঁকির হাত থেকে আর্থিকভাবে রক্ষার ব্যবস্থাই হলো বিমা। প্রিমিয়ামের বিনিময়ে বিমা প্রতিষ্ঠান বিমাগ্রহীতার বিমাকৃত বিষয়বস্তুর ঝুঁকি গ্রহণ করে থাকে এবং আর্থিক নিশ্চয়তা দেয়। তাই বলা যায়, বিমার মাধ্যমে ঝুঁকিগত প্রতিবন্ধকতা দূরীভূত হয়।
উদ্দীপকে জনাব আবিদ খন্দকার বিমাচুক্তির প্রথম পক্ষ বিমাগ্রহীতা হিসেবে গণ্য।
বিমাচুক্তিতে 'কমপক্ষে দুটি পক্ষ থাকে। একপক্ষ বিমাগ্রহীতা এবং অন্যপক্ষ হলো বিমাকারী বা বিমা প্রতিষ্ঠান। বিমাচুক্তিতে বিমাগ্রহীতা বিমার আবেদন ফরম পূরণ ও জমা দিয়ে বিমা প্রস্তাব করে। বিমা প্রতিষ্ঠান আবেদনপত্র, গ্রহণ করে তাতে স্বীকৃতি জানায়। এভাবেই বিমাচুক্তি সম্পাদিত হয়।
উদ্দীপকে জনাব আবিদ খন্দকার তার বাড়ির জন্য 'প্রত্যাশা কোং লি.' এর সাথে ১ বছর মেয়াদি একটি বিমাচুক্তি করেন। অর্থাৎ বিমাপ্রতিষ্ঠানের সাথে জনাব আবিদ খন্দকারের বিমাচুক্তি সম্পাদিত হয়েছিল। এক্ষেত্রে প্রস্তাবদাতা হিসেবে জনাব আবিদ খন্দকার বিমাচুক্তির প্রথম পক্ষ অর্থাৎ বিমাগ্রহীতা। তিনিই বিমাগ্রহীতা হিসেবে চুক্তির শর্ত মোতাবেক প্রিমিয়াম প্রদান করবেন। সুতরাং বলা যায়, জনাব আবিদ খন্দকার বিমাচুক্তির প্রথম পক্ষ তথা বিমাগ্রহীতা।
উদ্দীপকে আর্থিক ক্ষতিপূরণ নীতির আলোকে 'প্রত্যাশা কোম্পানি লি.' বিমাদাবি পরিশোধে অস্বীকৃতি জানানো যৌক্তিক হয়েছে।
আর্থিক ক্ষতিপূরণ নীতির আলোকে বিমা প্রতিষ্ঠান বিমাকৃত বিষয়বস্তুর ক্ষতি হলে সেক্ষেত্রে ক্ষতিপূরণ দিয়ে থাকে। এক্ষেত্রে চুক্তিতে উল্লেখ আছে এমন কোনো কারণে বিমাকৃত বিষয়বস্তুর ক্ষতি হলে বিমাকারী ক্ষতিপূরণ করে, অন্যথায় নয়।
উদ্দীপকে জনাব আবিদ খন্দকার তার বাড়িটির জন্য 'প্রত্যাশা কোম্পানি লি.' এর সাথে ১ বছর মেয়াদি বিমাচুক্তি করেন। মেয়াদ শেষ হলে তিনি 'প্রত্যাশা কোম্পানি লি.' এর নিকট বিমাদাবি চায়। বিমা কোম্পানি তাৎক্ষণিক তার বিমাদাবি পরিশোধে অস্বীকৃতি জানায়। কারণ উক্ত সময়ে তার বিমাকৃত বিষয়বস্তুর কোনো ক্ষতিসাধিত হয়নি।
সাধারণ বা সম্পত্তি বিমার ক্ষেত্রে বিমাকৃত বিষয়বস্তু বিমার মেয়াদের মধ্যে ক্ষতিগ্রস্ত হলে সেক্ষেত্রে আর্থিক ক্ষতিপূরণের নীতি অনুসারে বিমা প্রতিষ্ঠান ক্ষতিপূরণ প্রদান করে থাকে অন্যথায় নয়। জনাব আবিদ খন্দকার সম্পত্তি বিমা করেছিলেন। বিমার মেয়াদকাল ১ বছরের মধ্যে তার বিমাকৃত বাড়িটি কোনোরূপ ক্ষতিসাধিত হয়নি। তাই আর্থিক ক্ষতিপূরণ নীতি অনুসারে 'প্রত্যাশা কোম্পানি লি.' বিমাদাবি পরিশোধে অস্বীকৃতি জানানো যৌক্তিক হয়েছে।