জনাব সামী ২০২৫ সালের এপ্রিল মাসের ব্যবসায়ের ঘটনাগুলো নিম্নরূপ:
এপ্রিল ১ঃ নগদ ২,৪০,০০০ টাকা এবং ১,৬০,০০০ টাকার পণ্যদ্রব্য ও ৮০,০০০ টাকার ব্যাংক ঋণ নিয়ে ব্যবসায় শুরু করেন।
এপ্রিল ৪ঃ বারী ট্রেডার্স এর নিকট ধারে পণ্য বিক্রয় ৪০,০০০ টাকার।
এপ্রিল ৭ঃ বাবু ট্রেডার্সের নিকট থেকে ১৮,০০০ টাকার পণ্য ক্রয়ের ফরমায়েশ প্রদান।
এপ্রিল ৯ঃ বারী ট্রেডার্সের নিকট থেকে পণ্য ফেরত এলো ৫,০০০ টাকার।
এপ্রিল ১০ঃ নমুনা মাফিক না হওয়ায় প্রতিটি ৮০০ টাকা দরে ১,০০০টি শাড়ি নোয়াখালীর আলম ট্রেডার্সকে ফেরত দেয়া হলো। ডেবিট নোট নং-১১, বাট্টা ১০%।
এপ্রিল ১২ঃ ব্যাংক ঋণ পরিশোধ করা হলো ৬০,০০০ টাকা।
এপ্রিল ২০ঃ মালিকের ব্যক্তিগত অর্থ হতে চুরি ১,২০০ টাকা।
এপ্রিল ৭-এর ১৮,০০০ টাকার ক্রয় ফরমায়েশে সম্পদ বা দায়ের পরিবর্তন হয়নি এবং এপ্রিল ২০-এর ১,২০০ টাকা মালিকের ব্যক্তিগত অর্থ থেকে চুরি হওয়া ব্যবসায়ের ঘটনা নয়।
লেনদেন নয় এমন ঘটনার মোট পরিমাণ = ১৮,০০০ + ১,২০০
= ১৯,২০০ টাকা।
ডেবিট নোট নং ১১
তারিখ: ১০ এপ্রিল ২০২৫
প্রাপক: আলম ট্রেডার্স, নোয়াখালী
| বিবরণ | পরিমাণ | দর (টাকা) | মোট (টাকা) |
|---|---|---|---|
| নমুনা অনুযায়ী না হওয়ায় ফেরত—শাড়ি | ১,০০০টি | ৮০০ | ৮,০০,০০০ |
| বাদ: কারবারি বাট্টা ১০% | ৮০,০০০ | ||
| ডেবিটকৃত নিট মূল্য | ৭,২০,০০০ |
পণ্য ফেরতের জন্য আলম ট্রেডার্সের হিসাব ৭,২০,০০০ টাকা ডেবিট করা হলো।
লেনদেনগুলোর হিসাব সমীকরণে প্রভাব—
| তারিখ | সম্পদের প্রভাব | দায়ের প্রভাব | মালিকানাস্বত্বের প্রভাব |
|---|---|---|---|
| এপ্রিল ১ | নগদ ও পণ্য +৪,০০,০০০ | ব্যাংক ঋণ +৮০,০০০ | +৩,২০,০০০ |
| এপ্রিল ৪ | দেনাদার +৪০,০০০ | — | বিক্রয় আয় +৪০,০০০ |
| এপ্রিল ৭ | ফরমায়েশ; কোনো প্রভাব নেই | — | — |
| এপ্রিল ৯ | দেনাদার −৫,০০০ | — | বিক্রয় ফেরত −৫,০০০ |
| এপ্রিল ১০ | পণ্য −৭,২০,০০০ | পাওনাদার −৭,২০,০০০ | — |
| এপ্রিল ১২ | নগদ −৬০,০০০ | ব্যাংক ঋণ −৬০,০০০ | — |
| এপ্রিল ২০ | ব্যক্তিগত অর্থের ক্ষতি; কোনো ব্যবসায়িক প্রভাব নেই | — | — |
প্রতিটি ব্যবসায়িক লেনদেনে সম্পদের মোট পরিবর্তন দায় ও মালিকানাস্বত্বের মোট পরিবর্তনের সমান; তাই A = L + OE বজায় থাকে।
২০২৫ সালের সিন্ধু এন্টারপ্রাইজের জানুয়ারি মাসের ব্যবসায়িক লেনদেনগুলো নিম্নরূপ:
জানু. ১ঃ নগদ ৮০,০০০ টাকা ও ১,২০,০০০ টাকার ফটোকপির মেশিন নিয়ে ব্যবসায় আরম্ভ করলেন।
জানু. ৫ঃ ফটোকপির কাগজ ক্রয় ৩৫,০০০ টাকার।
জানু. ১২ঃ ফটোকপি বাবদ আয় ১০,০০০ টাকা।
জানু. ১৩ঃ ব্যাংক হিসাব খোলা হলো ৮,০০০ টাকা।
জানু. ১৫ঃ প্রচারণা বাবদ ব্যয় ৩,০০০ টাকা।
জানু. ২৫ঃ মেশিন মেরামত ব্যয় ১৩,০০০ টাকা।
জানু. ৩০ঃ ফটোকপির মেশিনটি বিক্রয় ৮০,০০০ টাকা।
মাসে নতুন কোনো স্থায়ী সম্পদ কেনা হয়নি। মালিকের আনা ফটোকপি মেশিন ১,২০,০০০ টাকা মূলধন বিনিয়োগ, আর মেশিন মেরামত ১৩,০০০ টাকা মুনাফাজাতীয় ব্যয়।
অতএব নতুন মূলধনজাতীয় ব্যয় = ০ টাকা।
সিন্ধু এন্টারপ্রাইজ
নগদান হিসাব—চলমান জের ছক
| তারিখ | বিবরণ | ডেবিট (টাকা) | ক্রেডিট (টাকা) | জের (টাকা) |
|---|---|---|---|---|
| জানু. ১ | মূলধন | ৮০,০০০ | — | ৮০,০০০ Dr. |
| জানু. ৫ | কাগজ ক্রয় | — | ৩৫,০০০ | ৪৫,০০০ Dr. |
| জানু. ১২ | ফটোকপি আয় | ১০,০০০ | — | ৫৫,০০০ Dr. |
| জানু. ১৩ | ব্যাংক | — | ৮,০০০ | ৪৭,০০০ Dr. |
| জানু. ১৫ | বিজ্ঞাপন | — | ৩,০০০ | ৪৪,০০০ Dr. |
| জানু. ২৫ | মেরামত | — | ১৩,০০০ | ৩১,০০০ Dr. |
| জানু. ৩০ | মেশিন বিক্রয় | ৮০,০০০ | — | ১,১১,০০০ Dr. |
বিজ্ঞাপন হিসাব—চলমান জের ছক
| তারিখ | বিবরণ | ডেবিট (টাকা) | ক্রেডিট (টাকা) | জের (টাকা) |
|---|---|---|---|---|
| জানু. ১৫ | নগদান | ৩,০০০ | — | ৩,০০০ Dr. |
সিন্ধু এন্টারপ্রাইজ
মেশিন হিসাব
| ডেবিট দিক | টাকা | ক্রেডিট দিক | টাকা |
|---|---|---|---|
| জানু. ১—মূলধন | ১,২০,০০০ | জানু. ৩০—নগদান | ৮০,০০০ |
| জানু. ৩০—মেশিন বিক্রয়ে ক্ষতি | ৪০,০০০ | ||
| মোট | ১,২০,০০০ | মোট | ১,২০,০০০ |
মূলধন হিসাব
| ডেবিট দিক | টাকা | ক্রেডিট দিক | টাকা |
|---|---|---|---|
| জানু. ৩১—জের বহন | ২,০০,০০০ | জানু. ১—নগদান | ৮০,০০০ |
| জানু. ১—মেশিন | ১,২০,০০০ | ||
| মোট | ২,০০,০০০ | মোট | ২,০০,০০০ |
খান এন্টারপ্রাইজের ২০২৪ সালের মার্চ মাসের লেনদেনগুলো নিম্নরূপ:
মার্চ ১ঃ ব্যাংক হতে ২,০০,০০০ টাকা ঋণ গ্রহণ।
মার্চ ২ঃ পণ্য বিক্রয় ৫০,০০০ টাকা।
মার্চ ১৫ঃ বাকিতে আলমারি ক্রয় ২০,০০০ টাকা।
মার্চ ২০ঃ কর্মচারীদের বেতন পরিশোধ ৩,০০০ টাকা।
মার্চ ২৪ঃ পুরাতন মোটর গাড়ি বিক্রয় ১,৭০,০০০ টাকায় (গাড়ির ক্রয়মূল্য ৯৯,০০০ টাকা)
মার্চ ২৬ঃ ব্যাংকের জমাকৃত অর্থের উপর সুদ পাওয়া গেল ৫০০ টাকা।
মার্চ ২৭ঃ ঋণের সুদ প্রদান ৭০০ টাকা।
মার্চ ৩০ঃ ভাড়া পাওয়া গেল ১,৯০,০০০ টাকা যার মধ্যে গত বছরের ৫০,০০০ টাকা এবং পরবর্তী বছরের ১০,০০০ টাকা।
মোটর গাড়ি বিক্রয়ের মূলধনজাতীয় প্রাপ্তি = ১,৭০,০০০ টাকা।
মূলধনজাতীয় আয় = বিক্রয়মূল্য − ক্রয়মূল্য
= ১,৭০,০০০ − ৯৯,০০০
= ৭১,০০০ টাকা।
মুনাফাজাতীয় প্রাপ্তি = পণ্য বিক্রয় ৫০,০০০ + ব্যাংক সুদ ৫০০ + মোট ভাড়া প্রাপ্তি ১,৯০,০০০
= ২,৪০,৫০০ টাকা।
চলতি বছরের মুনাফাজাতীয় আয় = বিক্রয় ৫০,০০০ + ব্যাংক সুদ ৫০০ + চলতি বছরের ভাড়া (১,৯০,০০০ − ৫০,০০০ − ১০,০০০)
= ১,৮০,৫০০ টাকা।
| তারিখ | হিসাব ও শ্রেণিবিভাগ | কারণ |
|---|---|---|
| মার্চ ১৫ | আলমারি—মূলধনজাতীয় ব্যয়; পাওনাদার—দায় | স্থায়ী সম্পদ ধারে কেনা হয়েছে। |
| মার্চ ২০ | বেতন—মুনাফাজাতীয় ব্যয় | চলতি হিসাবকালের কর্মচারীসেবা ব্যয়। |
| মার্চ ২৪ | গাড়ি বিক্রয় ১,৭০,০০০—মূলধনজাতীয় প্রাপ্তি; লাভ ৭১,০০০—মূলধনজাতীয় আয় | স্থায়ী সম্পদ বিক্রয় করা হয়েছে। |
| মার্চ ২৬ | ব্যাংক সুদ ৫০০—মুনাফাজাতীয় প্রাপ্তি ও আয় | নিয়মিত আর্থিক আয়। |
| মার্চ ২৭ | ঋণের সুদ ৭০০—মুনাফাজাতীয় ব্যয় | ঋণ ব্যবহারের চলতি ব্যয়। |
| মার্চ ৩০ | ভাড়া প্রাপ্তি ১,৯০,০০০—মুনাফাজাতীয় প্রাপ্তি; চলতি আয় ১,৩০,০০০ | গত বছরের ৫০,০০০ পূর্বের প্রাপ্য আদায় এবং আগামী বছরের ১০,০০০ অগ্রিম আয়। |
সোমা ট্রেডার্সের ২০২৪ সালের মার্চ মাসের লেনদেনগুলো নিম্নরূপ:
মার্চ ১ঃ নগদ ৩,৫০,০০০ টাকা ও ৭৫,০০০ টাকার কলকব্জা ও যন্ত্রপাতি এবং ৫০,০০০ টাকার পণ্য নিয়ে ব্যবসায় আরম্ভ করেন।
মার্চ ৫ঃ ৫% বাট্টায় জাপান ট্রেডার্সের নিকট ৭০,০০০ টাকা পণ্য বিক্রয়, চালান নং-১৬, বিমা খরচ ২০০ টাকা।
মার্চ ৮ঃ রুমার নিকট ৪৫,০০০ টাকার পণ্য বিক্রয়।
মার্চ ১৭ঃ সায়েম ট্রেডার্সের নিকট প্রতি বস্তা ২,০০০ টাকা দরে ১২০ বস্তা চাল বিক্রয়।
মার্চ ২০ঃ মনিহারি দ্রব্য ক্রয় ২,৫০০ টাকা।
মার্চ ২৪ঃ ব্যবসায়ের জন্য আলমারি ক্রয়ের পরিবহন খরচ ২,৯০০ টাকা।
মার্চ ২৬ঃ বিনামূল্যে পণ্য বিতরণ ২,০০০ টাকা।
প্রারম্ভিক মূলধন = নগদ ৩,৫০,০০০ + কলকব্জা ও যন্ত্রপাতি ৭৫,০০০ + পণ্য ৫০,০০০
= ৪,৭৫,০০০ টাকা।
সোমা ট্রেডার্স
বিক্রয় জাবেদা
মার্চ ২০২৪
| তারিখ | ক্রেতার নাম ও বিবরণ | চালান নং | মোট মূল্য (টাকা) | বাট্টা (টাকা) | নিট মূল্য (টাকা) |
|---|---|---|---|---|---|
| মার্চ ৫ | জাপান ট্রেডার্স | ১৬ | ৭০,০০০ | ৩,৫০০ | ৬৬,৫০০ |
| মার্চ ৮ | রুমা | — | ৪৫,০০০ | — | ৪৫,০০০ |
| মার্চ ১৭ | ১২০ বস্তা চাল × ২,০০০ টাকা | — | ২,৪০,০০০ | — | ২,৪০,০০০ |
| মোট | ৩,৫৫,০০০ | ৩,৫০০ | ৩,৫১,৫০০ |
সোমা ট্রেডার্স
সাধারণ জাবেদা
| তারিখ | হিসাবের নাম ও ব্যাখ্যা | ডেবিট (টাকা) | ক্রেডিট (টাকা) |
|---|---|---|---|
| মার্চ ১ | নগদান হিসাব Dr. | ৩,৫০,০০০ | — |
| কলকব্জা ও যন্ত্রপাতি হিসাব Dr. | ৭৫,০০০ | — | |
| ক্রয় হিসাব Dr. | ৫০,০০০ | — | |
| মূলধন হিসাব Cr. | — | ৪,৭৫,০০০ | |
| মার্চ ৫ | বিমা খরচ হিসাব Dr. | ২০০ | — |
| নগদান হিসাব Cr. | — | ২০০ | |
| মার্চ ২০ | মনিহারি দ্রব্য হিসাব Dr. | ২,৫০০ | — |
| নগদান হিসাব Cr. | — | ২,৫০০ | |
| মার্চ ২৪ | আলমারি হিসাব Dr. | ২,৯০০ | — |
| নগদান হিসাব Cr. | — | ২,৯০০ | |
| মার্চ ২৬ | বিজ্ঞাপন হিসাব Dr. | ২,০০০ | — |
| ক্রয় হিসাব Cr. | — | ২,০০০ |
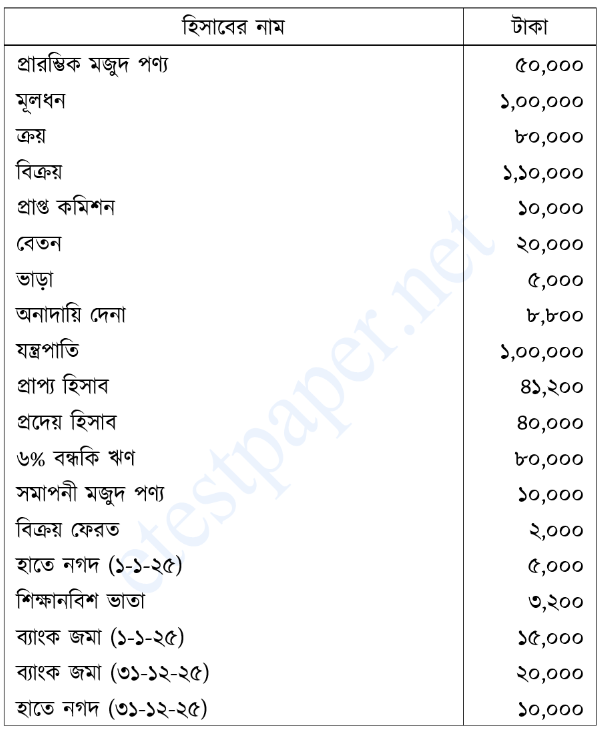
রেওয়ামিলে অন্তর্ভুক্ত হবে না—সমাপনী মজুদ ১০,০০০ টাকা, প্রারম্ভিক হাতে নগদ ৫,০০০ টাকা এবং প্রারম্ভিক ব্যাংক জমা ১৫,০০০ টাকা।
মোট = ১০,০০০ + ৫,০০০ + ১৫,০০০
= ৩০,০০০ টাকা।
মুনাফাজাতীয় ব্যয় = প্রারম্ভিক মজুদ ৫০,০০০ + ক্রয় ৮০,০০০ + বেতন ২০,০০০ + ভাড়া ৫,০০০ + অনাদায়ি দেনা ৮,৮০০ + বিক্রয় ফেরত ২,০০০ + শিক্ষানবিশ ভাতা ৩,২০০
= ১,৬৯,০০০ টাকা।
রিটা ট্রেডার্স
রেওয়ামিল
৩১ ডিসেম্বর ২০২৫
| হিসাবের নাম | ডেবিট (টাকা) | ক্রেডিট (টাকা) |
|---|---|---|
| প্রারম্ভিক মজুদ | ৫০,০০০ | — |
| ক্রয় | ৮০,০০০ | — |
| বেতন | ২০,০০০ | — |
| ভাড়া | ৫,০০০ | — |
| অনাদায়ি দেনা | ৮,৮০০ | — |
| যন্ত্রপাতি | ১,০০,০০০ | — |
| প্রাপ্য হিসাব | ৪১,২০০ | — |
| বিক্রয় ফেরত | ২,০০০ | — |
| শিক্ষানবিশ ভাতা | ৩,২০০ | — |
| ব্যাংক জমা (৩১-১২-২৫) | ২০,০০০ | — |
| হাতে নগদ (৩১-১২-২৫) | ১০,০০০ | — |
| মূলধন | — | ১,০০,০০০ |
| বিক্রয় | — | ১,১০,০০০ |
| প্রাপ্ত কমিশন | — | ১০,০০০ |
| প্রদেয় হিসাব | — | ৪০,০০০ |
| ৬% বন্ধকি ঋণ | — | ৮০,০০০ |
| মোট | ৩,৪০,২০০ | ৩,৪০,০০০ |
প্রদত্ত ছবির অঙ্ক অনুযায়ী ডেবিট ও ক্রেডিট মোটে ২০০ টাকার অমিল আছে। সুষম রেওয়ামিলের জন্য উৎসের একটি উদ্বৃত্ত যাচাই প্রয়োজন; কোনো অঙ্ক অনুমান করে বদলানো হয়নি।
জনাব সুপ্তি রাজশাহীর একজন পাইকারি ব্যবসায়ী। তার প্রতিষ্ঠানের ২০২৫ সালের মার্চ মাসের কতিপয় লেনদেন নিম্নরূপ:
মার্চ ১ঃ 'রিতু স্টোরস' ঢাকা এর নিকট হতে প্রতি কেজি ১০০ টাকা করে ২০০ কেজি মসুরের ডাল ক্রয়। কারবারি বাট্টা ২%, চালান নং-২৫০, শর্ত: ৫/১০, নিট ২০, পরিবহন-৮০০ টাকা।
মার্চ ২৫ঃ গুনি স্টোরস এর নিকট হতে প্রতি বস্তা ১,২০০ টাকা করে ১৫০ বস্তা আটা ক্রয়। কারবারি বাট্টা ৫%, প্যাকিং খরচ ১,০০০ টাকা।
রিতু স্টোরসের কারবারি বাট্টা = (২০০ × ১০০) × ২% = ৪০০ টাকা।
গুনি স্টোরসের কারবারি বাট্টা = (১৫০ × ১,২০০) × ৫% = ৯,০০০ টাকা।
মোট কারবারি বাট্টা = ৪০০ + ৯,০০০
= ৯,৪০০ টাকা।
জনাব সুপ্তির প্রতিষ্ঠান
ক্রয় জাবেদা
মার্চ ২০২৫
| তারিখ | সরবরাহকারীর নাম ও বিবরণ | চালান নং | মোট মূল্য (টাকা) | বাট্টা (টাকা) | নিট মূল্য (টাকা) |
|---|---|---|---|---|---|
| মার্চ ১ | রিতু স্টোরস—২০০ কেজি মসুরের ডাল × ১০০ টাকা | ২৫০ | ২০,০০০ | ৪০০ | ১৯,৬০০ |
| মার্চ ২৫ | গুনি স্টোরস—১৫০ বস্তা আটা × ১,২০০ টাকা | — | ১,৮০,০০০ | ৯,০০০ | ১,৭১,০০০ |
| মোট | ২,০০,০০০ | ৯,৪০০ | ১,৯০,৬০০ |
পরিবহন ও প্যাকিং খরচ ক্রয় জাবেদায় অন্তর্ভুক্ত হয় না।
পাওনাদার সহকারী খতিয়ান
রিতু স্টোরস হিসাব
| তারিখ | বিবরণ | ডেবিট (টাকা) | ক্রেডিট (টাকা) | জের (টাকা) |
|---|---|---|---|---|
| মার্চ ১ | ক্রয় | — | ১৯,৬০০ | ১৯,৬০০ Cr. |
গুনি স্টোরস হিসাব
| তারিখ | বিবরণ | ডেবিট (টাকা) | ক্রেডিট (টাকা) | জের (টাকা) |
|---|---|---|---|---|
| মার্চ ২৫ | ক্রয় | — | ১,৭১,০০০ | ১,৭১,০০০ Cr. |
অতএব সহকারী খতিয়ানে মোট পাওনাদার জের = ১,৯০,৬০০ টাকা।
সাদাব এন্টারপ্রাইজের ৩১ ডিসেম্বর ২০২৫ সালের সম্পদ ও দায় দেনার পরিমাণ ছিল নিম্নরূপ:
হাতে নগদ ৬০,০০০ টাকা। আসবাবপত্র ১,২০,০০০ টাকা, বিনিয়োেগ ৮০,০০০ টাকা, পাওনাদার ২০,০০০ ও মূলধন ২,৪০,০০০ টাকা।
৩১ ডিসেম্বর ২০২৫ তারিখে ব্যবসায়ের নিম্নোক্ত তথ্যগুলো বিবেচনা করতে হবে:
১. মোট প্রদত্ত বেতন ১,৫০,০০০ টাকা, যার মধ্যে অগ্রিম বেতন ৩০,০০০ টাকা।
২. ভাড়া প্রদান করা হয়েছে ৭০,০০০ টাকা এবং ২০,০০০ টাকা বকেয়া রয়েছে।
৩. বিনিয়োগের প্রাপ্য সুদের পরিমাণ ২৫,০০০ টাকা।
৪. আসবাবপত্রের উপর ২,৭০০ টাকার অবচয় ধার্য করা হলো।
সাদাব এন্টারপ্রাইজ
প্রারম্ভিক জাবেদা
| হিসাবের নাম ও ব্যাখ্যা | ডেবিট (টাকা) | ক্রেডিট (টাকা) |
|---|---|---|
| নগদান হিসাব Dr. | ৬০,০০০ | — |
| আসবাবপত্র হিসাব Dr. | ১,২০,০০০ | — |
| বিনিয়োগ হিসাব Dr. | ৮০,০০০ | — |
| পাওনাদার হিসাব Cr. | — | ২০,০০০ |
| মূলধন হিসাব Cr. | — | ২,৪০,০০০ |
| মোট | ২,৬০,০০০ | ২,৬০,০০০ |
সাদাব এন্টারপ্রাইজ
সমন্বয় জাবেদা
| হিসাবের নাম ও ব্যাখ্যা | ডেবিট (টাকা) | ক্রেডিট (টাকা) |
|---|---|---|
| অগ্রিম বেতন হিসাব Dr. | ৩০,০০০ | — |
| বেতন হিসাব Cr. | — | ৩০,০০০ |
| ভাড়া হিসাব Dr. | ২০,০০০ | — |
| বকেয়া ভাড়া হিসাব Cr. | — | ২০,০০০ |
| বিনিয়োগের সুদ প্রাপ্য হিসাব Dr. | ২৫,০০০ | — |
| বিনিয়োগের সুদ হিসাব Cr. | — | ২৫,০০০ |
| অবচয় হিসাব Dr. | ২,৭০০ | — |
| আসবাবপত্রের সঞ্চিত অবচয় হিসাব Cr. | — | ২,৭০০ |
সমন্বয়ের পর বেতন ব্যয় = ১,৫০,০০০ − ৩০,০০০ = ১,২০,০০০ টাকা এবং ভাড়া ব্যয় = ৭০,০০০ + ২০,০০০ = ৯০,০০০ টাকা।
সাদাব এন্টারপ্রাইজ
সমাপনী জাবেদা
| হিসাবের নাম ও ব্যাখ্যা | ডেবিট (টাকা) | ক্রেডিট (টাকা) |
|---|---|---|
| বিনিয়োগের সুদ হিসাব Dr. | ২৫,০০০ | — |
| আয় সারাংশ হিসাব Cr. | — | ২৫,০০০ |
| আয় সারাংশ হিসাব Dr. | ২,১২,৭০০ | — |
| বেতন হিসাব Cr. | — | ১,২০,০০০ |
| ভাড়া হিসাব Cr. | — | ৯০,০০০ |
| অবচয় হিসাব Cr. | — | ২,৭০০ |
| মূলধন হিসাব Dr. | ১,৮৭,৭০০ | — |
| আয় সারাংশ হিসাব Cr. | — | ১,৮৭,৭০০ |
প্রদত্ত আয়-ব্যয় অনুযায়ী নিট ক্ষতি = ২,১২,৭০০ − ২৫,০০০ = ১,৮৭,৭০০ টাকা; তাই ক্ষতিটি মূলধনে স্থানান্তর করা হয়েছে।
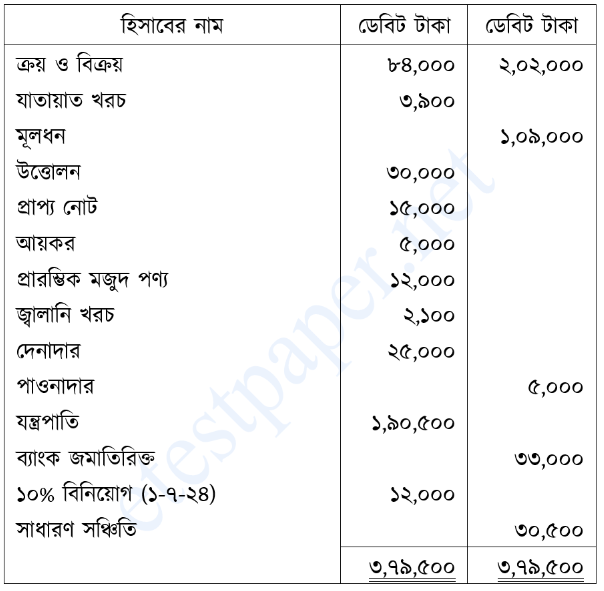
লিলি এন্টারপ্রাইজের নিম্নোক্ত রেওয়ামিল ও সমন্বয়সমূহ বিবেচনাপূর্বক ২০২৫ সালের ৩০ জুন তারিখে সমাপ্ত বছরের বিশদ আয় বিবরণী, মালিকানাস্বত্ব ও আর্থিক অবস্থার বিবরণী প্রস্তুত করো:
লিলি এন্টারপ্রাইজ, রেওয়ামিল
৩০ জুন, ২০২৫
সমন্বয়সমূহ: (১) হিসাবকালের শেষে অবিক্রীত পণ্য ২৫,০০০ টাকা; (২) ব্যাংক জমাতিরিক্তের উপর ৫% সুদ ধার্য করতে হবে; (৩) অলিখিত বহিঃফেরত ১,০০০ টাকা; (৪) দেনাদারের ২,০০০ টাকা আদায়যোগ্য নয় এবং অবশিষ্ট দেনাদারের উপর ১০% সন্দেহজনক পাওনা সঞ্চিতি রাখতে হবে।
লিলি এন্টারপ্রাইজ
বিশদ আয় বিবরণী
৩০ জুন ২০২৫ সমাপ্ত বছরের জন্য
| বিবরণ | টাকা | টাকা |
|---|---|---|
| বিক্রয় | ২,০২,০০০ | |
| প্রারম্ভিক মজুদ | ১২,০০০ | |
| ক্রয় | ৮৪,০০০ | |
| বাদ: অলিখিত বহিঃফেরত | ১,০০০ | ৮৩,০০০ |
| বিক্রয়যোগ্য পণ্যের ব্যয় | ৯৫,০০০ | |
| বাদ: সমাপনী মজুদ | ২৫,০০০ | ৭০,০০০ |
| মোট মুনাফা | ১,৩২,০০০ | |
| বাদ: যাতায়াত খরচ | ৩,৯০০ | |
| জ্বালানি খরচ | ২,১০০ | |
| কু-ঋণ | ২,০০০ | |
| সন্দেহজনক পাওনা সঞ্চিতি | ২,৩০০ | |
| ব্যাংক জমাতিরিক্তের সুদ | ১,৬৫০ | ১১,৯৫০ |
| পরিচালন মুনাফা | ১,২০,০৫০ | |
| যোগ: বিনিয়োগের সুদ (১২,০০০ × ১০%) | ১,২০০ | |
| নিট মুনাফা | ১,২১,২৫০ |
লিলি এন্টারপ্রাইজ
মালিকানাস্বত্ব বিবরণী
৩০ জুন ২০২৫ সমাপ্ত বছরের জন্য
| বিবরণ | টাকা |
|---|---|
| প্রারম্ভিক মূলধন | ১,০৯,০০০ |
| যোগ: নিট মুনাফা | ১,২১,২৫০ |
| মোট | ২,৩০,২৫০ |
| বাদ: উত্তোলন | ৩০,০০০ |
| বাদ: আয়কর—ব্যক্তিগত ব্যয় | ৫,০০০ |
| সমাপনী মূলধন | ১,৯৫,২৫০ |
| যোগ: সাধারণ সঞ্চিতি | ৩০,৫০০ |
| মোট মালিকানাস্বত্ব | ২,২৫,৭৫০ |
লিলি এন্টারপ্রাইজ
আর্থিক অবস্থার বিবরণী
৩০ জুন ২০২৫ তারিখে
| সম্পদ | টাকা | টাকা |
|---|---|---|
| যন্ত্রপাতি | ১,৯০,৫০০ | |
| ১০% বিনিয়োগ | ১২,০০০ | ২,০২,৫০০ |
| সমাপনী মজুদ | ২৫,০০০ | |
| প্রাপ্য নোট | ১৫,০০০ | |
| দেনাদার ২৫,০০০ − কু-ঋণ ২,০০০ − সঞ্চিতি ২,৩০০ | ২০,৭০০ | |
| বিনিয়োগের সুদ প্রাপ্য | ১,২০০ | ৬১,৯০০ |
| মোট সম্পদ | ২,৬৪,৪০০ |
| মালিকানাস্বত্ব ও দায় | টাকা | টাকা |
|---|---|---|
| মোট মালিকানাস্বত্ব | ২,২৫,৭৫০ | |
| পাওনাদার (৫,০০০ − বহিঃফেরত ১,০০০) | ৪,০০০ | |
| ব্যাংক জমাতিরিক্ত | ৩৩,০০০ | |
| ব্যাংক জমাতিরিক্তের বকেয়া সুদ | ১,৬৫০ | ৩৮,৬৫০ |
| মোট মালিকানাস্বত্ব ও দায় | ২,৬৪,৪০০ |
অতএব বিবরণীর উভয় পাশ ২,৬৪,৪০০ টাকায় সমান।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।