২০২৫ সালের জানুয়ারি মাসে আরিয়ান ট্রেডার্সের ব্যবসায়ে নিম্নোক্ত ঘটনাগুলো সংঘটিত হয় :
জানু. ১ঃ নগদ ৯০,০০০ টাকা এবং ২০,০০০ টাকার ঋণ নিয়ে ব্যবসায় আরম্ভ করা হলো।
জানু. ৫ঃ মাসিক ২০,০০০ টাকা বেতনে একজন ম্যানেজার নিয়োগ।
জানু. ১০ঃ পণ্য বিক্রয় ২০,০০০ টাকা।
জানু. ১৫ঃ একটি আলমারি ক্রয় ৩০,০০০ টাকা।
জানু. ২০ঃ সুধিরের নিকট ৫% বাট্টায় ৭০০ টাকা দরে ৩০টি শাড়ি বিক্রয়। চালান নং ২০২।
জানু. ২৫ ব্যবসায়ের জন্য ৫০,০০০ টাকা মূল্যের একটি ডেলিভারি ভ্যান ক্রয়ের সিদ্ধান্ত গৃহীত হয়।
জানুয়ারি ৫-এর ম্যানেজার নিয়োগে কাজ শুরু বা বেতন প্রদান হয়নি এবং জানুয়ারি ২৫-এর ভ্যান ক্রয়ের সিদ্ধান্তও বাস্তবায়িত হয়নি; তাই এগুলো লেনদেন নয়।
লেনদেন নয় এমন ঘটনার সমষ্টি = ২০,০০০ + ৫০,০০০
= ৭০,০০০ টাকা।
চালান নং ২০২
তারিখ: ২০ জানুয়ারি ২০২৫
ক্রেতা: সুধির
| বিবরণ | পরিমাণ | দর (টাকা) | টাকা |
|---|---|---|---|
| শাড়ি | ৩০টি | ৭০০ | ২১,০০০ |
| বাদ: কারবারি বাট্টা ৫% | ১,০৫০ | ||
| চালানের নিট মূল্য | ১৯,৯৫০ |
| তারিখ | লেনদেনের প্রভাব | মোট সম্পদ A (টাকা) | দায় L (টাকা) | মালিকানাস্বত্ব OE (টাকা) |
|---|---|---|---|---|
| জানু. ১ | নগদ ৯০,০০০; ঋণ ২০,০০০ নিয়ে শুরু | ৯০,০০০ | ২০,০০০ | ৭০,০০০ |
| জানু. ৫ | নিয়োগমাত্র; কোনো প্রভাব নেই | ৯০,০০০ | ২০,০০০ | ৭০,০০০ |
| জানু. ১০ | নগদ বিক্রয় ২০,০০০ | ১,১০,০০০ | ২০,০০০ | ৯০,০০০ |
| জানু. ১৫ | নগদ কমে ৩০,০০০ ও আলমারি বাড়ে ৩০,০০০ | ১,১০,০০০ | ২০,০০০ | ৯০,০০০ |
| জানু. ২০ | বাট্টার পর ধারে বিক্রয় ১৯,৯৫০ | ১,২৯,৯৫০ | ২০,০০০ | ১,০৯,৯৫০ |
| জানু. ২৫ | সিদ্ধান্তমাত্র; কোনো প্রভাব নেই | ১,২৯,৯৫০ | ২০,০০০ | ১,০৯,৯৫০ |
শেষ ধাপে ১,২৯,৯৫০ = ২০,০০০ + ১,০৯,৯৫০; তাই A = L + OE বজায় আছে।
ফাতিহা ট্রেডার্সে ২০২৪ সালের মার্চ মাসে নিম্নোক্ত ব্যবসায়িক লেনদেনগুলো সংঘটিত হয়েছে:
মার্চ ১ঃ ব্যবসায় স্থানান্তর বাবদ ব্যয় ৩৫,০০০ টাকা।
মার্চ ২ঃ কর্মচারী শিহাবকে বেতন প্রদান ৩৫,০০০ টাকা।
মার্চ ৫ঃ নতুন যন্ত্রপাতি ক্রয় ২,৬০,০০০ টাকা।
মার্চ ৬ঃ নতুন যন্ত্রপাতি ক্রয় এর বহন খরচ ৭,০০০ টাকা।
মার্চ ৮ঃ নতুন যন্ত্রপাতির সংস্থাপন ব্যয় ১৩,০০০ টাকা।
মার্চ ১০ঃ পুরাতন প্রিন্টারের মেরামত ব্যয় ৩,০০০ টাকা।
মার্চ ১১ঃ অফিসের গাড়ির জন্য নতুন টায়ার ক্রয় ৫০,০০০ টাকা।
মার্চ ১৫ঃ নতুন পণ্যের গবেষণা ব্যয় ২০,০০০ টাকা।
বিলম্বিত মুনাফাজাতীয় ব্যয় = ব্যবসা স্থানান্তর ৩৫,০০০ + নতুন পণ্যের গবেষণা ২০,০০০
= ৫৫,০০০ টাকা।
মূলধনজাতীয় ব্যয় = যন্ত্রপাতির ক্রয়মূল্য ২,৬০,০০০ + বহন ৭,০০০ + সংস্থাপন ১৩,০০০
= ২,৮০,০০০ টাকা।
মুনাফাজাতীয় ব্যয় = বেতন ৩৫,০০০ + পুরাতন প্রিন্টার মেরামত ৩,০০০ + গাড়ির নতুন টায়ার ৫০,০০০
= ৮৮,০০০ টাকা।
পার্থক্য = ২,৮০,০০০ − ৮৮,০০০ = ১,৯২,০০০ টাকা।
যন্ত্রপাতির ব্যয়মূল্য = ২,৬০,০০০ + ৭,০০০ + ১৩,০০০ = ২,৮০,০০০ টাকা।
মূলধনজাতীয় প্রাপ্তি = বিক্রয়মূল্য = ২,৯৩,০০০ টাকা।
মূলধনজাতীয় আয় = ২,৯৩,০০০ − ২,৮০,০০০
= ১৩,০০০ টাকা।
জননী বিপণির ২০২২ সালের জানুয়ারি মাসের লেনদেনসমূহ নিম্নরূপ :
জানু. ১ঃ নগদ ৩,০০,০০০ টাকা ও ৭০,০০০ টাকার পণ্যদ্রব্য নিয়ে ব্যবসায় শুরু করা হলো।
জানু. ৫ঃ ৫% বাট্টায় কাজল বিপণি হতে প্রতি কেজি ৫৫ টাকা দরে ১,০০০ কেজি চাল ক্রয়। পরিবহন খরচ ১,২০০ টাকা। চালান নম্বর ৬৫। শর্ত ২/৫, নিট ১৫।
জানু. ১০ঃ রাজিব ট্রেডার্সের নিকট ৪৫,০০০ টাকার পণ্য বিক্রয় করে চেক পাওয়া গেল।
জানু. ১২ঃ ব্যবসায়ের জন্য কাগজ ও কলম ক্রয় ৫০০ টাকা।
জানু. ১৫ঃ কর্মচারীদের বেতন মালিক ব্যক্তিগতভাবে পরিশোধ করলেন ২০,০০০ টাকা।
জানু. ২৫ কিসমত স্টোর হতে প্রতি বস্তা ২,৫০০ টাকা দরে ৫০ বস্তা আটা ক্রয়। বাট্টা ১০%। শর্ত: ২/৭, নিট ৩০।
কাজল বিপণির বাট্টা = (১,০০০ × ৫৫) × ৫% = ২,৭৫০ টাকা।
কিসমত স্টোরের বাট্টা = (৫০ × ২,৫০০) × ১০% = ১২,৫০০ টাকা।
মোট কারবারি বাট্টা = ২,৭৫০ + ১২,৫০০
= ১৫,২৫০ টাকা।
জননী বিপণি
ক্রয় জাবেদা
জানুয়ারি ২০২২
| তারিখ | সরবরাহকারীর নাম ও বিবরণ | চালান নং | মোট মূল্য (টাকা) | বাট্টা (টাকা) | নিট মূল্য (টাকা) |
|---|---|---|---|---|---|
| জানু. ৫ | কাজল বিপণি—১,০০০ কেজি চাল × ৫৫ টাকা | ৬৫ | ৫৫,০০০ | ২,৭৫০ | ৫২,২৫০ |
| জানু. ২৫ | কিসমত স্টোর—৫০ বস্তা আটা × ২,৫০০ টাকা | — | ১,২৫,০০০ | ১২,৫০০ | ১,১২,৫০০ |
| মোট | ১,৮০,০০০ | ১৫,২৫০ | ১,৬৪,৭৫০ |
জননী বিপণি
সাধারণ জাবেদা
| তারিখ | হিসাবের নাম ও ব্যাখ্যা | ডেবিট (টাকা) | ক্রেডিট (টাকা) |
|---|---|---|---|
| জানু. ১ | নগদান হিসাব Dr. | ৩,০০,০০০ | — |
| ক্রয় হিসাব Dr. | ৭০,০০০ | — | |
| মূলধন হিসাব Cr. | — | ৩,৭০,০০০ | |
| জানু. ৫ | পরিবহন/বহন খরচ হিসাব Dr. | ১,২০০ | — |
| নগদান হিসাব Cr. | — | ১,২০০ | |
| জানু. ১০ | ব্যাংক হিসাব Dr. | ৪৫,০০০ | — |
| বিক্রয় হিসাব Cr. | — | ৪৫,০০০ | |
| জানু. ১২ | মনিহারি দ্রব্য হিসাব Dr. | ৫০০ | — |
| নগদান হিসাব Cr. | — | ৫০০ | |
| জানু. ১৫ | বেতন হিসাব Dr. | ২০,০০০ | — |
| মূলধন হিসাব Cr. | — | ২০,০০০ |
মালিক ব্যক্তিগত অর্থে ব্যবসায়ের বেতন দেওয়ায় তা অতিরিক্ত মূলধন হিসেবে ক্রেডিট হয়েছে।
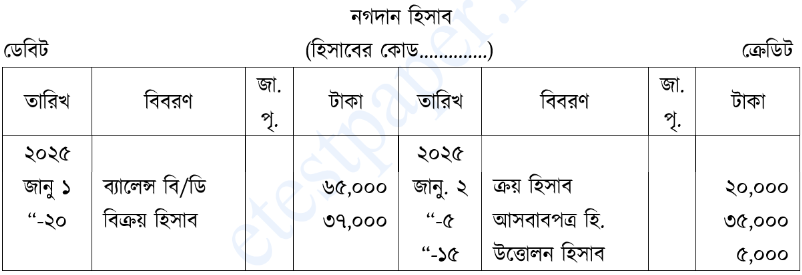
মোট নগদ প্রাপ্তি = প্রারম্ভিক জের ৬৫,০০০ + বিক্রয় ৩৭,০০০ = ১,০২,০০০ টাকা।
মোট নগদ প্রদান = ক্রয় ২০,০০০ + আসবাবপত্র ৩,০০০ + উত্তোলন ৫,০০০ = ২৮,০০০ টাকা।
সমাপনী নগদ উদ্বৃত্ত = ১,০২,০০০ − ২৮,০০০
= ৭৪,০০০ টাকা।
ফিনা এন্টারপ্রাইজ
সাধারণ জাবেদা
| তারিখ | ডেবিট হিসাব | ডেবিট (টাকা) | ক্রেডিট হিসাব | ক্রেডিট (টাকা) |
|---|---|---|---|---|
| জানু. ২ | ক্রয় | ২০,০০০ | নগদান | ২০,০০০ |
| জানু. ৫ | আসবাবপত্র | ৩,০০০ | নগদান | ৩,০০০ |
| জানু. ১৫ | উত্তোলন | ৫,০০০ | নগদান | ৫,০০০ |
| জানু. ২০ | নগদান | ৩৭,০০০ | বিক্রয় | ৩৭,০০০ |
বিক্রয় হিসাব—চলমান জের
| তারিখ | বিবরণ | ডেবিট | ক্রেডিট | জের |
|---|---|---|---|---|
| জানু. ২০ | নগদান | — | ৩৭,০০০ | ৩৭,০০০ Cr. |
ক্রয় হিসাব—চলমান জের
| তারিখ | বিবরণ | ডেবিট | ক্রেডিট | জের |
|---|---|---|---|---|
| জানু. ২ | নগদান | ২০,০০০ | — | ২০,০০০ Dr. |
আসবাবপত্র হিসাব—চলমান জের
| তারিখ | বিবরণ | ডেবিট | ক্রেডিট | জের |
|---|---|---|---|---|
| জানু. ৫ | নগদান | ৩,০০০ | — | ৩,০০০ Dr. |
উত্তোলন হিসাব—চলমান জের
| তারিখ | বিবরণ | ডেবিট | ক্রেডিট | জের |
|---|---|---|---|---|
| জানু. ১৫ | নগদান | ৫,০০০ | — | ৫,০০০ Dr. |
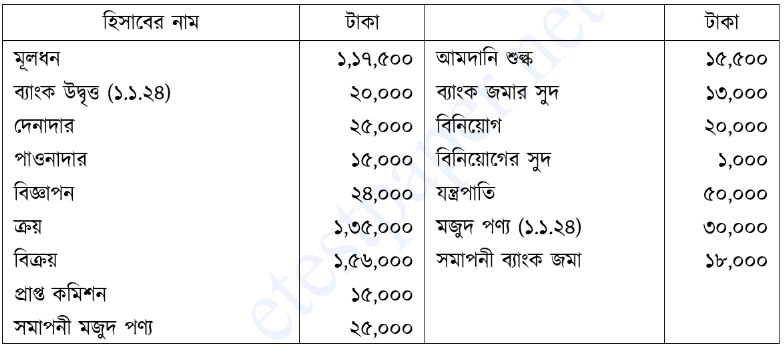
রেওয়ামিলে অন্তর্ভুক্ত হবে না—প্রারম্ভিক ব্যাংক জমাতিরিক্ত ২০,০০০ টাকা এবং সমাপনী মজুদ পণ্য ২৫,০০০ টাকা।
মোট = ২০,০০০ + ২৫,০০০
= ৪৫,০০০ টাকা।
রংধনু ট্রেডার্স
রেওয়ামিল
৩১ ডিসেম্বর ২০২৪
| হিসাবের নাম | ডেবিট (টাকা) | ক্রেডিট (টাকা) |
|---|---|---|
| দেনাদার | ২৫,০০০ | — |
| বিজ্ঞাপন | ২৪,০০০ | — |
| ক্রয় | ১,০৫,০০০ | — |
| আমদানি শুল্ক | ১৫,৫০০ | — |
| বিনিয়োগ | ২০,০০০ | — |
| যন্ত্রপাতি | ৫০,০০০ | — |
| মজুদ পণ্য (১-১-২৪) | ৩০,০০০ | — |
| সমাপনী ব্যাংক জমা | ১৮,০০০ | — |
| মূলধন | — | ১,১৭,৫০০ |
| পাওনাদার | — | ১৫,০০০ |
| বিক্রয় | — | ১,৫৬,০০০ |
| প্রাপ্ত কমিশন | — | ১৫,০০০ |
| ব্যাংক জমার সুদ | — | ১৩,০০০ |
| বিনিয়োগের সুদ | — | ১,০০০ |
| মোট | ২,৮৭,৫০০ | ৩,১৭,৫০০ |
প্রদত্ত উৎস অনুযায়ী ক্রেডিট মোট ডেবিটের চেয়ে ৩০,০০০ টাকা বেশি। তাই কোনো অঙ্ক অনুমান করে বদলানো ছাড়া সুষম রেওয়ামিল সম্ভব নয়।
মুনাফাজাতীয় আয় = বিক্রয় ১,৫৬,০০০ + প্রাপ্ত কমিশন ১৫,০০০ + ব্যাংক জমার সুদ ১৩,০০০ + বিনিয়োগের সুদ ১,০০০
= ১,৮৫,০০০ টাকা।
মুনাফাজাতীয় ব্যয় = প্রারম্ভিক মজুদ ৩০,০০০ + ক্রয় ১,০৫,০০০ + বিজ্ঞাপন ২৪,০০০ + আমদানি শুল্ক ১৫,৫০০
= ১,৭৪,৫০০ টাকা।
আকাশ এন্টারপ্রাইজ-এ ২০২৪ সালের মে মাসে নিম্নোক্ত লেনদেনগুলো সংঘটিত হয়েছে:
মে ৫ঃ সাজু স্টোরের নিকট পণ্য বিক্রয় ২৫,০০০ টাকা।
মে ৭ঃ ভাড়া প্রদান ১৮,৫০০ টাকা।
মে ১০ঃ কামাল এন্টারপ্রাইজের নিকট নগদে পণ্য বিক্রয় ৭০,০০০ টাকা।
মে ১২ঃ সাবিতের নিকট হতে নগদে পণ্য ক্রয় ৪০,০০০ টাকা।
মে ১৫ঃ আসবাবপত্র বিক্রয় করা হলো ৫,০০০ টাকা।
মে ২০ঃ ম্যানেজার সাব্বিরকে বেতন প্রদান করা হলো ৪০,০০০ টাকা। ভাউচার নম্বর ১০০।
পণ্য বিক্রয়ের পরিমাণ = ধারে বিক্রয় ২৫,০০০ + নগদ বিক্রয় ৭০,০০০
= ৯৫,০০০ টাকা।
আসবাবপত্র বিক্রয় ৫,০০০ টাকা মূলধনজাতীয় প্রাপ্তি; তাই পণ্য বিক্রয়ে অন্তর্ভুক্ত নয়।
| তারিখ | ডেবিট হিসাব | ডেবিট (টাকা) | ক্রেডিট হিসাব | ক্রেডিট (টাকা) |
|---|---|---|---|---|
| মে ৭ | ভাড়া | ১৮,৫০০ | নগদান | ১৮,৫০০ |
| মে ১০ | নগদান | ৭০,০০০ | বিক্রয় | ৭০,০০০ |
| মে ১২ | ক্রয় | ৪০,০০০ | নগদান | ৪০,০০০ |
| মে ১৫ | নগদান | ৫,০০০ | আসবাবপত্র | ৫,০০০ |
আসবাবপত্রের বইমূল্য না থাকায় বিক্রয়লাভ বা ক্ষতি নির্ণয় করা যায় না।
ডেবিট ভাউচার
ভাউচার নং: ১০০
তারিখ: ২০ মে ২০২৪
প্রাপক: ম্যানেজার সাব্বির
হিসাবের নাম: বেতন হিসাব
বিবরণ: মে মাসের বেতন প্রদান
পরিমাণ: ৪০,০০০ টাকা
কথায়: চল্লিশ হাজার টাকা মাত্র।
ডেবিট: বেতন হিসাব ৪০,০০০ টাকা
ক্রেডিট: নগদান হিসাব ৪০,০০০ টাকা
রনি ট্রেডার্সের ২০২৪ সালের আগস্ট মাসের লেনদেনসমূহ ছিল নিম্নরূপ:
আগস্ট ৫ঃ হোসেন মোবাইল মার্ট, বেলতলী এর নিকট প্রতিটি ৪০,০০০ টাকা দরে ১০টি মোবাইল ফোন বিক্রয়। কারবারি বাট্টা ৫%। চালান নম্বর ৫০১, আপ্যায়ন খরচ ৫০০ টাকা।
আগস্ট ১০ঃ জহুরা মোবাইল মার্ট, তালতলা, ময়মনসিংহ এর নিকট প্রতিটি ৫০,০০০ টাকা দরে ৮টি মোবাইল ফোন বিক্রয়। কারবারি বাট্টা ৬%। চালান নম্বর ৫১০, পরিবহন খরচ ৭০০ টাকা।
বিক্রয়সংক্রান্ত আনুষঙ্গিক খরচ = আপ্যায়ন ৫০০ + পরিবহন ৭০০
= ১,২০০ টাকা।
রনি ট্রেডার্স
বিক্রয় জাবেদা
আগস্ট ২০২৪
| তারিখ | ক্রেতার নাম ও ঠিকানা | চালান নং | মোট মূল্য (টাকা) | বাট্টা (টাকা) | নিট মূল্য (টাকা) |
|---|---|---|---|---|---|
| আগস্ট ৫ | হোসেন মোবাইল মার্ট, বেলতলী—১০টি × ৪০,০০০ | ৫০১ | ৪,০০,০০০ | ২০,০০০ | ৩,৮০,০০০ |
| আগস্ট ১০ | জহুরা মোবাইল মার্ট, তালতলা, ময়মনসিংহ—৮টি × ৫০,০০০ | ৫১০ | ৪,০০,০০০ | ২৪,০০০ | ৩,৭৬,০০০ |
| মোট | ৮,০০,০০০ | ৪৪,০০০ | ৭,৫৬,০০০ |
দেনাদার সহকারী খতিয়ান
হোসেন মোবাইল মার্ট হিসাব
| তারিখ | বিবরণ | ডেবিট | ক্রেডিট | জের |
|---|---|---|---|---|
| আগস্ট ৫ | বিক্রয় | ৩,৮০,০০০ | — | ৩,৮০,০০০ Dr. |
জহুরা মোবাইল মার্ট হিসাব
| তারিখ | বিবরণ | ডেবিট | ক্রেডিট | জের |
|---|---|---|---|---|
| আগস্ট ১০ | বিক্রয় | ৩,৭৬,০০০ | — | ৩,৭৬,০০০ Dr. |
অতএব সহকারী খতিয়ানে মোট দেনাদার জের = ৭,৫৬,০০০ টাকা।
নন্দন এন্টারপ্রাইজ এর রেওয়ামিল ও সমন্বয়সমূহ বিবেচনা করে বিশদ আয় বিবরণী, মালিকানাস্বত্বে পরিবর্তন বিবরণী এবং আর্থিক অবস্থার বিবরণী প্রস্তুত করো:
নন্দন এন্টারপ্রাইজ, রেওয়ামিল
৩১ ডিসেম্বর ২০২৪
সমন্বয়সমূহ: (১) সমাপনী মজুদ পণ্যের ক্রয়মূল্য ৬০,০০০ টাকা, যার বাজারমূল্য ২,০০০ টাকা বেশি; (২) যন্ত্রপাতির ওপর ৫% অবচয় ধরতে হবে; (৩) প্রাপ্য হিসাবের ৪,০০০ টাকা আদায়যোগ্য নয়, অবশিষ্ট প্রাপ্য হিসাবের ৫% কু-ঋণ সঞ্চিতি রাখতে হবে; (৪) বাকিতে পণ্য ক্রয় ২৫,০০০ টাকা হিসাবভুক্ত হয়নি।
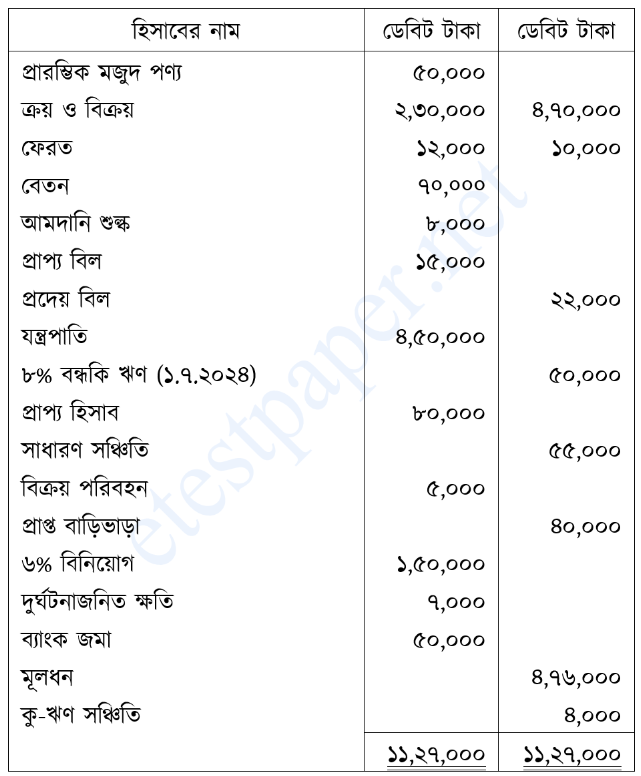
নন্দন এন্টারপ্রাইজ
বিশদ আয় বিবরণী
৩১ ডিসেম্বর ২০২৪ সমাপ্ত বছরের জন্য
| বিবরণ | টাকা | টাকা |
|---|---|---|
| বিক্রয় | ৪,৭০,০০০ | |
| বাদ: বিক্রয় ফেরত | ১২,০০০ | ৪,৫৮,০০০ |
| প্রারম্ভিক মজুদ | ৫০,০০০ | |
| ক্রয় (২,৩০,০০০ + অলিখিত ২৫,০০০) | ২,৫৫,০০০ | |
| বাদ: ক্রয় ফেরত | ১০,০০০ | ২,৪৫,০০০ |
| যোগ: আমদানি শুল্ক | ৮,০০০ | |
| বিক্রয়যোগ্য পণ্যের ব্যয় | ৩,০৩,০০০ | |
| বাদ: সমাপনী মজুদ—ক্রয়মূল্য | ৬০,০০০ | ২,৪৩,০০০ |
| মোট মুনাফা | ২,১৫,০০০ | |
| যোগ: কু-ঋণ সঞ্চিতি হ্রাসের নিট প্রভাব | ২০০ | |
| বাদ: বেতন | ৭০,০০০ | |
| বিক্রয় পরিবহন | ৫,০০০ | |
| যন্ত্রপাতির অবচয় | ২২,৫০০ | |
| দুর্ঘটনাজনিত ক্ষতি | ৭,০০০ | ১,০৪,৫০০ |
| পরিচালন মুনাফা | ১,১০,৭০০ | |
| যোগ: প্রাপ্ত বাড়িভাড়া | ৪০,০০০ | |
| বিনিয়োগের সুদ (১,৫০,০০০ × ৬%) | ৯,০০০ | ৪৯,০০০ |
| বাদ: বন্ধকি ঋণের সুদ (৫০,০০০ × ৮% × ৬/১২) | ২,০০০ | |
| নিট মুনাফা | ১,৫৭,৭০০ |
কু-ঋণ ৪,০০০ টাকা এবং নতুন সঞ্চিতি (৮০,০০০ − ৪,০০০) × ৫% = ৩,৮০০ টাকা; পুরোনো সঞ্চিতি ৮,০০০ টাকা হওয়ায় নিট আয় ৮,০০০ − ৪,০০০ − ৩,৮০০ = ২০০ টাকা।
নন্দন এন্টারপ্রাইজ
মালিকানাস্বত্বে পরিবর্তন বিবরণী
৩১ ডিসেম্বর ২০২৪ সমাপ্ত বছরের জন্য
| বিবরণ | টাকা |
|---|---|
| প্রারম্ভিক মূলধন | ৪,৭২,০০০ |
| যোগ: নিট মুনাফা | ১,৫৭,৭০০ |
| সমাপনী মূলধন | ৬,২৯,৭০০ |
| যোগ: সাধারণ সঞ্চিতি | ৫৫,০০০ |
| মোট মালিকানাস্বত্ব | ৬,৮৪,৭০০ |
নন্দন এন্টারপ্রাইজ
আর্থিক অবস্থার বিবরণী
৩১ ডিসেম্বর ২০২৪ তারিখে
| সম্পদ | টাকা | টাকা |
|---|---|---|
| যন্ত্রপাতি ৪,৫০,০০০ − অবচয় ২২,৫০০ | ৪,২৭,৫০০ | |
| ৬% বিনিয়োগ | ১,৫০,০০০ | ৫,৭৭,৫০০ |
| সমাপনী মজুদ | ৬০,০০০ | |
| প্রাপ্য হিসাব ৮০,০০০ − কু-ঋণ ৪,০০০ − সঞ্চিতি ৩,৮০০ | ৭২,২০০ | |
| প্রাপ্য বিল | ১৫,০০০ | |
| ব্যাংক জমা | ৫০,০০০ | |
| বিনিয়োগের সুদ প্রাপ্য | ৯,০০০ | ২,০৬,২০০ |
| মোট সম্পদ | ৭,৮৩,৭০০ |
| মালিকানাস্বত্ব ও দায় | টাকা | টাকা |
|---|---|---|
| মোট মালিকানাস্বত্ব | ৬,৮৪,৭০০ | |
| অলিখিত ধারে ক্রয়ের পাওনাদার | ২৫,০০০ | |
| প্রদেয় বিল | ২২,০০০ | |
| ৮% বন্ধকি ঋণ | ৫০,০০০ | |
| বন্ধকি ঋণের বকেয়া সুদ | ২,০০০ | ৯৯,০০০ |
| মোট মালিকানাস্বত্ব ও দায় | ৭,৮৩,৭০০ |
অতএব বিবরণীর উভয় পাশ ৭,৮৩,৭০০ টাকায় সমান।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।