মিম এন্টারপ্রাইজের ২০২৫ সালের মে মাসের ঘটনাগুলো নিম্নরূপ :
মে ১ঃ ব্যবসায়ে মূলধন আনয়ন ১,০০,০০০ টাকা।
মে ২ঃ বাকিতে পণ্য বিক্রয় ৩০,০০০ টাকা।
মে ১০ঃ যন্ত্রপাতি ক্রয় ৫০,০০০ টাকা।
মে ১৫ঃ ৪০,০০০ টাকা বেতনে একজন ম্যানেজার নিয়োগ দেওয়া হলো।
মে ২০ঃ মামুনের নিকট হতে পণ্য ক্রয় ২০,০০০ টাকা।
মে ২৫ঃ কাশেম ব্রাদার্স হতে প্রতি মাসে ১০,০০০ টাকার পণ্য ক্রয়ের ফরমায়েশ প্রদান।
মে ১৫-এর ৪০,০০০ টাকা বেতনে ম্যানেজার নিয়োগে এখনো সেবা বা অর্থের আদান-প্রদান হয়নি এবং মে ২৫-এর মাসিক ১০,০০০ টাকার ক্রয় ফরমায়েশও বাস্তবায়িত হয়নি।
লেনদেন নয় এমন ঘটনার মোট পরিমাণ = ৪০,০০০ + ১০,০০০
= ৫০,০০০ টাকা।
| তারিখ | সমীকরণ পদ্ধতিতে কারণসহ প্রভাব | সম্পদ | দায় | মালিকানাস্বত্ব |
|---|---|---|---|---|
| মে ১ | মূলধন আনায় নগদ ও OE বাড়ে | +১,০০,০০০ | — | +১,০০,০০০ |
| মে ২ | বাকিতে বিক্রয়ে প্রাপ্য ও আয় বাড়ে | +৩০,০০০ | — | +৩০,০০০ |
| মে ১০ | নগদ কমে ও যন্ত্রপাতি বাড়ে; মোট সম্পদ অপরিবর্তিত | ০ | — | — |
| মে ১৫ | নিয়োগমাত্র; কোনো প্রভাব নেই | — | — | — |
| মে ২০ | মামুনের কাছ থেকে ধারে ক্রয়ে পণ্য ও পাওনাদার বাড়ে | +২০,০০০ | +২০,০০০ | — |
| মে ২৫ | ফরমায়েশমাত্র; কোনো প্রভাব নেই | — | — | — |
লেনদেনগুলোর পর হিসাব সমীকরণ—
| তারিখ | মোট সম্পদ A | মোট দায় L | মালিকানাস্বত্ব OE | সমতা |
|---|---|---|---|---|
| মে ১ | ১,০০,০০০ | ০ | ১,০০,০০০ | ১,০০,০০০ = ০ + ১,০০,০০০ |
| মে ২ | ১,৩০,০০০ | ০ | ১,৩০,০০০ | ১,৩০,০০০ = ০ + ১,৩০,০০০ |
| মে ১০ | ১,৩০,০০০ | ০ | ১,৩০,০০০ | ১,৩০,০০০ = ০ + ১,৩০,০০০ |
| মে ২০ | ১,৫০,০০০ | ২০,০০০ | ১,৩০,০০০ | ১,৫০,০০০ = ২০,০০০ + ১,৩০,০০০ |
অতএব প্রতিটি ধাপে A = L + OE প্রমাণিত।
জনাব আয়ান ইসলাম তার ব্যবসায় প্রতিষ্ঠান 'আয়ান ট্রেডার্স'-এর হিসাব দুতরফা দাখিলা পদ্ধতিতে সংরক্ষণ করেন না। ২০২৫ সালের ১ জানুয়ারি তার ব্যবসায়ের মোট সম্পদ ও মোট দায়ের পরিমাণ যথাক্রমে ২,৫০,০০০ টাকা ও ১,১০,০০০ টাকা। উক্ত বছরে জনাব আয়ান ইসলাম আরও ৪০,০০০ টাকা নতুন করে ব্যবসায়ে বিনিয়োগ করেন এবং প্রতি মাসে নগদ ৩,০০০ টাকা করে ও ১৫,০০০ টাকার পণ্য উত্তোলন করেন।
৩১ ডিসেম্বর ২০২৫ তারিখে তার ব্যবসায়ের নিম্নোক্ত সম্পদ ও দায়সমূহ ছিল :
নগদ তহবিল ১,৪০,০০০ টাকা; আসবাবপত্র ৮০,০০০ টাকা; পাওনাদার ৩০,০০০ টাকা; মজুদ পণ্য ১,২০,০০০ টাকা; ঋণ ৫০,০০০ টাকা এবং দেনাদার ৭০,০০০ টাকা।
নগদ উত্তোলন = ৩,০০০ × ১২ = ৩৬,০০০ টাকা।
মোট উত্তোলন = নগদ ৩৬,০০০ + পণ্য ১৫,০০০
= ৫১,০০০ টাকা।
সমাপনী মোট সম্পদ = নগদ ১,৪০,০০০ + আসবাবপত্র ৮০,০০০ + মজুদ ১,২০,০০০ + দেনাদার ৭০,০০০
= ৪,১০,০০০ টাকা।
সমাপনী মোট দায় = পাওনাদার ৩০,০০০ + ঋণ ৫০,০০০ = ৮০,০০০ টাকা।
সমাপনী মূলধন = ৪,১০,০০০ − ৮০,০০০
= ৩,৩০,০০০ টাকা।
প্রারম্ভিক মূলধন = ২,৫০,০০০ − ১,১০,০০০ = ১,৪০,০০০ টাকা।
লাভ/ক্ষতি = সমাপনী মূলধন + উত্তোলন − অতিরিক্ত মূলধন − প্রারম্ভিক মূলধন
= ৩,৩০,০০০ + ৫১,০০০ − ৪০,০০০ − ১,৪০,০০০
= ২,০১,০০০ টাকা।
ফল ধনাত্মক হওয়ায় লাভ ২,০১,০০০ টাকা।
অপু এন্টারপ্রাইজের ২০২৫ সালের মে মাসের লেনদেনসমূহ নিম্নরূপ :
মে ১ঃ নগদ ২,০০,০০০ টাকা এবং ৫০,০০০ টাকার আসবাবপত্র নিয়ে ব্যবসায় শুরু করা হলো।
মে ৬ঃ ধারে পণ্য ক্রয় ৩০,০০০ টাকা।
মে ১৭ঃ চেকে বিমা সেলামি পরিশোধ ৩,০০০ টাকা।
মে ২০ঃ একটি আলমারি ক্রয় ২০,০০০ টাকা।
মে ২২ঃ ধারে পণ্য বিক্রয় ২৫,০০০ টাকা।
মে ২৮ঃ মালিক নিজ প্রয়োজনে ৪,০০০ টাকার পণ্য উত্তোলন করেন।
প্রারম্ভিক মূলধন = নগদ ২,০০,০০০ + আসবাবপত্র ৫০,০০০
= ২,৫০,০০০ টাকা।
| তারিখ | ডেবিট হিসাব | ডেবিট | ক্রেডিট হিসাব | ক্রেডিট |
|---|---|---|---|---|
| মে ৬ | ক্রয় | ৩০,০০০ | পাওনাদার | ৩০,০০০ |
| মে ১৭ | বিমা সেলামি | ৩,০০০ | ব্যাংক | ৩,০০০ |
| মে ২২ | প্রাপ্য হিসাব | ২৫,০০০ | বিক্রয় | ২৫,০০০ |
| মে ২৮ | উত্তোলন | ৪,০০০ | ক্রয় | ৪,০০০ |
নগদান হিসাব
| ডেবিট দিক | টাকা | ক্রেডিট দিক | টাকা |
|---|---|---|---|
| মে ১—মূলধন | ২,০০,০০০ | মে ২০—আলমারি | ২০,০০০ |
| মে ৩১—জের বহন | ১,৮০,০০০ | ||
| মোট | ২,০০,০০০ | মোট | ২,০০,০০০ |
আসবাবপত্র হিসাব
| ডেবিট দিক | টাকা | ক্রেডিট দিক | টাকা |
|---|---|---|---|
| মে ১—মূলধন | ৫০,০০০ | মে ৩১—জের বহন | ৭০,০০০ |
| মে ২০—নগদান | ২০,০০০ | ||
| মোট | ৭০,০০০ | মোট | ৭০,০০০ |
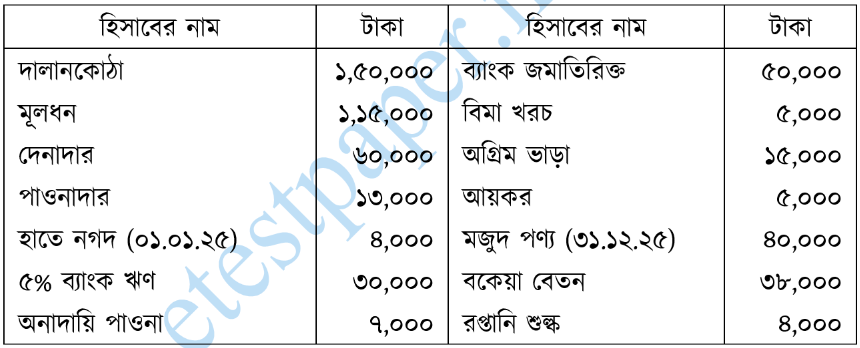
রেওয়ামিলে অন্তর্ভুক্ত হবে না—প্রারম্ভিক হাতে নগদ ৪,০০০ এবং সমাপনী মজুদ পণ্য ৪০,০০০ টাকা।
মোট = ৪,০০০ + ৪০,০০০
= ৪৪,০০০ টাকা।
হাসান এন্ড কোং
রেওয়ামিল
৩১ ডিসেম্বর ২০২৫
| হিসাবের নাম | ডেবিট | ক্রেডিট |
|---|---|---|
| দালানকোঠা | ১,৫০,০০০ | — |
| দেনাদার | ৬০,০০০ | — |
| অনাদায়ি পাওনা | ৭,০০০ | — |
| বিমা খরচ | ৫,০০০ | — |
| অগ্রিম ভাড়া | ১৫,০০০ | — |
| আয়কর | ৫,০০০ | — |
| রপ্তানি শুল্ক | ৪,০০০ | — |
| মূলধন | — | ১,১৫,০০০ |
| পাওনাদার | — | ১৩,০০০ |
| ৫% ব্যাংক ঋণ | — | ৩০,০০০ |
| ব্যাংক জমাতিরিক্ত | — | ৫০,০০০ |
| বকেয়া বেতন | — | ৩৮,০০০ |
| মোট | ২,৪৬,০০০ | ২,৪৬,০০০ |
সমাপনী মোট সম্পদ = দালানকোঠা ১,৫০,০০০ + দেনাদার ৬০,০০০ + অগ্রিম ভাড়া ১৫,০০০ + সমাপনী মজুদ ৪০,০০০
= ২,৬৫,০০০ টাকা।
সমাপনী মোট দায় = পাওনাদার ১৩,০০০ + ব্যাংক ঋণ ৩০,০০০ + ব্যাংক জমাতিরিক্ত ৫০,০০০ + বকেয়া বেতন ৩৮,০০০
= ১,৩১,০০০ টাকা।
শাহজাহান স্টোরস-এর ২০২৫ সালের জুন মাসের লেনদেনসমূহ নিম্নরূপ:
জুন ১ঃ মিলি স্টোরস-এর নিকট হতে প্রতি কেজি ১০০ টাকা দরে ৫০ কেজি মসুর ডাল ক্রয়। কারবারি বাট্টা ২%। চালান নং ২৫৩। শর্ত: ২/১০, নিট ২০। বহন খরচ ৫০০ টাকা।
" ১০ঃ শিকদার এন্ড সন্সের নিকট হতে প্রতি বস্তা ২,০০০ টাকা দরে ১০০ বস্তা আটা ক্রয়। কারবারি বাট্টা ৩%। চালান নং-২৫৪। প্যাকিং খরচ ১,০০০ টাকা।
ক্রয়সংক্রান্ত আনুষঙ্গিক খরচ = বহন ৫০০ + প্যাকিং ১,০০০
= ১,৫০০ টাকা।
শাহজাহান স্টোরস
ক্রয় জাবেদা
জুন ২০২৫
| তারিখ | সরবরাহকারী ও বিবরণ | চালান | মোট মূল্য | বাট্টা | নিট মূল্য |
|---|---|---|---|---|---|
| জুন ১ | মিলি স্টোরস—৫০ কেজি মসুর ডাল × ১০০ | ২৫৩ | ৫,০০০ | ১০০ | ৪,৯০০ |
| জুন ১০ | শিকদার এন্ড সন্স—১০০ বস্তা আটা × ২,০০০ | ২৫৪ | ২,০০,০০০ | ৬,০০০ | ১,৯৪,০০০ |
| মোট | ২,০৫,০০০ | ৬,১০০ | ১,৯৮,৯০০ |
ক্রয় হিসাব
| ডেবিট দিক | টাকা | ক্রেডিট দিক | টাকা |
|---|---|---|---|
| জুন ৩০—ক্রয় জাবেদা | ১,৯৮,৯০০ | জুন ৩০—আয় সারাংশে স্থানান্তর | ১,৯৮,৯০০ |
বহন খরচ হিসাব
| ডেবিট দিক | টাকা | ক্রেডিট দিক | টাকা |
|---|---|---|---|
| জুন ১—নগদান | ৫০০ | জুন ৩০—আয় সারাংশে স্থানান্তর | ৫০০ |
প্যাকিং খরচ হিসাব
| ডেবিট দিক | টাকা | ক্রেডিট দিক | টাকা |
|---|---|---|---|
| জুন ১০—নগদান | ১,০০০ | জুন ৩০—আয় সারাংশে স্থানান্তর | ১,০০০ |
সাকিব ট্রেডার্সের ২০২৫ সালের এপ্রিল মাসে নিম্নোক্ত ব্যবসায়িক লেনদেনসমূহ সংঘটিত হয়েছে :
এপ্রিল ১ঃ মূলধন আনয়ন ১,০০,০০০ টাকা।
এপ্রিল ২ঃ সেবার বিনিময়ে কমিশন গ্রহণ ১০,০০০ টাকা।
এপ্রিল ৩ঃ আসবাবপত্রের অবচয় ২০,০০০ টাকা।
এপ্রিল ৪ঃ পুরাতন যন্ত্রপাতি বিক্রয় ৫০,০০০ টাকা।
এপ্রিল ৬ঃ শেয়ারে বিনিয়োগ হতে লভ্যাংশ প্রাপ্তি ১৫,০০০ টাকা।
এপ্রিল ৮ঃ সুনামের মূল্য ৪০,০০০ টাকা।
এপ্রিল ১০ঃ ঋণ গ্রহণ ৩০,০০০ টাকা।
এপ্রিল ১২ঃ উপভাড়া ১২,০০০ টাকা।
এপ্রিল ১৫ঃ জমি বিক্রয় ২০,০০০ টাকা।
এপ্রিল ২০ঃ বাকিতে পণ্য বিক্রয় ১৫,০০০ টাকা।
অদৃশ্যমান লেনদেন হলো আসবাবপত্রের অবচয় ২০,০০০ এবং সুনামের মূল্যায়ন ৪০,০০০ টাকা।
মোট অদৃশ্যমান লেনদেন = ২০,০০০ + ৪০,০০০
= ৬০,০০০ টাকা।
মূলধনজাতীয় প্রাপ্তি = মূলধন আনয়ন ১,০০,০০০ + পুরাতন যন্ত্রপাতি বিক্রয় ৫০,০০০ + ঋণ গ্রহণ ৩০,০০০ + জমি বিক্রয় ২০,০০০
= ২,০০,০০০ টাকা।
মুনাফাজাতীয় আয় = কমিশন ১০,০০০ + লভ্যাংশ ১৫,০০০ + উপভাড়া ১২,০০০ + পণ্য বিক্রয় ১৫,০০০
= ৫২,০০০ টাকা।
অবচয় ব্যয় এবং সুনামের মূল্যায়ন আয় নয়।
রাফি ট্রেডার্সের ২০২৫ সালের জুন, ১ তারিখে নগদ ১,৪০,০০০ টাকা, আসবাবপত্র ৭৫,০০০ টাকা ও ৫৫,০০০ টাকার ঋণ নিয়ে ব্যবসায় আরম্ভ করে। উক্ত মাসে ব্যবসায়ের অন্যান্য লেনদেনসমূহ ছিল নিম্নরূপ :
জুন ২ঃ বাকিতে পণ্য ক্রয় ৫০,০০০ টাকা।
জুন ৭ঃ কাগজ ক্রয় করা হলো ৫,০০০ টাকা।
জুন ১০ঃ কম্পিউটার মেরামত খরচ প্রদান ৩,০০০ টাকা।
জুন ১২ঃ চেকে অফিস ভাড়া প্রদান ২০,০০০ টাকা।
জুন ২৭ঃ জাহিদ স্টোরের নিকট ১০% বাট্টায় নগদে ৪০,০০০ টাকার পণ্য বিক্রয় করা হলো। [ভাউচার নম্বর : ১২৪৫]।
প্রারম্ভিক সম্পদ = নগদ ১,৪০,০০০ + আসবাবপত্র ৭৫,০০০ = ২,১৫,০০০ টাকা।
প্রারম্ভিক মূলধন = ২,১৫,০০০ − ঋণ ৫৫,০০০
= ১,৬০,০০০ টাকা।
| তারিখ | ডেবিট হিসাব | ডেবিট | ক্রেডিট হিসাব | ক্রেডিট |
|---|---|---|---|---|
| জুন ২ | ক্রয় | ৫০,০০০ | পাওনাদার | ৫০,০০০ |
| জুন ৭ | মনিহারি/কাগজ | ৫,০০০ | নগদান | ৫,০০০ |
| জুন ১০ | মেরামত | ৩,০০০ | নগদান | ৩,০০০ |
| জুন ১২ | অফিস ভাড়া | ২০,০০০ | ব্যাংক | ২০,০০০ |
ক্রেডিট ভাউচার
ভাউচার নং: ১২৪৫
তারিখ: ২৭ জুন ২০২৫
প্রদানকারী: জাহিদ স্টোর
বিবরণ: ১০% কারবারি বাট্টায় নগদ পণ্য বিক্রয়
মোট মূল্য: ৪০,০০০ টাকা
বাদ: বাট্টা ৪,০০০ টাকা
প্রাপ্ত নিট নগদ: ৩৬,০০০ টাকা
কথায়: ছত্রিশ হাজার টাকা মাত্র।
ডেবিট: নগদান হিসাব ৩৬,০০০ টাকা
ক্রেডিট: বিক্রয় হিসাব ৩৬,০০০ টাকা
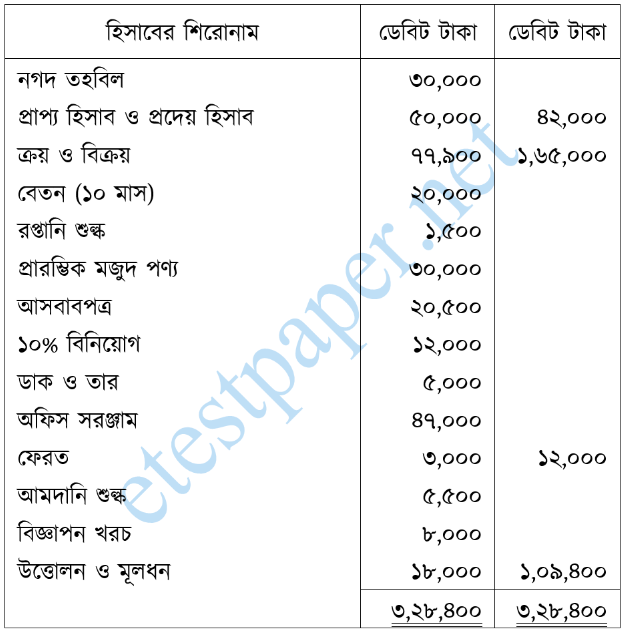
রিয়ান এন্টারপ্রাইজের নিম্নোক্ত রেওয়ামিল ও সমন্বয়সমূহ বিবেচনা করে বিশদ আয় বিবরণী, মালিকানাস্বত্বে পরিবর্তন বিবরণী এবং আর্থিক অবস্থার বিবরণী প্রস্তুত করো।
রিয়ান এন্টারপ্রাইজ
রেওয়ামিল
৩১ ডিসেম্বর, ২০২৫
সমন্বয়সমূহ : (১) সমাপনী মজুদ পণ্য ২০,০০০ টাকা; (২) বাকিতে পণ্য বিক্রয় ১০,০০০ টাকা হিসাবভুক্ত হয়নি; (৩) স্থায়ী সম্পদের ওপর ৫% অবচয় ধার্য করতে হবে; (৪) মালিক ব্যক্তিগত প্রয়োজনে ২,০০০ টাকার পণ্য উত্তোলন করেছেন।
রিয়ান এন্টারপ্রাইজ
বিশদ আয় বিবরণী
৩১ ডিসেম্বর ২০২৫ সমাপ্ত বছরের জন্য
| বিবরণ | টাকা | টাকা |
|---|---|---|
| বিক্রয় (১,৩৫,০০০ + অলিখিত ১০,০০০) | ১,৪৫,০০০ | |
| বাদ: বিক্রয় ফেরত | ৩,০০০ | ১,৪২,০০০ |
| প্রারম্ভিক মজুদ | ৩০,০০০ | |
| ক্রয় | ৭৭,৯০০ | |
| বাদ: পণ্য উত্তোলন | ২,০০০ | |
| বাদ: ক্রয় ফেরত | ১২,০০০ | ৬৩,৯০০ |
| যোগ: আমদানি শুল্ক | ৫,৫০০ | |
| বিক্রয়যোগ্য পণ্যের ব্যয় | ৯৯,৪০০ | |
| বাদ: সমাপনী মজুদ | ২০,০০০ | ৭৯,৪০০ |
| মোট মুনাফা | ৬২,৬০০ | |
| বাদ: বেতন (২০,০০০ + বকেয়া ৪,০০০) | ২৪,০০০ | |
| রপ্তানি শুল্ক | ১,৫০০ | |
| ডাক ও তার | ৫,০০০ | |
| বিজ্ঞাপন | ৮,০০০ | |
| স্থায়ী সম্পদের অবচয় | ৩,৩৭৫ | ৪১,৮৭৫ |
| পরিচালন মুনাফা | ২০,৭২৫ | |
| যোগ: বিনিয়োগের সুদ (১২,০০০ × ১০%) | ১,২০০ | |
| নিট মুনাফা | ২১,৯২৫ |
দুই মাসের বকেয়া বেতন = ২০,০০০ ÷ ১০ × ২ = ৪,০০০ টাকা। স্থায়ী সম্পদ = আসবাবপত্র ২০,৫০০ + অফিস সরঞ্জাম ৪৭,০০০; অবচয় = ৬৭,৫০০ × ৫% = ৩,৩৭৫ টাকা।
রিয়ান এন্টারপ্রাইজ
মালিকানাস্বত্বে পরিবর্তন বিবরণী
| বিবরণ | টাকা |
|---|---|
| প্রারম্ভিক মূলধন | ১,৩৯,৪০০ |
| যোগ: নিট মুনাফা | ২১,৯২৫ |
| মোট | ১,৬১,৩২৫ |
| বাদ: নগদ উত্তোলন ১৮,০০০ + পণ্য উত্তোলন ২,০০০ | ২০,০০০ |
| সমাপনী মূলধন | ১,৪১,৩২৫ |
রিয়ান এন্টারপ্রাইজ
আর্থিক অবস্থার বিবরণী
৩১ ডিসেম্বর ২০২৫
| সম্পদ | টাকা | টাকা |
|---|---|---|
| আসবাবপত্র ২০,৫০০ − অবচয় ১,০২৫ | ১৯,৪৭৫ | |
| অফিস সরঞ্জাম ৪৭,০০০ − অবচয় ২,৩৫০ | ৪৪,৬৫০ | |
| ১০% বিনিয়োগ | ১২,০০০ | ৭৬,১২৫ |
| সমাপনী মজুদ | ২০,০০০ | |
| প্রাপ্য হিসাব ৫০,০০০ + অলিখিত বিক্রয় ১০,০০০ | ৬০,০০০ | |
| বিনিয়োগের সুদ প্রাপ্য | ১,২০০ | |
| নগদ তহবিল | ৩০,০০০ | ১,১১,২০০ |
| মোট সম্পদ | ১,৮৭,৩২৫ |
| মালিকানাস্বত্ব ও দায় | টাকা | টাকা |
|---|---|---|
| সমাপনী মূলধন | ১,৪১,৩২৫ | |
| প্রদেয় হিসাব | ৪২,০০০ | |
| বকেয়া বেতন | ৪,০০০ | ৪৬,০০০ |
| মোট মালিকানাস্বত্ব ও দায় | ১,৮৭,৩২৫ |
অতএব উভয় পাশ ১,৮৭,৩২৫ টাকায় সমান।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।