সুন্দরবন হার্ডওয়্যারের ২০২৪ সালের এপ্রিল মাসের কিতপয় লেনদেন নিম্নরূপ:
এপ্রিল ১ঃ নগদ ৫০,০০০ টাকা এবং ৪০,০০০ টাকা ব্যাংক জমা নিয়ে ব্যবসায় শুরু করেন।
এপ্রিল ৫ঃ শাপলা ট্রেডার্সের নিকট ৫,০০০ টাকার পণ্য ক্রয়ের ফরমায়েশপত্র প্রদান।
এপ্রিল ৮ঃ ধারে পণ্য ক্রয় ২০,০০০ টাকা।
এপ্রিল ১০ঃ ব্যাংকে জমা দেওয়া হলো ১০,০০০ টাকা।
এপ্রিল ১৫ঃ বেতন প্রদান ৫,০০০ টাকা।
এপ্রিল ২২ঃ অফিস ভাড়া প্রদান ৫,০০০ টাকা।
এপ্রিল ২৫ঃ আসবাবপত্র ক্রয় ১০,০০০ টাকা।
এপ্রিল ৩০ঃ বিজ্ঞাপন খরচ ৪,০০০ টাকা।
এপ্রিল ৫ তারিখে ৫,০০০ টাকার পণ্য ক্রয়ের ফরমায়েশপত্র দেওয়া হয়েছে। এতে প্রতিষ্ঠানের সম্পদ, দায় বা মালিকানাস্বত্বের কোনো পরিবর্তন হয়নি; তাই এটি ব্যবসায়িক লেনদেন নয়।
অতএব ব্যবসায়িক লেনদেন নয় এমন ঘটনার মোট পরিমাণ = ৫,০০০ টাকা।
এপ্রিল ১ তারিখে প্রারম্ভিক স্বত্বাধিকার = নগদ ৫০,০০০ + ব্যাংক জমা ৪০,০০০ = ৯০,০০০ টাকা।
এপ্রিল ৫-এর ফরমায়েশ কোনো লেনদেন নয় এবং এপ্রিল ৮-এর ধারে ক্রয়ে সম্পদ ও দায় সমপরিমাণে বাড়ে; তাই স্বত্বাধিকার অপরিবর্তিত থাকে। এপ্রিল ১০-এর ব্যাংকে জমাও সম্পদের অভ্যন্তরীণ পরিবর্তন।
এপ্রিল ১৫ তারিখে বেতন ব্যয়ের কারণে স্বত্বাধিকার ৫,০০০ টাকা কমে।
অতএব এপ্রিল ১৫ শেষে স্বত্বাধিকার = ৯০,০০০ − ৫,০০০ = ৮৫,০০০ টাকা।
উদ্দীপকে এপ্রিল ১৮ তারিখের কোনো লেনদেন নেই; তাই এপ্রিল ২২ থেকে ৩০ তারিখের লেনদেনের প্রভাব দেখানো হলো। এপ্রিল ১৫ শেষে মোট সম্পদ ১,০৫,০০০ টাকা, দায় ২০,০০০ টাকা এবং মালিকানাস্বত্ব ৮৫,০০০ টাকা।
| তারিখ | লেনদেনের প্রভাব | মোট সম্পদ A (টাকা) | দায় L (টাকা) | মালিকানাস্বত্ব OE (টাকা) |
|---|---|---|---|---|
| এপ্রিল ২২ | নগদ ৫,০০০ কমে; ভাড়া ব্যয়ে OE ৫,০০০ কমে | ১,০০,০০০ | ২০,০০০ | ৮০,০০০ |
| এপ্রিল ২৫ | নগদ ১০,০০০ কমে ও আসবাবপত্র ১০,০০০ বাড়ে; মোট সম্পদ অপরিবর্তিত | ১,০০,০০০ | ২০,০০০ | ৮০,০০০ |
| এপ্রিল ৩০ | নগদ ৪,০০০ কমে; বিজ্ঞাপন ব্যয়ে OE ৪,০০০ কমে | ৯৬,০০০ | ২০,০০০ | ৭৬,০০০ |
শেষ ধাপে ৯৬,০০০ = ২০,০০০ + ৭৬,০০০; অতএব A = L + OE বজায় আছে।
সমীর বালা তাঁর ব্যবসায়ের হিসাব যথাযথভাবে সংরক্ষণ করেন না। নিম্নোক্ত তথ্যসমূহ তার হিসাব বই থেকে সংগ্রহ করা হয়েছে:
সমীর বালা নগদ ২০,০০০ টাকা এবং ৫,০০০ টাকার পণ্য উত্তোলন করেন। তিনি তার ব্যক্তিগত তহবিল থেকে ৫৫,০০০ টাকা দিয়ে একটি ডেলিভারি ভ্যান ক্রয় করেন।
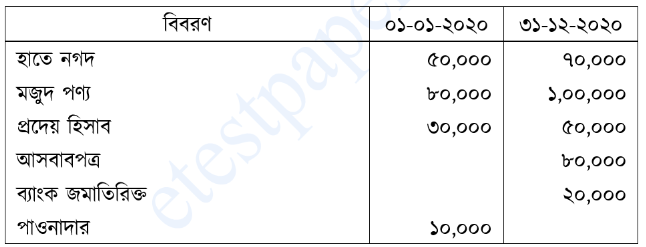
১ জানুয়ারি ২০২০ তারিখে মোট সম্পদ = হাতে নগদ ৫০,০০০ + মজুদ পণ্য ৮০,০০০ + প্রাপ্য হিসাব ৩০,০০০
= ১,৬০,০০০ টাকা।
প্রারম্ভিক দায় = পাওনাদার ১০,০০০ টাকা।
প্রারম্ভিক মূলধন = ১,৬০,০০০ − ১০,০০০
= ১,৫০,০০০ টাকা।
৩১ ডিসেম্বর ২০২০ তারিখে মোট সম্পদ = হাতে নগদ ৭০,০০০ + মজুদ পণ্য ১,০০,০০০ + প্রাপ্য হিসাব ৫০,০০০ + আসবাবপত্র ৮০,০০০
= ৩,০০,০০০ টাকা।
সমাপনী দায় = ব্যাংক জমাতিরিক্ত ২০,০০০ টাকা।
সমাপনী মূলধন = ৩,০০,০০০ − ২০,০০০
= ২,৮০,০০০ টাকা।
মোট উত্তোলন = নগদ ২০,০০০ + পণ্য ৫,০০০ = ২৫,০০০ টাকা।
ব্যক্তিগত তহবিল দিয়ে ব্যবসায়ের ডেলিভারি ভ্যান ক্রয় করায় অতিরিক্ত মূলধন = ৫৫,০০০ টাকা।
লাভ/ক্ষতি = সমাপনী মূলধন + উত্তোলন − অতিরিক্ত মূলধন − প্রারম্ভিক মূলধন
= ২,৮০,০০০ + ২৫,০০০ − ৫৫,০০০ − ১,৫০,০০০
= ১,০০,০০০ টাকা।
ফল ধনাত্মক হওয়ায় ব্যবসায়ের লাভ ১,০০,০০০ টাকা।
'চাদনী ডিপার্টমেন্টাল স্টোর'-এর ২০২৪ সালের মার্চ মাসে নিম্নোক্ত লেনদেনসমূহ সংঘটিত হয়েছে:
মার্চ ১ঃ ঢাকা হতে বরিশাল ব্যবসায় স্থানান্তর ব্যয় ১০,০০০ টাকা।
মার্চ ৫ঃ নতুন যন্ত্রপাতি ক্রয় ১,৫০,০০০ টাকা।
মার্চ ১০ঃ যন্ত্রপাতি ক্রয়ের বহন খরচ ১০,০০০ টাকা।
মার্চ ১৫ঃ নতুন পণ্যের গবেষণা ব্যয় ২০,০০০ টাকা।
মার্চ ২০ঃ যন্ত্রপাতি সংস্থাপন ব্যয় ১৫,০০০ টাকা।
মার্চ ৩০ঃ অফিসের গাড়ির জন্য ব্যাটারি ক্রয় ৪০,০০০ টাকা।
ব্যবসা স্থানান্তর ব্যয় এবং নতুন পণ্যের গবেষণা ব্যয়ের সুফল একাধিক হিসাবকালে পাওয়া যায়।
বিলম্বিত মুনাফাজাতীয় ব্যয় = স্থানান্তর ব্যয় ১০,০০০ + গবেষণা ব্যয় ২০,০০০
= ৩০,০০০ টাকা।
যন্ত্রপাতি ব্যবহারের উপযোগী করা পর্যন্ত সব ব্যয় এর মূলধনজাতীয় ব্যয়ের অংশ।
মূলধনজাতীয় ব্যয় = যন্ত্রপাতির ক্রয়মূল্য ১,৫০,০০০ + বহন খরচ ১০,০০০ + সংস্থাপন ব্যয় ১৫,০০০
= ১,৭৫,০০০ টাকা।
বিদ্যমান অফিস গাড়ির ব্যাটারি প্রতিস্থাপন ব্যয় মুনাফাজাতীয় ব্যয়; তাই এটি মূলধনজাতীয় ব্যয়ে অন্তর্ভুক্ত নয়।
যন্ত্রপাতির ব্যয়মূল্য = ১,৭৫,০০০ টাকা।
মুনাফা = ১,৭৫,০০০ × ১৫% = ২৬,২৫০ টাকা।
নির্ধারিত বিক্রয়মূল্য = ১,৭৫,০০০ + ২৬,২৫০
= ২,০১,২৫০ টাকা।
অর্নব এন্ড সেন্সের ২০২৪ সালের মার্চ মাসের লেনদেনসমূহ নিম্নরূপ:
মার্চ ১ঃ নগদ ৫৫,০০০ টাকা এবং ৫০,০০০ টাকার পণ্যদ্রব্য নিয়ে ব্যবসায় শুরু করেন।
মার্চ ৫ঃ সাকিব ব্রাদার্সের নিকট ৫% বাট্টায় প্রতি প্যাকেট ৫০০ টাকা দরে ১০০ প্যাকেট গুঁড়াদুধ বিক্রয়। চালান নং ১৫০, পরিবহন খরচ ১,০০০ টাকা।
মার্চ ১০ঃ সাকিব ব্রাদার্স হতে ১৫,০০০ টাকার চেক প্রাপ্তি।
মার্চ ১৫ঃ আয়কর প্রদান ৫,০০০ টাকা।
মার্চ ২০ঃ সজিব ব্রাদার্সের নিকট ১০% বাট্টায় প্রতি টিন ২৫০ টাকা দরে ১০০ টিন বিস্কুট বিক্রয়। প্যাকিং খরচ ৫০০ টাকা। চালান নং ১৫১।
মার্চ ২৫ঃ বিজ্ঞাপনের জন্য বিনামূল্যে পণ্য বিতরণ ৫,০০০ টাকা।
বিক্রয়সংক্রান্ত আনুষঙ্গিক খরচ = পরিবহন খরচ ১,০০০ + প্যাকিং খরচ ৫০০
= ১,৫০০ টাকা।
অর্নব এন্ড সন্স
বিক্রয় জাবেদা
মার্চ ২০২৪
| তারিখ | ক্রেতার নাম ও বিবরণ | চালান নং | মোট মূল্য (টাকা) | কারবারি বাট্টা (টাকা) | নিট মূল্য (টাকা) |
|---|---|---|---|---|---|
| মার্চ ৫ | সাকিব ব্রাদার্স—১০০ প্যাকেট গুঁড়াদুধ × ৫০০ টাকা | ১৫০ | ৫০,০০০ | ২,৫০০ | ৪৭,৫০০ |
| মার্চ ২০ | সজিব ব্রাদার্স—১০০ টিন বিস্কুট × ২৫০ টাকা | ১৫১ | ২৫,০০০ | ২,৫০০ | ২২,৫০০ |
| মোট | ৭৫,০০০ | ৫,০০০ | ৭০,০০০ |
পরিবহন ও প্যাকিং খরচ বিক্রয় জাবেদায় অন্তর্ভুক্ত হয় না।
অর্নব এন্ড সন্স
সাধারণ জাবেদা
| তারিখ | হিসাবের নাম ও ব্যাখ্যা | ডেবিট (টাকা) | ক্রেডিট (টাকা) |
|---|---|---|---|
| মার্চ ১ | নগদান হিসাব Dr. | ৫৫,০০০ | — |
| পণ্য/ক্রয় হিসাব Dr. | ৫০,০০০ | — | |
| মূলধন হিসাব Cr. | — | ১,০৫,০০০ | |
| মার্চ ৫ | পরিবহন খরচ হিসাব Dr. | ১,০০০ | — |
| নগদান হিসাব Cr. | — | ১,০০০ | |
| মার্চ ১০ | ব্যাংক হিসাব Dr. | ১৫,০০০ | — |
| সাকিব ব্রাদার্স হিসাব Cr. | — | ১৫,০০০ | |
| মার্চ ১৫ | উত্তোলন হিসাব Dr. | ৫,০০০ | — |
| নগদান হিসাব Cr. | — | ৫,০০০ | |
| মার্চ ২০ | প্যাকিং খরচ হিসাব Dr. | ৫০০ | — |
| নগদান হিসাব Cr. | — | ৫০০ | |
| মার্চ ২৫ | বিজ্ঞাপন হিসাব Dr. | ৫,০০০ | — |
| ক্রয় হিসাব Cr. | — | ৫,০০০ |
আয়কর মালিকের ব্যক্তিগত ব্যয় হওয়ায় উত্তোলন হিসেবে এবং বিনামূল্যে বিতরণ করা পণ্য ক্রয় হিসাব কমিয়ে লেখা হয়েছে।
মি. রফিক-এর একটি পাইকারি প্রতিষ্ঠান, ২০২২ সালের জুন মাসের কিতপয় লেনদেন নিম্নরূপ:
জুন ১ঃ চেতি ট্রেডার্সের নিকট হতে প্রতি বস্তা ২,০০০ টাকা দরে ৫০ বস্তা আটা ক্রয়। কারবারি বাট্টা ১০%। চালান নং ৫৫।
জুন ৫ঃ ধারে পণ্য বিক্রয় ১৫,০০০ টাকা।
জুন ১৫ঃ চেতি ট্রেডার্সকে ১০ বস্তা আটা বিনষ্ট হওয়ার কারণে ফেরত পাঠানো হলো। ডেবিট নোট নং ১৩২।
জুন ২৫ঃ দেনাদারের নিকট হতে চেক প্রাপ্তি ১০,০০০ টাকা।
ধারে বিক্রয় থেকে দেনাদার সৃষ্টি = ১৫,০০০ টাকা।
চেকে আদায় = ১০,০০০ টাকা।
নিট দেনাদার = ১৫,০০০ − ১০,০০০
= ৫,০০০ টাকা।
মি. রফিক
ক্রয় জাবেদা
জুন ২০২২
| তারিখ | সরবরাহকারীর নাম ও বিবরণ | চালান নং | মোট মূল্য (টাকা) | কারবারি বাট্টা (টাকা) | নিট মূল্য (টাকা) |
|---|---|---|---|---|---|
| জুন ১ | চেতি ট্রেডার্স—৫০ বস্তা আটা × ২,০০০ টাকা | ৫৫ | ১,০০,০০০ | ১০,০০০ | ৯০,০০০ |
| মোট | ১,০০,০০০ | ১০,০০০ | ৯০,০০০ |
ডেবিট নোট নং ১৩২
তারিখ: ১৫ জুন ২০২২
প্রাপক: চেতি ট্রেডার্স
| বিবরণ | পরিমাণ | দর (টাকা) | মোট (টাকা) |
|---|---|---|---|
| বিনষ্ট হওয়ায় ফেরত—আটা | ১০ বস্তা | ২,০০০ | ২০,০০০ |
| বাদ: কারবারি বাট্টা ১০% | ২,০০০ | ||
| ডেবিটকৃত নিট মূল্য | ১৮,০০০ |
উপরের পণ্য ফেরতের জন্য চেতি ট্রেডার্সের হিসাব ১৮,০০০ টাকা ডেবিট করা হলো।
পূর্বাচল ফ্যাশন ২০২০ সালের ১ মে তারিখে নগদ ১,৫০,০০০ টাকা ও ৫০,০০০ টাকার পণ্যদ্রব্য নিয়ে ব্যবসায় শুরু করেন। উক্ত মাসে ব্যবসায়ের অন্যান্য লেনদেনগুলো নিম্নরূপ:
মে ৩ঃ ধারে পণ্য বিক্রয় ৩০,০০০ টাকা।
মে ১০ঃ ব্যাংকে জমা দেওয়া হলো ১৫,০০০ টাকা।
মে ১৫ঃ নগদে পণ্য ক্রয় ১০,০০০ টাকা।
মে ২০ঃ পণ্য বিক্রয় করে চেক প্রাপ্তি ৫,০০০ টাকা।
নিট বিক্রয় = ধারে বিক্রয় ৩০,০০০ + চেকের মাধ্যমে বিক্রয় ৫,০০০
= ৩৫,০০০ টাকা।
পূর্বাচল ফ্যাশন
নগদান হিসাব
| ডেবিট দিক | টাকা | ক্রেডিট দিক | টাকা |
|---|---|---|---|
| মে ১—মূলধন | ১,৫০,০০০ | মে ১০—ব্যাংক | ১৫,০০০ |
| মে ১৫—ক্রয় | ১০,০০০ | ||
| মে ৩১—জের বহন | ১,২৫,০০০ | ||
| মোট | ১,৫০,০০০ | মোট | ১,৫০,০০০ |
ক্রয় হিসাব
| ডেবিট দিক | টাকা | ক্রেডিট দিক | টাকা |
|---|---|---|---|
| মে ১৫—নগদান | ১০,০০০ | মে ৩১—ব্যবসায়/বিশদ আয় বিবরণীতে স্থানান্তর | ১০,০০০ |
| মোট | ১০,০০০ | মোট | ১০,০০০ |
পূর্বাচল ফ্যাশন
ব্যাংক হিসাব—চলমান জের ছক
| তারিখ | বিবরণ | ডেবিট (টাকা) | ক্রেডিট (টাকা) | জের (টাকা) |
|---|---|---|---|---|
| মে ১০ | নগদ জমা | ১৫,০০০ | — | ১৫,০০০ Dr. |
| মে ২০ | পণ্য বিক্রয়ের চেক | ৫,০০০ | — | ২০,০০০ Dr. |
দেনাদার হিসাব—চলমান জের ছক
| তারিখ | বিবরণ | ডেবিট (টাকা) | ক্রেডিট (টাকা) | জের (টাকা) |
|---|---|---|---|---|
| মে ৩ | ধারে পণ্য বিক্রয় | ৩০,০০০ | — | ৩০,০০০ Dr. |
অতএব ব্যাংক জের ২০,০০০ টাকা এবং দেনাদার জের ৩০,০০০ টাকা।
'অৈথ ট্রেডার্সের' ২০২৪ সালের ৩১ ডিসেম্বর তারিখের হিসাবের উদ্বৃত্তগুলো নিম্নরূপ:
প্রারম্ভিক মজুদ পণ্য ৩০,০০০ টাকা, বিক্রয় ৮০,০০০ টাকা, আসবাবপত্র ৫০,০০০ টাকা, ক্রয় ৫০,০০০ টাকা, দেনাদার ২০,০০০ টাকা, পাওনাদার ৩০,০০০ টাকা, মূলধন ৫০,০০০ টাকা, মজুদপণ্য (৩১-১২-২৪) ২০,০০০ টাকা, প্রদেয় বিল ১৫,০০০ টাকা, ব্যাংক জমা ১০,০০০ টাকা, হাতে নগদ (০১-০১-২০২৪) ৩০,০০০ টাকা, বেকেয়া মজুরি ৫,০০০ টাকা, নগদ তহবিল (৩১-১২-২০২৪) ২০,০০০ টাকা, ১০% সঞ্চয়পত্র ১০,০০০ টাকা।
রেওয়ামিলে অন্তর্ভুক্ত হবে না—
সমাপনী মজুদ পণ্য ২০,০০০ টাকা, হাতে নগদ (১-১-২০২৪) ৩০,০০০ টাকা এবং বকেয়া মজুরি ৫,০০০ টাকা।
মোট = ২০,০০০ + ৩০,০০০ + ৫,০০০
= ৫৫,০০০ টাকা।
সমাপনী মজুদ ও বকেয়া মজুরি সমন্বয় এবং প্রারম্ভিক নগদ অতীত তারিখের উদ্বৃত্ত হওয়ায় এগুলো প্রদত্ত রেওয়ামিলে সরাসরি অন্তর্ভুক্ত নয়।
সমাপনী চলতি সম্পদ = দেনাদার ২০,০০০ + সমাপনী মজুদ ২০,০০০ + ব্যাংক জমা ১০,০০০ + সমাপনী নগদ তহবিল ২০,০০০
= ৭০,০০০ টাকা।
সমাপনী চলতি দায় = পাওনাদার ৩০,০০০ + প্রদেয় বিল ১৫,০০০ + বকেয়া মজুরি ৫,০০০
= ৫০,০০০ টাকা।
প্রদত্ত উদ্বৃত্ত দিয়ে রেওয়ামিল—
| হিসাবের নাম | ডেবিট (টাকা) | ক্রেডিট (টাকা) |
|---|---|---|
| প্রারম্ভিক মজুদ পণ্য | ৩০,০০০ | — |
| আসবাবপত্র | ৫০,০০০ | — |
| ক্রয় | ৫০,০০০ | — |
| দেনাদার | ২০,০০০ | — |
| ব্যাংক জমা | ১০,০০০ | — |
| নগদ তহবিল (৩১-১২-২০২৪) | ২০,০০০ | — |
| ১০% সঞ্চয়পত্র | ১০,০০০ | — |
| বিক্রয় | — | ৮০,০০০ |
| পাওনাদার | — | ৩০,০০০ |
| মূলধন | — | ৫০,০০০ |
| প্রদেয় বিল | — | ১৫,০০০ |
| মোট | ১,৯০,০০০ | ১,৭৫,০০০ |
প্রদত্ত তথ্য অনুযায়ী ডেবিট ও ক্রেডিট মোটে ১৫,০০০ টাকার অমিল আছে। সাময়িকভাবে ক্রেডিট পাশে ১৫,০০০ টাকার অনিশ্চিত হিসাব রাখলে দুই পাশ ১,৯০,০০০ টাকায় মিলবে; তবে সঠিক হিসাবের নাম নির্ধারণে উৎসের উদ্বৃত্ত যাচাই আবশ্যক।
'সান ট্রেডার্সের' ২০২০ সালের ৩১ ডিসেম্বর তারিখের রেওয়ামিল ও সমন্বয় বিবেচনাপূর্বক ২০২০ সালের ৩১ ডিসেম্বর সমাপ্ত বছরের জন্য বিশদ আয় বিবরণী, মালিকানাস্বত্বে পরিবর্তন বিবরণী এবং উক্ত তারিখের আর্থিক অবস্থার বিবরণী প্রস্তুত করো:
সান ট্রেডার্সের রেওয়ামিল
৩১ ডিসেম্বর ২০২০
সমন্বয়সমূহ: (১) সমাপনী মজুদ পণ্যের বাজারমূল্য ৫০,০০০ টাকা যার ক্রয়মূল্য ৪৫,০০০ টাকা; (২) ধারে পণ্য বিক্রয় ১০,০০০ টাকা হিসাবভুক্ত হয়নি; (৩) দেনাদারের ২,০০০ টাকা আদায়যোগ্য নয়।
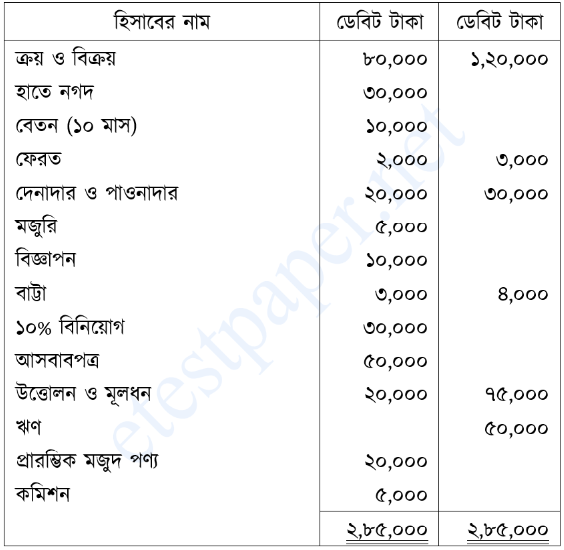
সান ট্রেডার্স
বিশদ আয় বিবরণী
৩১ ডিসেম্বর ২০২০ সমাপ্ত বছরের জন্য
| বিবরণ | টাকা | টাকা |
|---|---|---|
| বিক্রয় (১,২০,০০০ + অনুলিখিত ১০,০০০) | ১,৩০,০০০ | |
| বাদ: বিক্রয় ফেরত | ২,০০০ | ১,২৮,০০০ |
| প্রারম্ভিক মজুদ | ২০,০০০ | |
| ক্রয় | ৮০,০০০ | |
| বাদ: ক্রয় ফেরত | ৩,০০০ | ৭৭,০০০ |
| যোগ: মজুরি | ৫,০০০ | |
| বিক্রয়যোগ্য পণ্যের ব্যয় | ১,০২,০০০ | |
| বাদ: সমাপনী মজুদ—ক্রয়মূল্য ও বাজারমূল্যের মধ্যে কমটি | ৪৫,০০০ | ৫৭,০০০ |
| মোট মুনাফা | ৭১,০০০ | |
| বাদ: বেতন (১০,০০০ + বকেয়া ২,০০০) | ১২,০০০ | |
| বিজ্ঞাপন | ১০,০০০ | |
| বাড়ি ভাড়া ব্যয় | ৩,০০০ | |
| কমিশন ব্যয় | ৫,০০০ | |
| কু-ঋণ | ২,০০০ | ৩২,০০০ |
| পরিচালন মুনাফা | ৩৯,০০০ | |
| যোগ: বাড়ি ভাড়া আয় | ৭,০০০ | |
| বিনিয়োগের সুদ (৩০,০০০ × ১০%) | ৩,০০০ | ১০,০০০ |
| নিট মুনাফা | ৪৯,০০০ |
১০ মাসের বেতন ১০,০০০ টাকা হলে মাসিক বেতন ১,০০০ টাকা; তাই দুই মাসের বকেয়া বেতন ২,০০০ টাকা।
সান ট্রেডার্স
মালিকানাস্বত্বে পরিবর্তন বিবরণী
৩১ ডিসেম্বর ২০২০ সমাপ্ত বছরের জন্য
| বিবরণ | টাকা |
|---|---|
| প্রারম্ভিক মূলধন | ৭৫,০০০ |
| যোগ: নিট মুনাফা | ৪৯,০০০ |
| মোট | ১,২৪,০০০ |
| বাদ: উত্তোলন | ২০,০০০ |
| সমাপনী মূলধন | ১,০৪,০০০ |
সান ট্রেডার্স
আর্থিক অবস্থার বিবরণী
৩১ ডিসেম্বর ২০২০ তারিখে
| সম্পদ | টাকা | টাকা |
|---|---|---|
| আসবাবপত্র | ৫০,০০০ | |
| ১০% বিনিয়োগ | ৩০,০০০ | ৮০,০০০ |
| সমাপনী মজুদ | ৪৫,০০০ | |
| দেনাদার (২০,০০০ + ১০,০০০ − ২,০০০) | ২৮,০০০ | |
| বিনিয়োগের সুদ প্রাপ্য | ৩,০০০ | |
| হাতে নগদ | ৩০,০০০ | ১,০৬,০০০ |
| মোট সম্পদ | ১,৮৬,০০০ |
| মালিকানাস্বত্ব ও দায় | টাকা | টাকা |
|---|---|---|
| সমাপনী মূলধন | ১,০৪,০০০ | |
| ঋণ | ৫০,০০০ | |
| পাওনাদার | ৩০,০০০ | |
| বকেয়া বেতন | ২,০০০ | ৮২,০০০ |
| মোট মালিকানাস্বত্ব ও দায় | ১,৮৬,০০০ |
অতএব বিবরণীর উভয় পাশ ১,৮৬,০০০ টাকায় সমান।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।