২০২৪
২০২৪ সালের জানুয়ারি মাসে শান্ত ব্রাদার্সের ব্যবসায়ে নিম্নোক্ত ঘটনাগুলো সংঘটিত হয়।
জানু. ১ঃ নগদ ১,০০,০০০ টাকা এবং ব্যাংক ঋণ ৫০,০০০ টাকা নিয়ে ব্যবসায় শুরু করে।
জানু. ২ঃ নগদ বিক্রয় ৭৫,০০০ টাকা।
জানু. ৮ঃ বেতন প্রদান ১০,০০০ টাকা।
জানু. ১৫ঃ পুরাতন আসবাবপত্র বিক্রয় ৫,০০০ টাকা।
জানু. ২০ঃ ধারে পণ্য ক্রয় ২০,০০০ টাকা।
জানু. ২৫ঃ ব্যাংকে জমা দেওয়া হলো ১৫,০০০ টাকা।
জানু. ৩০ঃ ধারে বিক্রয় ৮০,০০০ টাকা।
মোট বিক্রয় = নগদ বিক্রয় + ধারে বিক্রয়
= ৭৫,০০০ + ৮০,০০০
= ১,৫৫,০০০ টাকা।
| তারিখ | লেনদেনের ব্যাখ্যা | হিসাব সমীকরণে প্রভাব |
|---|---|---|
| জানু. ২ | নগদ বিক্রয়ে নগদ সম্পদ ও বিক্রয় আয় বৃদ্ধি পায় | সম্পদ ৭৫,০০০ টাকা বৃদ্ধি এবং মালিকানাস্বত্ব ৭৫,০০০ টাকা বৃদ্ধি |
| জানু. ৮ | বেতন ব্যবসায়ের ব্যয়; নগদে পরিশোধ করা হয়েছে | সম্পদ ১০,০০০ টাকা হ্রাস এবং মালিকানাস্বত্ব ১০,০০০ টাকা হ্রাস |
| জানু. ২৫ | নগদ টাকা ব্যাংকে জমা দেওয়া সম্পদের অভ্যন্তরীণ স্থানান্তর | ব্যাংক জমা ১৫,০০০ টাকা বৃদ্ধি ও নগদ ১৫,০০০ টাকা হ্রাস; মোট সম্পদ অপরিবর্তিত |
| জানু. ৩০ | ধারে বিক্রয়ে দেনাদার ও বিক্রয় আয় সৃষ্টি হয় | সম্পদ ৮০,০০০ টাকা বৃদ্ধি এবং মালিকানাস্বত্ব ৮০,০০০ টাকা বৃদ্ধি |
হিসাব সমীকরণ: A = L + OE
| তারিখ ও ঘটনা | সম্পদের পরিবর্তন (টাকা) | দায়ের পরিবর্তন (টাকা) | মালিকানাস্বত্বের পরিবর্তন (টাকা) | সমাপনী সমতা |
|---|---|---|---|---|
| জানু. ১: নগদ ১,৫০,০০০ টাকা নিয়ে শুরু; এর মধ্যে ব্যাংক ঋণ ৫০,০০০ টাকা | +১,৫০,০০০ | +৫০,০০০ | +১,০০,০০০ | ১,৫০,০০০ = ৫০,০০০ + ১,০০,০০০ |
| জানু. ১৫: পুরাতন আসবাবপত্র ৫,০০০ টাকায় বিক্রয় | নগদ +৫,০০০; আসবাবপত্র −৫,০০০ | — | — | ১,৫০,০০০ = ৫০,০০০ + ১,০০,০০০ |
| জানু. ২০: ধারে পণ্য ক্রয় | +২০,০০০ | +২০,০০০ | — | ১,৭০,০০০ = ৭০,০০০ + ১,০০,০০০ |
| জানু. ২৫: ব্যাংকে নগদ জমা | ব্যাংক +১৫,০০০; নগদ −১৫,০০০ | — | — | ১,৭০,০০০ = ৭০,০০০ + ১,০০,০০০ |
অতএব প্রতিটি লেনদেনের পরেই A = L + OE সমীকরণটি বজায় আছে।
জনাব মতিন তার ব্যবসায় প্রতিষ্ঠানের হিসাব দুতরফা দাখিলা পদ্ধতিতে সংরক্ষণ করেন না। ২০২৩ সালে তার প্রতিষ্ঠানের সম্পদ ও দায়সমূহ ছিল নিম্নরূপ:
জনাব মতিন ব্যক্তিগত তহবিল থেকে ১,২০,০০০ টাকা দিয়ে ব্যবসায়ের জন্য একটি কম্পিউটার ক্রয় করেন। তিনি সারা বছর ধরে প্রতিমাসে ৩,০০০ টাকা করে উত্তোলন করেন এবং ২০,০০০ টাকার পণ্য উত্তোলন করেন।
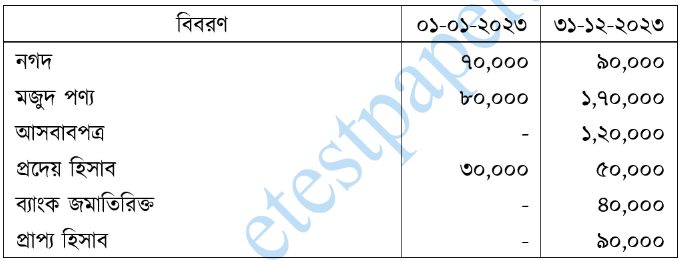
নগদ উত্তোলন = ৩,০০০ × ১২ = ৩৬,০০০ টাকা
পণ্য উত্তোলন = ২০,০০০ টাকা
অতএব মোট উত্তোলন = ৩৬,০০০ + ২০,০০০ = ৫৬,০০০ টাকা।
সমাপনী সম্পদ:
নগদ ৯০,০০০ + মজুদ পণ্য ১,৭০,০০০ + আসবাবপত্র ১,২০,০০০ + প্রাপ্য হিসাব ৯০,০০০ = ৪,৭০,০০০ টাকা।
সমাপনী দায়:
প্রদেয় হিসাব ৫০,০০০ + ব্যাংক জমাতিরিক্ত ৪০,০০০ = ৯০,০০০ টাকা।
সমাপনী মূলধন = সমাপনী সম্পদ − সমাপনী দায়
= ৪,৭০,০০০ − ৯০,০০০
= ৩,৮০,০০০ টাকা।
প্রারম্ভিক মূলধন = (নগদ ৭০,০০০ + মজুদ পণ্য ৮০,০০০) − প্রদেয় হিসাব ৩০,০০০
= ১,২০,০০০ টাকা।
অতিরিক্ত মূলধন = ১,২০,০০০ টাকা এবং মোট উত্তোলন = ৫৬,০০০ টাকা।
লাভ/ক্ষতি = সমাপনী মূলধন + উত্তোলন − অতিরিক্ত মূলধন − প্রারম্ভিক মূলধন
= ২,২০,০০০ + ৫৬,০০০ − ১,২০,০০০ − ১,২০,০০০
= ৩৬,০০০ টাকা।
অতএব ব্যবসায়ে ৩৬,০০০ টাকা লাভ হয়েছে।
আলিম ট্রেডার্সের ২০২৪ সালের জানুয়ারি মাসের কয়েকটি লেনদেন নিম্নরূপ :
জানু. ১ঃ নতুন মেশিন ক্রয় ২,২০,০০০ টাকা এবং পরিবহন খরচ ৩,০০০ টাকা।
জানু. ৫ঃ নতুন মেশিন সংস্থাপন খরচ ২০,০০০ টাকা।
জানু. ১৫ঃ বৈদ্যুতিক যন্ত্রপাতি ক্রয় ৩০,০০০ টাকা।
জানু. ২০ঃ বিজ্ঞাপন খরচ ২০,০০০ টাকা (৪ বছরের জন্য)।
জানু. ২ঃ বেতন প্রদান ১০,০০০ টাকা।
জানু. ২৪ঃ পুরাতন মেশিন মেরামত খরচ ৮,০০০ টাকা।
জানু. ৩০ঃ পণ্য গবেষণা ও পরীক্ষা ব্যয় ২৫,০০০ টাকা।
বিলম্বিত মুনাফাজাতীয় ব্যয় হলো—
বিজ্ঞাপন ব্যয় (৪ বছরের জন্য) = ২০,০০০ টাকা
পণ্য গবেষণা ও পরীক্ষা ব্যয় = ২৫,০০০ টাকা
মোট বিলম্বিত মুনাফাজাতীয় ব্যয় = ২০,০০০ + ২৫,০০০ = ৪৫,০০০ টাকা।
মূলধনজাতীয় ব্যয়:
মেশিনের ক্রয়মূল্য ২,২০,০০০ + পরিবহন ৩,০০০ + সংস্থাপন ২০,০০০ + বৈদ্যুতিক যন্ত্রপাতি ৩০,০০০ = ২,৭৩,০০০ টাকা।
মুনাফাজাতীয় ব্যয়:
বেতন ১০,০০০ + পুরাতন মেশিন মেরামত ৮,০০০ = ১৮,০০০ টাকা।
বিজ্ঞাপন এবং গবেষণা ও পরীক্ষা বাবদ ৪৫,০০০ টাকা পৃথকভাবে বিলম্বিত মুনাফাজাতীয় ব্যয়।
মেশিনের মোট মূলধনজাতীয় ব্যয় = ২,২০,০০০ + ৩,০০০ + ২০,০০০ = ২,৪৩,০০০ টাকা।
মূলধনজাতীয় প্রাপ্তি = বিক্রয়মূল্য = ৪,০০,০০০ টাকা।
মূলধনজাতীয় আয় = বিক্রয়মূল্য − মেশিনের মোট ব্যয়
= ৪,০০,০০০ − ২,৪৩,০০০
= ১,৫৭,০০০ টাকা।
'রাজশাহী বস্ত্রালয়'-এর ২০২৫ সালের জুন মাসের কতিপয় লেনদেন নিম্নরূপ:
২০২৫
জুন ১ঃ ১০% বাট্টায় শাড়ি মিউজিয়াম হতে প্রতিটি ৮০০ টাকা দরে ১,০০০টি শাড়ি ক্রয় করেন এবং বহন খরচ ৮৫০ টাকা। চালান নং ১০৫, শর্ত ২/১০, নিট ২০।
জুন ৫ঃ চার মাসের ভাড়া অগ্রিম পরিশোধ ৫,০০০ টাকা।
জুন ১২ঃ পুরাতন আসবাবপত্র মেরামত ৯০০ টাকা।
জুন ২০ঃ নগদ উত্তোলন ১,০০০ টাকা।
জুন ২৫ঃ আমিন ব্রাদার্স হতে প্রতিটি ৫০০ টাকা দরে ৩০০ খানা লুঙ্গি ক্রয় করেন। ব্যবসায়িক বাট্টা ৫%। প্যাকিং খরচ ৫০০ টাকা। চালান নং-১০৭
জুন ৩০ঃ কাগজ, কালি ও কার্বন ক্রয় ৭০০ টাকা।
ক্রয়সংক্রান্ত আনুষঙ্গিক খরচ = বহন খরচ + প্যাকিং খরচ
= ৮৫০ + ৫০০
= ১,৩৫০ টাকা।
রাজশাহী বস্ত্রালয়
ক্রয় জাবেদা
| তারিখ | সরবরাহকারীর নাম ও বিবরণ | চালান নং | মোট মূল্য (টাকা) | ব্যবসায়িক বাট্টা (টাকা) | নিট ক্রয় (টাকা) |
|---|---|---|---|---|---|
| জুন ১ | শাড়ি মিউজিয়াম: ১,০০০ × ৮০০ | ১০৫ | ৮,০০,০০০ | ৮০,০০০ | ৭,২০,০০০ |
| জুন ২৫ | আমিন ব্রাদার্স: ৩০০ × ৫০০ | ১০৭ | ১,৫০,০০০ | ৭,৫০০ | ১,৪২,৫০০ |
| মোট | ৯,৫০,০০০ | ৮৭,৫০০ | ৮,৬২,৫০০ |
শর্ত ২/১০, নিট ২০ নগদ বাট্টার শর্ত; মূল্য পরিশোধ না হওয়া পর্যন্ত ক্রয় জাবেদায় তা বাদ দেওয়া হয় না।
সাধারণ জাবেদা
| তারিখ | হিসাবের নাম | ডেবিট (টাকা) | ক্রেডিট (টাকা) |
|---|---|---|---|
| জুন ১ | বহন খরচ হিসাব | ৮৫০ | — |
| নগদান হিসাব | — | ৮৫০ | |
| জুন ৫ | অগ্রিম ভাড়া হিসাব | ৫,০০০ | — |
| নগদান হিসাব | — | ৫,০০০ | |
| জুন ১২ | মেরামত খরচ হিসাব | ৯০০ | — |
| নগদান হিসাব | — | ৯০০ | |
| জুন ২০ | উত্তোলন হিসাব | ১,০০০ | — |
| নগদান হিসাব | — | ১,০০০ | |
| জুন ২৫ | প্যাকিং খরচ হিসাব | ৫০০ | — |
| নগদান হিসাব | — | ৫০০ | |
| জুন ৩০ | মনিহারি হিসাব | ৭০০ | — |
| নগদান হিসাব | — | ৭০০ |
সৈকত এন্টারপ্রাইজের ২০২৪ সালের মার্চ মাসে নিম্নোক্ত লেনদেনগুলো সম্পাদিত হয় :
২০২৪
মার্চ ৩ঃ রফিক ব্রাদার্সের নিকট থেকে পণ্য ক্রয় ৪০,০০০ টাকা।
মার্চ ৬ঃ শান্ত এন্ড কোং-এর নগদে বিক্রয় ৩০,০০০ টাকা।
মার্চ ১০ঃ শাহিনের নিকট চেকে পণ্য বিক্রয় ২৫,০০০ টাকা।
মার্চ ২৫ঃ ক্রয় ফেরত দেওয়া হলো ৩,০০০ টাকা।
মার্চ ২৮ঃ বিনামূল্যে পণ্য বিতরণ ৭,০০০ টাকা।
মার্চ ৩০ঃ বিজ্ঞাপন খরচ ১,০০০ টাকা।
সাধারণ জাবেদা
| তারিখ | হিসাবের নাম ও ব্যাখ্যা | ডেবিট (টাকা) | ক্রেডিট (টাকা) |
|---|---|---|---|
| মার্চ ২৫ | রফিক ব্রাদার্স হিসাব | ৩,০০০ | — |
| ক্রয় ফেরত হিসাব | — | ৩,০০০ | |
| (রফিক ব্রাদার্সকে পণ্য ফেরত দেওয়া হলো) | |||
| মার্চ ২৮ | বিজ্ঞাপন খরচ হিসাব | ৭,০০০ | — |
| ক্রয় হিসাব | — | ৭,০০০ | |
| (বিজ্ঞাপনের জন্য বিনামূল্যে পণ্য বিতরণ করা হলো) |
রফিক ব্রাদার্স হিসাব
| ডেবিট—তারিখ ও বিবরণ | টাকা | ক্রেডিট—তারিখ ও বিবরণ | টাকা |
|---|---|---|---|
| মার্চ ২৫, ক্রয় ফেরত | ৩,০০০ | মার্চ ৩, ক্রয় | ৪০,০০০ |
| মার্চ ৩১, জের টানা | ৩৭,০০০ | ||
| মোট | ৪০,০০০ | মোট | ৪০,০০০ |
নগদান হিসাব
| ডেবিট—তারিখ ও বিবরণ | টাকা | ক্রেডিট—তারিখ ও বিবরণ | টাকা |
|---|---|---|---|
| মার্চ ৬, বিক্রয় | ৩০,০০০ | মার্চ ৩০, বিজ্ঞাপন খরচ | ১,০০০ |
| মার্চ ৩১, জের টানা | ২৯,০০০ | ||
| মোট | ৩০,০০০ | মোট | ৩০,০০০ |
বিক্রয় হিসাব—চলমান জের ছক
| তারিখ | বিবরণ | ডেবিট (টাকা) | ক্রেডিট (টাকা) | জের |
|---|---|---|---|---|
| মার্চ ৬ | নগদ | — | ৩০,০০০ | ৩০,০০০ ক্রেডিট |
| মার্চ ১০ | ব্যাংক | — | ২৫,০০০ | ৫৫,০০০ ক্রেডিট |
বিজ্ঞাপন হিসাব—চলমান জের ছক
| তারিখ | বিবরণ | ডেবিট (টাকা) | ক্রেডিট (টাকা) | জের |
|---|---|---|---|---|
| মার্চ ২৮ | ক্রয় | ৭,০০০ | — | ৭,০০০ ডেবিট |
| মার্চ ৩০ | নগদ | ১,০০০ | — | ৮,০০০ ডেবিট |
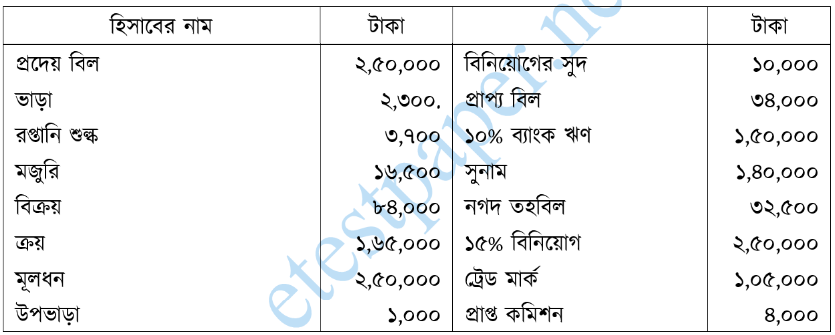
অদৃশ্যমান সম্পদ = সুনাম + ট্রেড মার্ক
= ১,৮০,০০০ + ১,০৫,০০০
= ২,৮৫,০০০ টাকা।
রবিন এন্ড ব্রাদার্সের রেওয়ামিল
| হিসাবের নাম | ডেবিট (টাকা) | ক্রেডিট (টাকা) |
|---|---|---|
| প্রাপ্য বিল | ৩৪,০০০ | — |
| ভাড়া | ২,০০০ | — |
| রপ্তানি শুল্ক | ৩,৭০০ | — |
| মজুরি | ১৬,৫০০ | — |
| ক্রয় | ১,৬৫,০০০ | — |
| সুনাম | ১,৮০,০০০ | — |
| নগদ তহবিল | ৩২,৫০০ | — |
| ১৫% বিনিয়োগ | ২,৫০,০০০ | — |
| ট্রেড মার্ক | ১,০৫,০০০ | — |
| প্রদেয় বিল | — | ২,৫০,০০০ |
| বিক্রয় | — | ৮৪,০০০ |
| মূলধন | — | ২,৫০,০০০ |
| উপভাড়া | — | ১,০০০ |
| বিনিয়োগের সুদ | — | ১০,০০০ |
| ১০% ব্যাংক ঋণ | — | ১,৫০,০০০ |
| প্রাপ্ত কমিশন | — | ৪,০০০ |
| মোট | ৭,৮৮,৭০০ | ৭,৪৯,০০০ |
প্রদত্ত উদ্বৃত্ত অনুযায়ী ডেবিট ও ক্রেডিটের মধ্যে ৩৯,৭০০ টাকার অমিল রয়েছে। তাই কোনো অঙ্ক অনুমান করে রেওয়ামিল সমান করা হয়নি; মূল উৎস যাচাই প্রয়োজন।
মুনাফাজাতীয় আয়:
বিক্রয় ৮৪,০০০ + উপভাড়া ১,০০০ + বিনিয়োগের সুদ ১০,০০০ + প্রাপ্ত কমিশন ৪,০০০ = ৯৯,০০০ টাকা।
মুনাফাজাতীয় ব্যয়:
ভাড়া ২,০০০ + রপ্তানি শুল্ক ৩,৭০০ + মজুরি ১৬,৫০০ + ক্রয় ১,৬৫,০০০ = ১,৮৭,২০০ টাকা।
জনাব আরিফ ২০২৫ সালের ১ মার্চ নগদ ৭০,০০০ টাকা এবং ৫০,০০০ টাকা মূল্যের আসবাবপত্র নিয়ে ব্যবসায় শুরু করেন। উক্ত মাসে তার ব্যবসায়ের অন্যান্য লেনদেনগুলো নিম্নরূপ:
২০২৫
মার্চ ২ঃ মারুফ এন্ড কোং-এর নিকট হতে পণ্য ক্রয় ৩০,০০০ টাকা এবং বহন খরচ ১,০০০ টাকা।
মার্চ ৫ঃ ভাড়া প্রদান করা হলো ৬,০০০ টাকা।
মার্চ ১৫ঃ আসবাবপত্রের অবচয় ধার্য করা হলো ১,০০০ টাকা।
মার্চ ২০ঃ চেকে পণ্য ক্রয় ১৪,০০০ টাকা।
মার্চ ২৫ঃ জনাব আরিফের ব্যক্তিগত খরচ ব্যবসায় হতে পরিশোধ করা হলো ৩,০০০ টাকা।
মার্চ ৩০ঃ বিনামূল্যে পণ্য বিতরণ ৫,০০০ টাকা।
মোট পণ্য ক্রয় = ধারে ক্রয় ৩০,০০০ + চেকে ক্রয় ১৪,০০০ = ৪৪,০০০ টাকা।
নিট ক্রয় = মোট পণ্য ক্রয় + ক্রয়সংক্রান্ত বহন খরচ
= ৪৪,০০০ + ১,০০০
= ৪৫,০০০ টাকা।
সাধারণ জাবেদা
| তারিখ | হিসাবের নাম | ডেবিট (টাকা) | ক্রেডিট (টাকা) |
|---|---|---|---|
| মার্চ ১ | নগদান হিসাব | ৭০,০০০ | — |
| আসবাবপত্র হিসাব | ৫০,০০০ | — | |
| মূলধন হিসাব | — | ১,২০,০০০ | |
| মার্চ ৫ | ভাড়া হিসাব | ৬,০০০ | — |
| নগদান হিসাব | — | ৬,০০০ | |
| মার্চ ১৫ | অবচয় হিসাব | ১,০০০ | — |
| আসবাবপত্র হিসাব | — | ১,০০০ | |
| মার্চ ২০ | ক্রয় হিসাব | ১৪,০০০ | — |
| ব্যাংক হিসাব | — | ১৪,০০০ |
ডেবিট ভাউচার
| বিবরণ | তথ্য |
|---|---|
| প্রতিষ্ঠানের নাম | জনাব আরিফের ব্যবসায় প্রতিষ্ঠান |
| তারিখ | ৫ মার্চ ২০২৫ |
| ডেবিট হিসাব | ভাড়া হিসাব |
| প্রদানের মাধ্যম | নগদ |
| বিবরণ | ভাড়া পরিশোধ |
| টাকার পরিমাণ | ৬,০০০ টাকা |
| কথায় | ছয় হাজার টাকা মাত্র |
হিসাব দাখিলা: ভাড়া হিসাব ডেবিট ৬,০০০ টাকা; নগদান হিসাব ক্রেডিট ৬,০০০ টাকা।
প্রস্তুতকারক, অনুমোদনকারী ও প্রাপকের স্বাক্ষরের স্থান ভাউচারে সংরক্ষিত থাকবে।
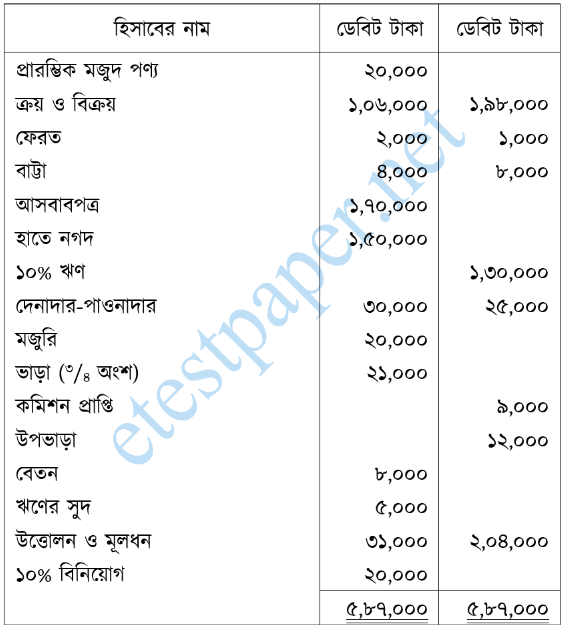
সোহাগ এন্টারপ্রাইজের রেওয়ামিল ও প্রয়োজনীয় সমন্বয়সমূহ হতে বিশদ আয় বিবরণী, মালিকানাস্বত্বে পরিবর্তন বিবরণী ও আর্থিক অবস্থার বিবরণী প্রস্তুত করো।
সোহাগ এন্টারপ্রাইজ রেওয়ামিল
৩১ ডিসেম্বর, ২০২৪ সালের
সমন্বয়সমূহ: (i) সমাপণী মজুদের মূল্য ৩০,০০০ টাকা। যার বাজারমূল্য ২৫,০০০ টাকা; (ii) কুঋণ ধার্য করো ২,০০০ টাকা এবং অবশিষ্ট দেনাদারের ওপর ৫% কুঋণ সঞ্চিতি ধরতে হবে; (iii) আসবাবপত্রের ওপর ১০% অবচয় ধার্য করতে হবে; (iv) উপভাড়া অগ্রিম পাওয়া গেছে ২,০০০ টাকা; (v) অলিখিত বিক্রয় ২০,০০০ টাকা; (vi) আয়কর প্রদান ২,০০০ টাকা হিসাবভুক্ত হয়নি।
সোহাগ এন্টারপ্রাইজ
বিশদ আয় বিবরণী
৩১ ডিসেম্বর ২০২৪ তারিখে সমাপ্ত বছরের জন্য
| বিবরণ | টাকা |
|---|---|
| বিক্রয় (১,৯৮,০০০ + অলিখিত বিক্রয় ২০,০০০) | ২,১৮,০০০ |
| বাদ: বিক্রয় ফেরত | (২,০০০) |
| নিট বিক্রয় | ২,১৬,০০০ |
| প্রারম্ভিক মজুদ | ২০,০০০ |
| ক্রয় ১,০৬,০০০ − ক্রয় ফেরত ১,০০০ | ১,০৫,০০০ |
| মজুরি | ২০,০০০ |
| বিক্রয়যোগ্য পণ্যের ব্যয় | ১,৪৫,০০০ |
| বাদ: সমাপনী মজুদ (ব্যয় ৩০,০০০ ও বাজারমূল্য ২৫,০০০-এর মধ্যে কমটি) | (২৫,০০০) |
| বিক্রীত পণ্যের ব্যয় | ১,২০,০০০ |
| মোট মুনাফা | ৯৬,০০০ |
| বাট্টা প্রাপ্তি | ৮,০০০ |
| কমিশন প্রাপ্তি | ৯,০০০ |
| উপভাড়া আয় (১২,০০০ − অগ্রিম ২,০০০) | ১০,০০০ |
| মোট পরিচালন আয় | ১,২৩,০০০ |
| বাট্টা প্রদান | ৪,০০০ |
| ভাড়া | ২১,০০০ |
| বেতন | ৮,০০০ |
| কুঋণ (৫,০০০ + ২,০০০) | ৭,০০০ |
| কুঋণ সঞ্চিতি: (৩০,০০০ + ২০,০০০ − ২,০০০) × ৫% | ২,৪০০ |
| আসবাবপত্রের অবচয়: ১,৭০,০০০ × ১০% | ১৭,০০০ |
| মোট পরিচালন ব্যয় | ৫৯,৪০০ |
| নিট মুনাফা | ৬৩,৬০০ |
সোহাগ এন্টারপ্রাইজ
মালিকানাস্বত্বে পরিবর্তন বিবরণী
৩১ ডিসেম্বর ২০২৪ তারিখে সমাপ্ত বছরের জন্য
| বিবরণ | টাকা |
|---|---|
| প্রারম্ভিক মূলধন | ২,০৪,০০০ |
| যোগ: নিট মুনাফা | ৬৩,৬০০ |
| মোট | ২,৬৭,৬০০ |
| বাদ: উত্তোলন | ৩১,০০০ |
| বাদ: হিসাবভুক্ত না হওয়া আয়কর (ব্যক্তিগত ব্যয়) | ২,০০০ |
| সমাপনী মূলধন | ২,৩৪,৬০০ |
সোহাগ এন্টারপ্রাইজ
আর্থিক অবস্থার বিবরণী
৩১ ডিসেম্বর ২০২৪ তারিখে
| সম্পদ | টাকা |
|---|---|
| আসবাবপত্র ১,৭০,০০০ − অবচয় ১৭,০০০ | ১,৫৩,০০০ |
| ১০% বিনিয়োগ | ২০,০০০ |
| সমাপনী মজুদ | ২৫,০০০ |
| দেনাদার (৩০,০০০ + অলিখিত বিক্রয় ২০,০০০ − কুঋণ ২,০০০) | ৪৮,০০০ |
| বাদ: কুঋণ সঞ্চিতি ৫% | (২,৪০০) |
| নিট দেনাদার | ৪৫,৬০০ |
| হাতে নগদ (১,৫০,০০০ − আয়কর ২,০০০) | ১,৪৮,০০০ |
| মোট সম্পদ | ৩,৯১,৬০০ |
| দায় ও মালিকানাস্বত্ব | টাকা |
|---|---|
| ১০% ঋণ | ১,৩০,০০০ |
| পাওনাদার | ২৫,০০০ |
| অগ্রিম প্রাপ্ত উপভাড়া | ২,০০০ |
| সমাপনী মূলধন | ২,৩৪,৬০০ |
| মোট দায় ও মালিকানাস্বত্ব | ৩,৯১,৬০০ |
অতএব আর্থিক অবস্থার বিবরণীর উভয় পাশ ৩,৯১,৬০০ টাকায় সমান।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।