১ জানুয়ারি ২০২৫ তারিখে রিপা ট্রেডার্সের মোট সম্পদ ও মোট দায়ের পরিমাণ ছিল যথাক্রমে ২,৮০,০০০ টাকা ও ৮০,০০০ টাকা। ৩১ ডিসেম্বর ২০২৫ তারিখে সম্পদ ও দায়ের পরিমাণ নিম্নরূপ:
নগদ তহবিল ১,৩০,০০০ টাকা, মজুদ পণ্য ৩৪,০০০ টাকা, প্রাপ্য হিসাব ৯৫,০০০ টাকা, আসবাবপত্র ৮০,০০০ টাকা, প্রদেয় হিসাব ৯০,০০০ টাকা, ব্যাংক ঋণ ৭০,০০০ টাকা। বছরের মাঝামাঝি মালিক অতিরিক্ত মূলধন আনয়ন করেন ৮০,০০০ টাকা এবং ব্যবসায় হতে মালিক নগদ উত্তোলন করেন ৩০,০০০ টাকা এবং পণ্য উত্তোলন করেন ২৫,০০০ টাকা।
প্রারম্ভিক মূলধন = প্রারম্ভিক মোট সম্পদ − প্রারম্ভিক মোট দায়
= ২,৮০,০০০ − ৮০,০০০
= ২,০০,০০০ টাকা।
সমাপনী মোট সম্পদ = নগদ ১,৩০,০০০ + মজুদ পণ্য ৩৪,০০০ + প্রাপ্য হিসাব ৯৫,০০০ + আসবাবপত্র ৮০,০০০
= ৩,৩৯,০০০ টাকা।
সমাপনী মোট দায় = প্রদেয় হিসাব ৯০,০০০ + ব্যাংক ঋণ ৭০,০০০ = ১,৬০,০০০ টাকা।
সমাপনী মূলধন = ৩,৩৯,০০০ − ১,৬০,০০০
= ১,৭৯,০০০ টাকা।
মোট উত্তোলন = নগদ ৩০,০০০ + পণ্য ২৫,০০০ = ৫৫,০০০ টাকা।
লাভ/ক্ষতি = সমাপনী মূলধন + উত্তোলন − অতিরিক্ত মূলধন − প্রারম্ভিক মূলধন
= ১,২০,০০০ + ৫৫,০০০ − ৮০,০০০ − ৭০,০০০
= ২৫,০০০ টাকা।
ফল ধনাত্মক হওয়ায় লাভ ২৫,০০০ টাকা।
সালাম ট্রেডার্সের ২০২৫ সালের জুলাই মাসে নিম্ন ঘটনাগুলো সংঘটিত হয় :
জুলাই ১ঃ নগদ ২,০০,০০০ টাকা নিয়ে ব্যবসায় শুরু করে।
জুলাই ৪ঃ ব্যক্তিগত প্রয়োজনে ব্যাংক হতে ঋণ গ্রহণ ৫০,০০০ টাকা।
জুলাই ৯ঃ মাইশার নিকট হতে পণ্য ক্রয় ৩০,০০০ টাকা।
জুলাই ১০ঃ রেহানার নিকট ২% বাট্টায় চেকে পণ্য বিক্রয় ৪০,০০০ টাকা।
জুলাই ১৬ঃ মালিকের ব্যক্তিগত তহবিল থেকে ছেলের জন্য সাইকেল ক্রয় ৮,০০০ টাকা।
জুলাই ৩০ঃ অফিস কর্মচারী রাজনকে বেতন প্রদান ১০,০০০ টাকা।
জুলাই ৪-এর ব্যক্তিগত প্রয়োজনে ব্যাংক ঋণ ৫০,০০০ টাকা এবং জুলাই ১৬-এর ব্যক্তিগত তহবিলে ছেলের সাইকেল ক্রয় ৮,০০০ টাকা ব্যবসায়ের সম্পদ, দায় বা মালিকানাস্বত্ব পরিবর্তন করে না।
ব্যবসায়িক লেনদেন নয় এমন ঘটনার মোট পরিমাণ = ৫০,০০০ + ৮,০০০
= ৫৮,০০০ টাকা।
প্রারম্ভিক স্বত্বাধিকার = ২,০০,০০০ টাকা।
জুলাই ৯-এর ধারে ক্রয়ে স্বত্বাধিকার পরিবর্তিত হয় না। জুলাই ১০-এর ২% বাট্টার পর বিক্রয়মূল্য = ৪০,০০০ − ৮০০ = ৩৯,২০০ টাকা; এতে স্বত্বাধিকার বাড়ে। জুলাই ৩০-এর বেতন ব্যয়ে স্বত্বাধিকার কমে ১০,০০০ টাকা।
সমাপনী স্বত্বাধিকার = ২,০০,০০০ + ৩৯,২০০ − ১০,০০০
= ২,২৯,২০০ টাকা।
ব্যবসায়িক লেনদেনগুলোর হিসাব সমীকরণে প্রভাব—
| তারিখ | প্রভাব | মোট সম্পদ A (টাকা) | দায় L (টাকা) | মালিকানাস্বত্ব OE (টাকা) |
|---|---|---|---|---|
| জুলাই ১ | নগদ মূলধন দিয়ে ব্যবসা শুরু | ২,০০,০০০ | ০ | ২,০০,০০০ |
| জুলাই ৯ | ধারে পণ্য ক্রয় | ২,৩০,০০০ | ৩০,০০০ | ২,০০,০০০ |
| জুলাই ১০ | ২% বাট্টার পর চেকে বিক্রয় ৩৯,২০০ | ২,৬৯,২০০ | ৩০,০০০ | ২,৩৯,২০০ |
| জুলাই ৩০ | নগদে বেতন প্রদান ১০,০০০ | ২,৫৯,২০০ | ৩০,০০০ | ২,২৯,২০০ |
প্রতিটি ধাপে A = L + OE এবং শেষ ধাপে ২,৫৯,২০০ = ৩০,০০০ + ২,২৯,২০০।
২০২৫ সালের জুলাই মাসে আরিফ এন্টারপ্রাইজের নিম্ন লেনদেনগুলি সংঘটিত হয়:
জুলাই ১ আসবাবপত্র ক্রয় ৩,০০,০০০ টাকা। যার পরিবহন খরচ ২০,০০০ টাকা।
জুলাই ৭ গবেষণা ব্যয় ৭০,০০০ টাকা।
জুলাই ১১ জমি ক্রয়ের রেজিস্ট্রেশন বাবদ ব্যয় ২,০০,০০০ টাকা।
জুলাই ১৩ যন্ত্রপাতি ক্রয় ৫০,০০০ টাকা।
জুলাই ১৫ বিজ্ঞাপন খরচ (৪ বছর) ২৪,০০০ টাকা।
জুলাই ২০ ব্যবসায় স্থানান্তর খরচ ৫০,০০০ টাকা।
জুলাই ২৫ বেতন প্রদান ৩০,০০০ টাকা (যার মধ্যে ৬,০০০ টাকা ২০২৪ সালের)।
বিলম্বিত মুনাফাজাতীয় ব্যয় = গবেষণা ৭০,০০০ + চার বছরের বিজ্ঞাপন ২৪,০০০ + ব্যবসা স্থানান্তর ৫০,০০০
= ১,৪৪,০০০ টাকা।
মূলধনজাতীয় ব্যয় = আসবাবপত্র ৩,০০,০০০ + পরিবহন ২০,০০০ + জমির রেজিস্ট্রেশন ২,০০,০০০ + যন্ত্রপাতি ৫০,০০০
= ৫,৭০,০০০ টাকা।
সম্পদ ক্রয় এবং ব্যবহারের উপযোগী করা পর্যন্ত ব্যয়গুলো সংশ্লিষ্ট সম্পদের ব্যয়মূল্যের অংশ।
বেতন বাবদ মুনাফাজাতীয় ব্যয় = ৩০,০০০ টাকা। এর মধ্যে ৬,০০০ টাকা পূর্ববর্তী বছরের বকেয়া হলেও পরিশোধটির প্রকৃতি মুনাফাজাতীয়।
আসবাবপত্রের ব্যয়মূল্য = ৩,০০,০০০ + ২০,০০০ = ৩,২০,০০০ টাকা।
মূলধনজাতীয় প্রাপ্তি = বিক্রয়মূল্য = ৪,০০,০০০ টাকা।
মূলধনজাতীয় আয় = ৪,০০,০০০ − ৩,২০,০০০
= ৮০,০০০ টাকা।
পিয়াল এন্টারপ্রাইজের ২০২৫ সালের জানুয়ারি মাসের কতিপয় লেনদেন নিম্নরূপ:
জানু. ১ঃ সাগর এন্ড সন্সের নিকট প্রতি কেজি ১৩০ টাকা দরে ১০০ কেজি মসুর ডাল বিক্রয়। কারবারি বাট্টা ৫%। চালান নং ২৫। শর্ত ২/১০, নিট ২০। পরিবহন খরচ ২,০০০ টাকা।
জানু. ১৫ঃ জনি ব্রাদার্সের নিকট প্রতি প্যাকেট ৪০০ টাকা দরে ৫০ প্যাকেট গুঁড়ো দুধ বিক্রয়। কারবারি বাট্টা ৩%। চালান নং ২৮। শর্ত ৩/১০, নিট ৩০। প্যাকিং খরচ ৫০০ টাকা।
জানু. ৩১ঃ জনি ব্রাদার্সের নিকট হতে মেয়াদ উত্তীর্ণ হওয়ায় ৫ প্যাকেট গুঁড়ো দুধ ফেরত আসল। ক্রেডিট নোট নম্বর-১৭০।
বিক্রয়সংক্রান্ত আনুষঙ্গিক খরচ = পরিবহন ২,০০০ + প্যাকিং ৫০০
= ২,৫০০ টাকা।
পিয়াল এন্টারপ্রাইজ
বিক্রয় জাবেদা
জানুয়ারি ২০২৫
| তারিখ | ক্রেতার নাম ও বিবরণ | চালান নং | মোট মূল্য (টাকা) | কারবারি বাট্টা (টাকা) | নিট মূল্য (টাকা) |
|---|---|---|---|---|---|
| জানু. ১ | সাগর এন্ড সন্স—১০০ কেজি মসুর ডাল × ১৩০ টাকা | ২৫ | ১৩,০০০ | ৬৫০ | ১২,৩৫০ |
| জানু. ১৫ | জনি ব্রাদার্স—৫০ প্যাকেট গুঁড়ো দুধ × ৪০০ টাকা | ২৮ | ২০,০০০ | ৬০০ | ১৯,৪০০ |
| মোট | ৩৩,০০০ | ১,২৫০ | ৩১,৭৫০ |
ক্রেডিট নোট নং ১৭০
তারিখ: ৩১ জানুয়ারি ২০২৫
প্রাপক: জনি ব্রাদার্স
| বিবরণ | পরিমাণ | দর (টাকা) | মোট (টাকা) |
|---|---|---|---|
| মেয়াদোত্তীর্ণ হওয়ায় ফেরত—গুঁড়ো দুধ | ৫ প্যাকেট | ৪০০ | ২,০০০ |
| বাদ: কারবারি বাট্টা ৩% | ৬০ | ||
| ক্রেডিটকৃত নিট মূল্য | ১,৯৪০ |
উপরের পণ্য ফেরতের জন্য জনি ব্রাদার্সের হিসাব ১,৯৪০ টাকা ক্রেডিট করা হলো।
মাসুম কন্সট্রাকশন এর ২০২৫ সালের এপ্রিল মাসের লেনদেনসমূহ নিম্নরূপ:
২০২৫
এপ্রিল ১ঃ নগদ ৫,৫০,০০০ টাকা, ৬৫,০০০ টাকার আসবাবপত্র এবং ২,০০,০০০ টাকা ঋণ নিয়ে ব্যবসায় আরম্ভ করেন।
এপ্রিল ৫ঃ ৫% বাট্টায় কমল ট্রেডার্সের নিকট প্রতি কেজি ২০০ টাকা দরে ৩৫০ কেজি বাসমতি চাল বিক্রয়। চালান নং ২০৫। প্যাকিং খরচ ৫০০ টাকা এবং পরিবহন খরচ ২০০ টাকা।
এপ্রিল ১০ঃ শিপন ট্রেডার্সের নিকট হতে ৫০,০০০ টাকার পণ্য ক্রয় করে চেক প্রদান।
এপ্রিল ১৫ঃ বেতন অপরিশোধিত আছে ১০,০০০ টাকা।
এপ্রিল ২০ঃ ব্যবসায়ের জন্য ফ্রিজ ক্রয়ের পরিবহন ব্যয় ২,৫০০ টাকা।
এপ্রিল ২৮ঃ ব্যক্তিগত প্রয়োজনে পণ্য উত্তোলন ১,০০০ টাকা।
প্রারম্ভিক মূলধন = প্রারম্ভিক সম্পদ − প্রারম্ভিক দায়
= (নগদ ৫,৫০,০০০ + আসবাবপত্র ৬৫,০০০) − ঋণ ২,০০,০০০
= ৪,১৫,০০০ টাকা।
চালান নং ২০৫
তারিখ: ৫ এপ্রিল ২০২৫
ক্রেতা: কমল ট্রেডার্স
| বিবরণ | পরিমাণ | দর (টাকা) | টাকা |
|---|---|---|---|
| বাসমতি চাল | ৩৫০ কেজি | ২০০ | ৭০,০০০ |
| বাদ: কারবারি বাট্টা ৫% | ৩,৫০০ | ||
| নিট পণ্যমূল্য | ৬৬,৫০০ | ||
| যোগ: প্যাকিং খরচ | ৫০০ | ||
| যোগ: পরিবহন খরচ | ২০০ | ||
| চালানের মোট মূল্য | ৬৭,২০০ |
মাসুম কন্সট্রাকশন
সাধারণ জাবেদা
| তারিখ | হিসাবের নাম ও ব্যাখ্যা | ডেবিট (টাকা) | ক্রেডিট (টাকা) |
|---|---|---|---|
| এপ্রিল ১০ | ক্রয় হিসাব Dr. | ৫০,০০০ | — |
| ব্যাংক হিসাব Cr. | — | ৫০,০০০ | |
| (চেকে পণ্য ক্রয়) | |||
| এপ্রিল ১৫ | বেতন হিসাব Dr. | ১০,০০০ | — |
| বকেয়া বেতন হিসাব Cr. | — | ১০,০০০ | |
| (বেতন অপরিশোধিত) | |||
| এপ্রিল ২০ | ফ্রিজ হিসাব Dr. | ২,৫০০ | — |
| নগদান হিসাব Cr. | — | ২,৫০০ | |
| (ফ্রিজের পরিবহন ব্যয় ব্যয়মূল্যে যোগ) | |||
| এপ্রিল ২৮ | উত্তোলন হিসাব Dr. | ১,০০০ | — |
| ক্রয় হিসাব Cr. | — | ১,০০০ | |
| (ব্যক্তিগত প্রয়োজনে পণ্য উত্তোলন) |
সাফি ট্রেডার্সের ২০২৫ সালের মার্চ মাসে নিম্ন লেনদেনগুলো সম্পাদিত হয়:
মার্চ ৩ঃ ব্যাংক থেকে উত্তোলন ১,০০,০০০ টাকা।
মার্চ ৮ঃ কর্মচারীকে বেতন প্রদান ২০,০০০ টাকা।
মার্চ ১৫ঃ ব্যাংকে জমা দেওয়া হলো ৩০,০০০ টাকা।
মার্চ ২০ঃ বাকিতে বিক্রয় ২০,০০০ টাকা।
মার্চ ২৫ঃ অনাদায়ি পাওনা ৫,০০০ টাকা।
মার্চ ২৮ঃ পণ্য বিক্রয় ১০,০০০ টাকা।
| তারিখ | ডেবিট হিসাব | ডেবিট (টাকা) | ক্রেডিট হিসাব | ক্রেডিট (টাকা) |
|---|---|---|---|---|
| মার্চ ৩ | নগদান | ১,০০,০০০ | ব্যাংক | ১,০০,০০০ |
| মার্চ ২৫ | অনাদায়ি পাওনা | ৫,০০০ | দেনাদার | ৫,০০০ |
সাফি ট্রেডার্স
নগদান হিসাব
| ডেবিট দিক | টাকা | ক্রেডিট দিক | টাকা |
|---|---|---|---|
| মার্চ ৩—ব্যাংক | ১,০০,০০০ | মার্চ ৮—বেতন | ২০,০০০ |
| মার্চ ১৫—ব্যাংক | ৩০,০০০ | ||
| মার্চ ৩১—জের বহন | ৫০,০০০ | ||
| মোট | ১,০০,০০০ | মোট | ১,০০,০০০ |
ব্যাংক হিসাব
| ডেবিট দিক | টাকা | ক্রেডিট দিক | টাকা |
|---|---|---|---|
| মার্চ ১৫—নগদান | ৩০,০০০ | মার্চ ৩—নগদান | ১,০০,০০০ |
| মার্চ ৩১—জের বহন (ওভারড্রাফট) | ৭০,০০০ | ||
| মোট | ১,০০,০০০ | মোট | ১,০০,০০০ |
সাফি ট্রেডার্স
দেনাদার হিসাব—চলমান জের ছক
| তারিখ | বিবরণ | ডেবিট (টাকা) | ক্রেডিট (টাকা) | জের (টাকা) |
|---|---|---|---|---|
| মার্চ ২০ | ধারে বিক্রয় | ২০,০০০ | — | ২০,০০০ Dr. |
| মার্চ ২৫ | অনাদায়ি পাওনা | — | ৫,০০০ | ১৫,০০০ Dr. |
বিক্রয় হিসাব—চলমান জের ছক
| তারিখ | বিবরণ | ডেবিট (টাকা) | ক্রেডিট (টাকা) | জের (টাকা) |
|---|---|---|---|---|
| মার্চ ২০ | দেনাদার | — | ২০,০০০ | ২০,০০০ Cr. |
| মার্চ ২৮ | নগদান | — | ১০,০০০ | ৩০,০০০ Cr. |
অতএব দেনাদার জের ১৫,০০০ টাকা এবং বিক্রয় হিসাবের ক্রেডিট জের ৩০,০০০ টাকা।
ফারজানা ট্রেডার্স এর ২০২৫ সালের ৩১ ডিসেম্বর তারিখের হিসাবের উদ্বৃত্তগুলো নিম্নরূপ :
প্রারম্ভিক মজুদ ৩০,০০০ টাকা, ক্রয় ১,৫০,০০০ টাকা, বিক্রয় ১,৭৫,০০০ টাকা, দেনাদার ৫০,০০০ টাকা, পাওনাদার ২০,৫০০ টাকা, বরাদ্দকৃত বাট্টা ৯,০০০ টাকা, নগদ তহবিল (০১-০১-২৫) ২২,০০০ টাকা, ব্যাংক জমাতিরিক্ত ৩৮,০০০ টাকা, আয়কর ৭,০০০ টাকা, দালানকোঠা ৬৫,০০০ টাকা, ১০% বিনিয়োগ ৬০,০০০ টাকা, অবচয় ৫,৫০০ টাকা, নগদ তহবিল (৩১-১২-২৫) ৩৮,০০০ টাকা, ব্যাংক জমার সুদ ৩,০০০ টাকা, মূলধন ১,৮০,০০০ টাকা, সমাপনী মজুদ পণ্য ৫২,০০০ টাকা, বিজ্ঞাপন ৫,০০০ টাকা, লভ্যাংশ প্রাপ্তি ৩,০০০ টাকা।
রেওয়ামিলে অন্তর্ভুক্ত হবে না—প্রারম্ভিক নগদ তহবিল ২২,০০০ টাকা এবং সমাপনী মজুদ পণ্য ৫২,০০০ টাকা।
মোট = ২২,০০০ + ৫২,০০০
= ৭৪,০০০ টাকা।
ফারজানা ট্রেডার্স
রেওয়ামিল
৩১ ডিসেম্বর ২০২৫
| হিসাবের নাম | ডেবিট (টাকা) | ক্রেডিট (টাকা) |
|---|---|---|
| প্রারম্ভিক মজুদ | ৩০,০০০ | — |
| ক্রয় | ১,৫০,০০০ | — |
| দেনাদার | ৫০,০০০ | — |
| বরাদ্দকৃত বাট্টা | ৯,০০০ | — |
| আয়কর | ৭,০০০ | — |
| দালানকোঠা | ৬৫,০০০ | — |
| ১০% বিনিয়োগ | ৬০,০০০ | — |
| অবচয় | ৫,৫০০ | — |
| নগদ তহবিল (৩১-১২-২৫) | ৩৮,০০০ | — |
| বিজ্ঞাপন | ৫,০০০ | — |
| বিক্রয় | — | ১,৭৫,০০০ |
| পাওনাদার | — | ২০,৫০০ |
| ব্যাংক জমাতিরিক্ত | — | ৩৮,০০০ |
| ব্যাংক জমার সুদ | — | ৩,০০০ |
| মূলধন | — | ১,৮০,০০০ |
| লভ্যাংশ প্রাপ্তি | — | ৩,০০০ |
| মোট | ৪,১৯,৫০০ | ৪,১৯,৫০০ |
মুনাফাজাতীয় আয় = বিক্রয় ১,৭৫,০০০ + ব্যাংক জমার সুদ ৩,০০০ + লভ্যাংশ প্রাপ্তি ৩,০০০
= ১,৮১,০০০ টাকা।
মুনাফাজাতীয় ব্যয় = প্রারম্ভিক মজুদ ৩০,০০০ + ক্রয় ১,৫০,০০০ + বরাদ্দকৃত বাট্টা ৯,০০০ + অবচয় ৫,৫০০ + বিজ্ঞাপন ৫,০০০
= ১,৯৯,৫০০ টাকা।
আয়কর মালিকের ব্যক্তিগত ব্যয় হওয়ায় উত্তোলন; দালানকোঠা ও বিনিয়োগ সম্পদ এবং সমাপনী মজুদ সমন্বয়—এগুলো মুনাফাজাতীয় ব্যয় নয়।
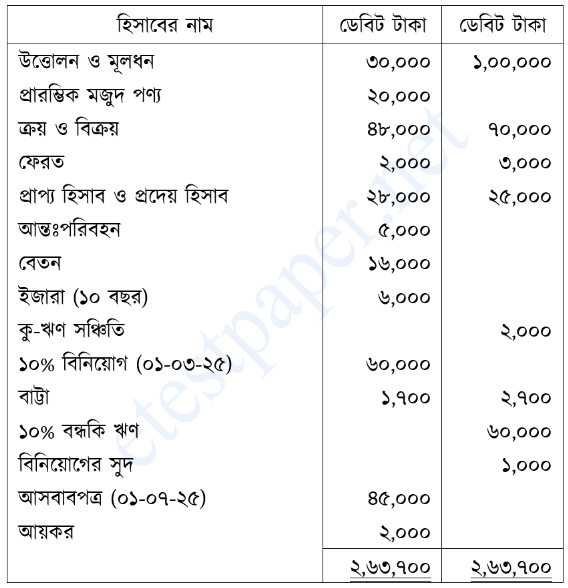
রাজিব এন্টারপ্রাইজের ২০২৫ সালের ৩১ ডিসেম্বর তারিখে সমাপ্ত বছরের জন্য বিশদ আয় বিবরণী, মালিকানাস্বত্বের পরিবর্তন বিবরণী এবং আর্থিক অবস্থার বিবরণী প্রস্তুত করো।
রাজিব এন্টারপ্রাইজ, রেওয়ামিল
৩১ ডিসেম্বর ২০২৫
সমন্বয়সমূহ : (i) সমাপনী মজুদ পণ্যের মূল্য ৩০,০০০ টাকা যার বাজারমূল্য ৪০,০০০ টাকা; (ii) মালিকের ব্যক্তিগত প্রয়োজনে পণ্য উত্তোলন ১,০০০ টাকা যা হিসাবভুক্ত হয়নি; (iii) ২,০০০ টাকা আদায়যোগ্য নয় এবং অবশিষ্ট প্রাপ্য হিসাবের ৫% কু-ঋণ সঞ্চিতি ধার্য করতে হবে; (iv) স্থায়ী সম্পদের ১০% অবচয় ধার্য করতে হবে; (v) ৫০,০০০ টাকা অতিরিক্ত মূলধন স্বরূপ আনয়ন করা হয়েছে কিন্তু হিসাবভুক্ত হয়নি।
রাজিব এন্টারপ্রাইজ
বিশদ আয় বিবরণী
৩১ ডিসেম্বর ২০২৫ সমাপ্ত বছরের জন্য
| বিবরণ | টাকা | টাকা |
|---|---|---|
| বিক্রয় | ৭০,০০০ | |
| বাদ: বিক্রয় ফেরত | ২,০০০ | ৬৮,০০০ |
| প্রারম্ভিক মজুদ | ২৩,০০০ | |
| ক্রয় | ৪৮,০০০ | |
| বাদ: পণ্য উত্তোলন | ১,০০০ | |
| বাদ: ক্রয় ফেরত | ৩,০০০ | ৪৪,০০০ |
| যোগ: আন্তঃপরিবহন | ৫,০০০ | |
| বিক্রয়যোগ্য পণ্যের ব্যয় | ৭২,০০০ | |
| বাদ: সমাপনী মজুদ—ক্রয়মূল্য ও বাজারমূল্যের মধ্যে কমটি | ৩০,০০০ | ৪২,০০০ |
| মোট মুনাফা | ২৬,০০০ | |
| যোগ: কু-ঋণ সঞ্চিতি হ্রাস (২,০০০ − ১,৩০০) | ৭০০ | |
| মোট পরিচালন আয় | ২৬,৭০০ | |
| বাদ: বেতন | ১৬,০০০ | |
| কু-ঋণ | ২,০০০ | |
| বাট্টা প্রদান | ১,৭০০ | |
| আসবাবপত্রের অবচয় | ২,২৫০ | |
| ইজারা সম্পদের অবলোপন | ৩০০ | ২২,২৫০ |
| পরিচালন মুনাফা | ৪,৪৫০ | |
| যোগ: বাট্টা প্রাপ্তি | ২,৭০০ | |
| বিনিয়োগের মোট সুদ | ৫,০০০ | ৭,৭০০ |
| নিট মুনাফা | ১২,১৫০ |
নতুন কু-ঋণ সঞ্চিতি = (২৮,০০০ − ২,০০০) × ৫% = ১,৩০০ টাকা। আসবাবপত্র ১ জুলাই কেনা বলে অবচয় = ৪৫,০০০ × ১০% × ৬/১২ = ২,২৫০ টাকা। বিনিয়োগের সুদ = ৬০,০০০ × ১০% × ১০/১২ = ৫,০০০ টাকা।
রাজিব এন্টারপ্রাইজ
মালিকানাস্বত্বে পরিবর্তন বিবরণী
৩১ ডিসেম্বর ২০২৫ সমাপ্ত বছরের জন্য
| বিবরণ | টাকা |
|---|---|
| প্রারম্ভিক মূলধন | ১,০০,০০০ |
| যোগ: অতিরিক্ত মূলধন | ৫০,০০০ |
| যোগ: নিট মুনাফা | ১২,১৫০ |
| মোট | ১,৬২,১৫০ |
| বাদ: উত্তোলন (৩০,০০০ + পণ্য ১,০০০ + আয়কর ২,০০০) | ৩৩,০০০ |
| সমাপনী মূলধন | ১,২৯,১৫০ |
রাজিব এন্টারপ্রাইজ
আর্থিক অবস্থার বিবরণী
৩১ ডিসেম্বর ২০২৫ তারিখে
| সম্পদ | টাকা | টাকা |
|---|---|---|
| ইজারা সম্পদ ৩,০০০ − অবলোপন ৩০০ | ২,৭০০ | |
| ১০% বিনিয়োগ | ৬০,০০০ | |
| আসবাবপত্র ৪৫,০০০ − অবচয় ২,২৫০ | ৪২,৭৫০ | ১,০৫,৪৫০ |
| সমাপনী মজুদ | ৩০,০০০ | |
| প্রাপ্য হিসাব ২৮,০০০ − কু-ঋণ ২,০০০ − সঞ্চিতি ১,৩০০ | ২৪,৭০০ | |
| বিনিয়োগের সুদ প্রাপ্য (৫,০০০ − ইতোমধ্যে প্রাপ্ত ১,০০০) | ৪,০০০ | |
| অতিরিক্ত মূলধনের নগদ | ৫০,০০০ | ১,০৮,৭০০ |
| মোট সম্পদ | ২,১৪,১৫০ |
| মালিকানাস্বত্ব ও দায় | টাকা | টাকা |
|---|---|---|
| সমাপনী মূলধন | ১,২৯,১৫০ | |
| ১০% বন্ধকি ঋণ | ৬০,০০০ | |
| প্রদেয় হিসাব | ২৫,০০০ | ৮৫,০০০ |
| মোট মালিকানাস্বত্ব ও দায় | ২,১৪,১৫০ |
অতএব বিবরণীর উভয় পাশ ২,১৪,১৫০ টাকায় সমান।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।