সেলিম ট্রেডার্স ২০২৪ সালের জানুয়ারি ১ তারিখে নগদ ২,২০,০০০ টাকা এবং ব্যাংক জমা ৭০,০০০ টাকা নিয়ে ব্যবসায় শুরু করে। উক্ত মাসে তার ব্যবসায়ের অন্যান্য লেনদেনগুলো নিম্নরূপ:
জানু. ২ঃ ব্যাংকে ৮০,০০০ টাকা জমা দেওয়া হলো।
জানু. ৩ঃ ফাতেমা এন্টারপ্রাইজের নিকট থেকে পণ্য ক্রয় ১,০৫,০০০ টাকা।
জানু. ১০ঃ পণ্য বিক্রয় ৫০,০০০ টাকা।
জানু. ২০ঃ কর্মচারীর বেতন পরিশোধ করা হলো ২০,০০০ টাকা।
প্রারম্ভিক মূলধন = নগদ অর্থ + ব্যাংক জমা
= ২,২০,০০০ + ৭০,০০০
= ২,৯০,০০০ টাকা।
নগদের সঙ্গে সংশ্লিষ্ট লেনদেনগুলো হলো—প্রারম্ভিক নগদ ২,২০,০০০ টাকা, ব্যাংকে জমা ৮০,০০০ টাকা, নগদ বিক্রয় ৫০,০০০ টাকা এবং বেতন প্রদান ২০,০০০ টাকা।
মোট নগদ লেনদেন = ২,২০,০০০ + ৮০,০০০ + ৫০,০০০ + ২০,০০০
= ৩,৭০,০০০ টাকা।
এগুলো হিসাবভুক্ত করার পর নগদ উদ্বৃত্ত = ২,২০,০০০ − ৮০,০০০ + ৫০,০০০ − ২০,০০০ = ১,৭০,০০০ টাকা।
হিসাব সমীকরণে লেনদেনগুলোর প্রভাব—
| তারিখ | সম্পদের অবস্থা (টাকা) | মোট সম্পদ A (টাকা) | দায় L (টাকা) | মালিকানাস্বত্ব OE (টাকা) |
|---|---|---|---|---|
| জানু. ১ | নগদ ২,২০,০০০ + ব্যাংক ৭০,০০০ | ২,৯০,০০০ | ০ | ২,৯০,০০০ |
| জানু. ২ | নগদ ১,৪০,০০০ + ব্যাংক ১,৫০,০০০ | ২,৯০,০০০ | ০ | ২,৯০,০০০ |
| জানু. ৩ | নগদ ১,৪০,০০০ + ব্যাংক ১,৫০,০০০ + পণ্য ১,০৫,০০০ | ৩,৯৫,০০০ | ১,০৫,০০০ | ২,৯০,০০০ |
| জানু. ১০ | নগদ ১,৯০,০০০ + ব্যাংক ১,৫০,০০০ + পণ্য ১,০৫,০০০ | ৪,৪৫,০০০ | ১,০৫,০০০ | ৩,৪০,০০০ |
প্রতিটি ধাপে A = L + OE। শেষ ধাপে ৪,৪৫,০০০ = ১,০৫,০০০ + ৩,৪০,০০০; অতএব হিসাব সমীকরণটি প্রমাণিত।
জনাব রিয়াদ তার ব্যবসায়ের বিস্তারিত হিসাব সংরক্ষণ করেন না। ১ জানুয়ারি ২০২৩ তারিখে তার ব্যবসায়ে প্রারম্ভিক মূলধনের পরিমাণ ছিল ৪,০০,০০০ টাকা। বছরের মাঝামাঝি সময়ে তিনি আরও ৭০,০০০ টাকা ব্যবসায়ে বিনিয়োগ করেন। উক্ত বছরে তিনি নগদ ৫০,০০০ টাকা ও ৫,০০০ টাকার পণ্য উত্তোলন করেন। ৩১ ডিসেম্বর ২০২৩ তারিখে তার ব্যবসায়ে সম্পদ ও দায়ের পরিমাণ ছিল নিম্নরূপ:
নগদ ২,০০,০০০ টাকা; আসবাবপত্র ২,৮০,০০০ টাকা; দেনাদার ১,৩০,০০০ টাকা; মজুদ পণ্য ১,৫০,০০০ টাকা; ব্যাংক ঋণ ৯০,০০০ টাকা ও পাওনাদার ৬০,০০০ টাকা।
মোট উত্তোলন = নগদ উত্তোলন + পণ্য উত্তোলন
= ৫০,০০০ + ৫,০০০
= ৫৫,০০০ টাকা।
সমাপনী মোট সম্পদ = নগদ ২,০০,০০০ + আসবাবপত্র ২,৮০,০০০ + দেনাদার ১,৩০,০০০ + মজুদ পণ্য ১,৫০,০০০
= ৭,৬০,০০০ টাকা।
সমাপনী মোট দায় = ব্যাংক ঋণ ৯০,০০০ + পাওনাদার ৬০,০০০
= ১,৫০,০০০ টাকা।
সমাপনী মূলধন = সমাপনী সম্পদ − সমাপনী দায়
= ৭,৬০,০০০ − ১,৫০,০০০
= ৬,১০,০০০ টাকা।
লাভ/ক্ষতি = সমাপনী মূলধন + উত্তোলন − অতিরিক্ত মূলধন − প্রারম্ভিক মূলধন
= ৭,০০,০০০ + ৫৫,০০০ − ৭০,০০০ − ৪,০০,০০০
= ২,৮৫,০০০ টাকা।
ফল ধনাত্মক হওয়ায় ২০২৩ সালের লাভ ২,৮৫,০০০ টাকা।
অনিক ব্রাদার্সের ২০২৫ সালের মে মাসে নিম্নোক্ত ব্যবসায়িক লেনদেনসমূহ সংঘটিত হয়েছিল :
মে ১ঃ ময়মনসিংহ হতে ঢাকাতে ব্যবসায় স্থানান্তর বাবদ ব্যয় ৪৫,০০০ টাকা।
মে ৩ঃ মনিহারি দ্রব্যাদি ক্রয় ১৩,০০০ টাকা।
মে ১০ঃ একটি নতুন মেশিন ক্রয় ২,৮০,০০০ টাকা।
মে ১৫ঃ নতুন মেশিনের আমদানি শুল্ক ৫,০০০ টাকা।
মে ১৮ঃ নতুন মেশিন সংস্থাপন ব্যয় ২০,০০০ টাকা।
মে ২০ঃ নতুন পণ্যের গবেষণা ব্যয় ১৫,০০০ টাকা।
মে ২৫ঃ ব্যবসায়ে ব্যবহারের জন্য ভ্যানগাড়ি ক্রয় ৩০,০০০ টাকা।
মে ৩০ঃ অফিস সরঞ্জাম মেরামত ব্যয় ৬০০ টাকা।
ব্যবসা স্থানান্তর ব্যয় এবং নতুন পণ্যের গবেষণা ব্যয়ের সুফল একাধিক হিসাবকালে পাওয়া যায়; তাই এগুলো বিলম্বিত মুনাফাজাতীয় ব্যয়।
বিলম্বিত মুনাফাজাতীয় ব্যয় = ৪৫,০০০ + ১৫,০০০
= ৬০,০০০ টাকা।
মূলধনজাতীয় ব্যয়—
মেশিনের ক্রয়মূল্য ২,৮০,০০০ + আমদানি শুল্ক ৫,০০০ + সংস্থাপন ব্যয় ২০,০০০ + ভ্যানগাড়ি ৩০,০০০
= ৩,৩৫,০০০ টাকা।
মুনাফাজাতীয় ব্যয়—
মনিহারি দ্রব্যাদি ১৩,০০০ + অফিস সরঞ্জাম মেরামত ৬০০
= ১৩,৬০০ টাকা।
মেশিনের মোট মূলধনজাতীয় ব্যয় = ক্রয়মূল্য ২,৮০,০০০ + আমদানি শুল্ক ৫,০০০ + সংস্থাপন ব্যয় ২০,০০০
= ৩,০৫,০০০ টাকা।
মেশিন বিক্রয়ের ফলে মূলধনজাতীয় প্রাপ্তি = ৩,৩০,০০০ টাকা।
মূলধনজাতীয় আয় = বিক্রয়মূল্য − মেশিনের ব্যয়মূল্য
= ৩,৩০,০০০ − ৩,০৫,০০০
= ২৫,০০০ টাকা।
তৈরি পোশাক ব্যবসায়ী 'রাইসা ফ্যাশন' এর ২০২৪ সালের মার্চ মাসের লেনদেনসমূহ নিম্নরূপ :
মার্চ ১ঃ মাহমুদ ফ্যাশন হতে প্রতিটি ২,০০০ টাকা দরে ৬০টি শাড়ি ক্রয় এবং বহন খরচ ১,৫০০ টাকা। চালান নং ৮০, শর্ত ২/৭, নিট ৩০, কারবারি বাট্টা ৫%।
মার্চ ৫ঃ রহমান স্টোর থেকে প্রতিটি ৪০০ টাকা দরে ১০০টি প্যান্ট ক্রয়, কারবারি বাট্টা ১০%, শর্ত ২/৫, নিট ১৫।
মার্চ ১০ঃ নগদে শাড়ি রিক্রয় ৬০,০০০ টাকা।
মার্চ ১৫ঃ মাহমুদ ফ্যাশনকে ১৫টি শাড়ি ত্রুটিযুক্ত থাকায় ফেরত প্রদান।
মার্চ ২০ঃ কর্মচারীকে বেতন প্রদান ৫,০০০ টাকা।
মার্চ ২৫ঃ মাহমুদ ফ্যাশনকে পরিশোধ ২০,০০০ টাকা।
ফেরত দেওয়া ১৫টি শাড়ির তালিকামূল্য = ১৫ × ২,০০০ = ৩০,০০০ টাকা।
কারবারি বাট্টা = ৩০,০০০ × ৫% = ১,৫০০ টাকা।
ফেরত পণ্যের মূল্য = ৩০,০০০ − ১,৫০০
= ২৮,৫০০ টাকা।
রাইসা ফ্যাশন
ক্রয় জাবেদা
মার্চ ২০২৪
| তারিখ | সরবরাহকারীর নাম ও বিবরণ | চালান নং | মোট মূল্য (টাকা) | কারবারি বাট্টা (টাকা) | নিট মূল্য (টাকা) |
|---|---|---|---|---|---|
| মার্চ ১ | মাহমুদ ফ্যাশন—৬০টি শাড়ি × ২,০০০ টাকা | ৮০ | ১,২০,০০০ | ৬,০০০ | ১,১৪,০০০ |
| মার্চ ৫ | রহমান স্টোর—১০০টি প্যান্ট × ৪০০ টাকা | — | ৪০,০০০ | ৪,০০০ | ৩৬,০০০ |
| মোট | ১,৬০,০০০ | ১০,০০০ | ১,৫০,০০০ |
নগদ বহন খরচ ক্রয় জাবেদায় লেখা হয় না; এটি সাধারণ জাবেদায় অন্তর্ভুক্ত হবে।
রাইসা ফ্যাশন
সাধারণ জাবেদা
| তারিখ | হিসাবের নাম ও ব্যাখ্যা | ডেবিট (টাকা) | ক্রেডিট (টাকা) |
|---|---|---|---|
| মার্চ ১ | বহন খরচ হিসাব Dr. | ১,৫০০ | — |
| নগদান হিসাব Cr. | — | ১,৫০০ | |
| মার্চ ১০ | নগদান হিসাব Dr. | ৬০,০০০ | — |
| বিক্রয় হিসাব Cr. | — | ৬০,০০০ | |
| মার্চ ১৫ | মাহমুদ ফ্যাশন হিসাব Dr. | ২৮,৫০০ | — |
| ক্রয় ফেরত হিসাব Cr. | — | ২৮,৫০০ | |
| মার্চ ২০ | বেতন হিসাব Dr. | ৫,০০০ | — |
| নগদান হিসাব Cr. | — | ৫,০০০ | |
| মার্চ ২৫ | মাহমুদ ফ্যাশন হিসাব Dr. | ২০,০০০ | — |
| নগদান হিসাব Cr. | — | ২০,০০০ |
মার্চ ২৫-এর পরিশোধ বাট্টার সময়সীমার পরে হওয়ায় নগদ বাট্টা প্রযোজ্য নয়।
চিত্রা ফার্মা ২০২৫ সালের ১ মে নগদ ১,৭৫,০০০ টাকা এবং ৭৫,০০০ টাকার ঔষধ নিয়ে ব্যবসা শুরু করে। মে মাসে উক্ত ব্যবসায়ের অন্যান্য লেনদেন নিম্নরূপ :
মে ৫ঃ রমন ড্রাগস এর নিকট থেকে ঔষধ ক্রয় ৩৫,০০০ টাকা।
মে ১০ঃ রমন ড্রাগসকে পরিশোধ করা হলো ২০,০০০ টাকা।
মে ২৫ঃ ব্যবসায়ের প্রয়োজনে ব্যাংক হতে উত্তোলন ৫,০০০ টাকা।
মে ৩০ঃ চেকের মাধ্যমে কর্মচারীর বেতন পরিশোধ করা হলো ৫,০০০ টাকা।
মে মাসে ঔষধ ক্রয় করা হয়েছে রমন ড্রাগসের কাছ থেকে ৩৫,০০০ টাকার। প্রারম্ভে মূলধন হিসেবে আনা ৭৫,০০০ টাকার ঔষধ ক্রয় নয়।
অতএব মোট ক্রয় = ৩৫,০০০ টাকা।
চিত্রা ফার্মা
নগদান হিসাব
| ডেবিট দিক | টাকা | ক্রেডিট দিক | টাকা |
|---|---|---|---|
| মে ১—মূলধন | ১,৭৫,০০০ | মে ৩১—জের বহন | ১,৮০,০০০ |
| মে ২৫—ব্যাংক | ৫,০০০ | ||
| মোট | ১,৮০,০০০ | মোট | ১,৮০,০০০ |
ব্যাংক হিসাব
| ডেবিট দিক | টাকা | ক্রেডিট দিক | টাকা |
|---|---|---|---|
| মে ৩১—জের বহন (ওভারড্রাফট) | ১০,০০০ | মে ২৫—নগদান | ৫,০০০ |
| মে ৩০—বেতন | ৫,০০০ | ||
| মোট | ১০,০০০ | মোট | ১০,০০০ |
অতএব নগদ জের ১,৮০,০০০ টাকা এবং ব্যাংক ওভারড্রাফট ১০,০০০ টাকা।
চিত্রা ফার্মা
মূলধন হিসাব—চলমান জের ছক
| তারিখ | বিবরণ | ডেবিট (টাকা) | ক্রেডিট (টাকা) | জের (টাকা) |
|---|---|---|---|---|
| মে ১ | নগদ ও পণ্য দ্বারা মূলধন | — | ২,৫০,০০০ | ২,৫০,০০০ Cr. |
পাওনাদার—রমন ড্রাগস হিসাব—চলমান জের ছক
| তারিখ | বিবরণ | ডেবিট (টাকা) | ক্রেডিট (টাকা) | জের (টাকা) |
|---|---|---|---|---|
| মে ৫ | ঔষধ ক্রয় | — | ৩৫,০০০ | ৩৫,০০০ Cr. |
| মে ১০ | নগদে পরিশোধ | ২০,০০০ | — | ১৫,০০০ Cr. |
অতএব সমাপনী মূলধন জের ২,৫০,০০০ টাকা এবং রমন ড্রাগসের পাওনাদার জের ১৫,০০০ টাকা।
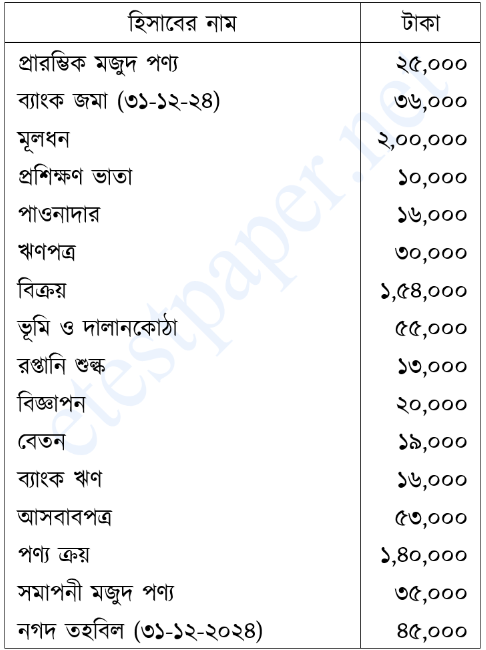
সমন্বিত ক্রয় = প্রারম্ভিক মজুদ + পণ্য ক্রয় − সমাপনী মজুদ
= ২৫,০০০ + ১,৮০,০০০ − ৩৫,০০০
= ১,৭০,০০০ টাকা।
মোট স্থায়ী সম্পদ = ভূমি ও দালানকোঠা ৫৫,০০০ + আসবাবপত্র ৫৩,০০০
= ১,০৮,০০০ টাকা।
মোট দীর্ঘমেয়াদি দায় = ঋণপত্র ৩০,০০০ + ব্যাংক ঋণ ১৬,০০০
= ৪৬,০০০ টাকা।
পার্থক্য = ১,০৮,০০০ − ৪৬,০০০
= ৬২,০০০ টাকা।
সমন্বিত ক্রয় ব্যবহার করে রেওয়ামিলটি দাঁড়ায়—
| হিসাবের নাম | ডেবিট (টাকা) | ক্রেডিট (টাকা) |
|---|---|---|
| ব্যাংক জমা | ৩৬,০০০ | — |
| সমন্বিত ক্রয় | ১,৭০,০০০ | — |
| প্রশিক্ষণ ভাতা | ১০,০০০ | — |
| ভূমি ও দালানকোঠা | ৫৫,০০০ | — |
| রপ্তানি শুল্ক | ১০,০০০ | — |
| বিজ্ঞাপন | ২০,০০০ | — |
| বেতন | ১৯,০০০ | — |
| আসবাবপত্র | ৫৩,০০০ | — |
| নগদ তহবিল | ৪৫,০০০ | — |
| মূলধন | — | ২,০০,০০০ |
| পাওনাদার | — | ১৬,০০০ |
| ঋণপত্র | — | ৩০,০০০ |
| বিক্রয় | — | ১,৫৪,০০০ |
| ব্যাংক ঋণ | — | ১৬,০০০ |
| মোট | ৪,১৮,০০০ | ৪,১৬,০০০ |
প্রদত্ত তথ্য অনুযায়ী ডেবিট ও ক্রেডিট মোটের মধ্যে ২,০০০ টাকার অমিল আছে। তাই কোনো অঙ্ক অনুমান করে পরিবর্তন না করলে সুষম রেওয়ামিল প্রস্তুত করা সম্ভব নয়; উৎসের একটি উদ্বৃত্ত যাচাই প্রয়োজন।
নিলাচল এন্টারপ্রাইজের ২০২৪ সালের জুন মাসের কতিপয় ব্যবসায় লেনদেন নিম্নরূপ:
জুন ৫ঃ ৩,৫০,০০০ টাকার পণ্য নগদে বিক্রয় করা হলো।
জুন ৯ঃ মালিক ব্যবসায়ের জন্য ৫০,০০০ টাকা অতিরিক্ত মূলধন আনলেন।
জুন ১২ঃ আন্তঃফেরত ৪০,০০০ টাকা
জুন ১৮ঃ কর্মচারী শারমিনা এর বেতন অপরিশোধিত রয়েছে ৫,৫০০ টাকা।
প্রকৃত বিক্রয় = মোট বিক্রয় − আন্তঃফেরত
= ৩,৫০,০০০ − ৪০,০০০
= ৩,১০,০০০ টাকা।
আধুনিক পদ্ধতিতে হিসাব সমীকরণের প্রভাব—
| তারিখ | প্রভাবিত হিসাব | প্রভাব ও কারণ |
|---|---|---|
| জুন ৫ | নগদ ও বিক্রয় আয় | নগদ সম্পদ ৩,৫০,০০০ টাকা বৃদ্ধি এবং বিক্রয় আয়ের কারণে মালিকানাস্বত্ব ৩,৫০,০০০ টাকা বৃদ্ধি। |
| জুন ৯ | নগদ ও মূলধন | নগদ সম্পদ ৫০,০০০ টাকা বৃদ্ধি এবং মালিকের বিনিয়োগে মালিকানাস্বত্ব ৫০,০০০ টাকা বৃদ্ধি। |
| জুন ১২ | নগদ ও বিক্রয় ফেরত | নগদ সম্পদ ৪০,০০০ টাকা হ্রাস এবং বিক্রয় ফেরতের কারণে মালিকানাস্বত্ব ৪০,০০০ টাকা হ্রাস। |
| জুন ১৮ | বেতন ও বকেয়া বেতন | বেতন ব্যয়ে মালিকানাস্বত্ব ৫,৫০০ টাকা হ্রাস এবং অপরিশোধিত থাকায় দায় ৫,৫০০ টাকা বৃদ্ধি। |
লেনদেনগুলোর ডেবিট-ক্রেডিট—
| তারিখ | ডেবিট হিসাব | ডেবিট (টাকা) | ক্রেডিট হিসাব | ক্রেডিট (টাকা) |
|---|---|---|---|---|
| জুন ৫ | নগদান | ৩,৫০,০০০ | বিক্রয় | ৩,৫০,০০০ |
| জুন ৯ | নগদান | ৫০,০০০ | মূলধন | ৫০,০০০ |
| জুন ১২ | বিক্রয় ফেরত | ৪০,০০০ | নগদান | ৪০,০০০ |
| জুন ১৮ | বেতন | ৫,৫০০ | বকেয়া বেতন | ৫,৫০০ |
রিমঝিম এন্টারপ্রাইজের রেওয়ামিল ও সমন্বয়সমূহ বিবেচনা করে বিশদ আয় বিবরণী, মালিকানাস্বত্বের পরিবর্তন বিবরণী এবং আর্থিক অবস্থার বিবরণী প্রস্তুত করো।
রিমঝিম এন্টারপ্রাইজ, রেওয়ামিল
৩১ ডিসেম্বর ২০২৪
সমন্বয়সমূহ: (i) সমাপনী মজুদ পণ্য ৩০,০০০ টাকা; (ii) ২ মাসের বেতন বকেয়া আছে; (iii) দেনাদারের ২,০০০ টাকা আদায়যোগ্য নয় এবং অবশিষ্ট দেনাদারের উপর ৫% কু-ঋণ সঞ্চিতি রাখতে হবে; (iv) বিজ্ঞাপন খরচ ৪ বছরের জন্য প্রযোজ্য; (v) অফিস সরঞ্জামের উপর ১০% অবচয় ধার্য করতে হবে।
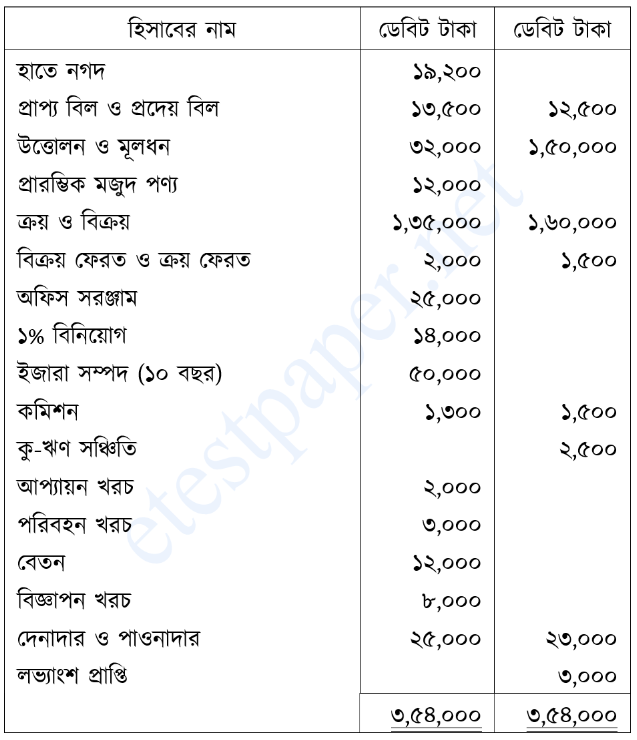
রিমঝিম এন্টারপ্রাইজ
বিশদ আয় বিবরণী
৩১ ডিসেম্বর ২০২৪ সমাপ্ত বছরের জন্য
| বিবরণ | টাকা | টাকা |
|---|---|---|
| বিক্রয় | ১,৬০,০০০ | |
| বাদ: বিক্রয় ফেরত | ২,০০০ | ১,৫৮,০০০ |
| প্রারম্ভিক মজুদ | ১২,০০০ | |
| ক্রয় | ১,৩৫,০০০ | |
| বাদ: ক্রয় ফেরত | ১,৫০০ | ১,৩৩,৫০০ |
| বিক্রয়যোগ্য পণ্যের ব্যয় | ১,৪৫,৫০০ | |
| বাদ: সমাপনী মজুদ | ৩০,০০০ | ১,১৫,৫০০ |
| মোট মুনাফা | ৪২,৫০০ | |
| যোগ: কু-ঋণ সঞ্চিতি হ্রাস (২,৫০০ − ১,১৫০) | ১,৩৫০ | |
| মোট পরিচালন আয় | ৪৩,৮৫০ | |
| বাদ: অফিস সরঞ্জাম ব্যয় | ২,০০০ | |
| পরিবহন খরচ | ৩,০০০ | |
| বেতন (১২,০০০ + ২,৪০০) | ১৪,৪০০ | |
| বিজ্ঞাপন খরচ (৮,০০০ ÷ ৪) | ২,০০০ | |
| কু-ঋণ | ২,০০০ | |
| অফিস সরঞ্জামের অবচয় (২৫,০০০ × ১০%) | ২,৫০০ | |
| ইজারা সম্পদের অবলোপন (৫০,০০০ ÷ ১০) | ৫,০০০ | |
| কমিশন ব্যয় | ১,৩০০ | ৩২,২০০ |
| পরিচালন মুনাফা | ১১,৬৫০ | |
| যোগ: কমিশন আয় | ১,৫০০ | |
| লভ্যাংশ প্রাপ্তি | ৩,০০০ | |
| বিনিয়োগের সুদ (১৪,০০০ × ১%) | ১৪০ | ৪,৬৪০ |
| নিট মুনাফা | ১৬,২৯০ |
দুই মাসের বকেয়া বেতন = ১২,০০০ ÷ ১০ × ২ = ২,৪০০ টাকা; নতুন কু-ঋণ সঞ্চিতি = (২৫,০০০ − ২,০০০) × ৫% = ১,১৫০ টাকা।
রিমঝিম এন্টারপ্রাইজ
মালিকানাস্বত্বের পরিবর্তন বিবরণী
৩১ ডিসেম্বর ২০২৪ সমাপ্ত বছরের জন্য
| বিবরণ | টাকা |
|---|---|
| প্রারম্ভিক মূলধন | ১,৫০,০০০ |
| যোগ: নিট মুনাফা | ১৬,২৯০ |
| মোট | ১,৬৬,২৯০ |
| বাদ: উত্তোলন | ৩২,০০০ |
| সমাপনী মূলধন | ১,৩৪,২৯০ |
রিমঝিম এন্টারপ্রাইজ
আর্থিক অবস্থার বিবরণী
৩১ ডিসেম্বর ২০২৪ তারিখে
| সম্পদ | টাকা | টাকা |
|---|---|---|
| ইজারা সম্পদ ৫০,০০০ − অবলোপন ৫,০০০ | ৪৫,০০০ | |
| অফিস সরঞ্জাম ২৫,০০০ − অবচয় ২,৫০০ | ২২,৫০০ | |
| ১% বিনিয়োগ | ১৪,০০০ | ৮১,৫০০ |
| সমাপনী মজুদ | ৩০,০০০ | |
| দেনাদার ২৫,০০০ − কু-ঋণ ২,০০০ − সঞ্চিতি ১,১৫০ | ২১,৮৫০ | |
| প্রাপ্য বিল | ১৩,৫০০ | |
| বিজ্ঞাপন অগ্রিম | ৬,০০০ | |
| বিনিয়োগের সুদ প্রাপ্য | ১৪০ | |
| হাতে নগদ | ১৯,২০০ | ৯০,৬৯০ |
| মোট সম্পদ | ১,৭২,১৯০ |
| মালিকানাস্বত্ব ও দায় | টাকা | টাকা |
|---|---|---|
| সমাপনী মূলধন | ১,৩৪,২৯০ | |
| প্রদেয় বিল | ১২,৫০০ | |
| পাওনাদার | ২৩,০০০ | |
| বকেয়া বেতন | ২,৪০০ | ৩৭,৯০০ |
| মোট মালিকানাস্বত্ব ও দায় | ১,৭২,১৯০ |
অতএব বিবরণীর উভয় পাশ ১,৭২,১৯০ টাকায় সমান।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।