২০২৫ সালের জানুয়ারি মাসে রিয়া ট্রেডার্স এর নিম্ন ঘটনাগুলো সংঘটিত হয়।
২০২৫
জানু. ১ঃ ব্যবসায়ে মূলধন আনা হলো ২,৭৫,০০০ টাকা।
জানু. ২ঃ ৩,০০০ টাকা বেতনে একজন ম্যানেজার নিয়োগ করা হলো।
জানু. ৬ঃ ধারে পণ্য বিক্রয় ১,৫০,০০০ টাকা।
জানু. ৯ঃ নগদে মনিহারি ক্রয় ১২,০০০ টাকা।
জানু. ১২ঃ মালিক তার ব্যক্তিগত তহবিল থেকে ছেলের স্কুলের বেতন দিলেন ৫,০০০ টাকা।
জানু. ২০ঃ কামনা ট্রেডার্সের নিকট থেকে ৫০,০০০ টাকা পাওয়া গেল।
জানুয়ারি ২-এর ম্যানেজার নিয়োগ ৩,০০০ টাকা এবং জানুয়ারি ১২-এর মালিকের ব্যক্তিগত তহবিল থেকে ছেলের স্কুলের বেতন ৫,০০০ টাকা ব্যবসায়ের আর্থিক অবস্থার পরিবর্তন করে না।
লেনদেন নয় এমন ঘটনার মোট পরিমাণ = ৩,০০০ + ৫,০০০
= ৮,০০০ টাকা।
| তারিখ | লেনদেন কি না | কারণ |
|---|---|---|
| জানু. ১ | লেনদেন | মূলধন আনায় ব্যবসায়ের নগদ সম্পদ ও মালিকানাস্বত্ব বেড়েছে। |
| জানু. ২ | লেনদেন নয় | নিয়োগমাত্র; সেবা গ্রহণ বা বেতন প্রদান হয়নি। |
| জানু. ৬ | লেনদেন | ধারে বিক্রয়ে প্রাপ্য হিসাব ও বিক্রয় আয় বেড়েছে। |
| জানু. ৯ | লেনদেন | নগদ কমেছে এবং মনিহারি ব্যয় বেড়েছে। |
| জানু. ১২ | লেনদেন নয় | মালিকের ব্যক্তিগত তহবিল ও ব্যক্তিগত ব্যয়; ব্যবসা জড়িত নয়। |
| জানু. ২০ | লেনদেন | দেনাদারের কাছ থেকে অর্থ আদায়ে নগদ বেড়েছে ও প্রাপ্য হিসাব কমেছে। |
| তারিখ | প্রভাব | সম্পদ A (টাকা) | দায় L (টাকা) | মালিকানাস্বত্ব OE (টাকা) |
|---|---|---|---|---|
| জানু. ১ | নগদ মূলধন | ২,৭৫,০০০ | ০ | ২,৭৫,০০০ |
| জানু. ৬ | ধারে বিক্রয় ১,৫০,০০০ | ৪,২৫,০০০ | ০ | ৪,২৫,০০০ |
| জানু. ৯ | নগদে মনিহারি ব্যয় ১২,০০০ | ৪,১৩,০০০ | ০ | ৪,১৩,০০০ |
| জানু. ২০ | নগদ +৫০,০০০; প্রাপ্য হিসাব −৫০,০০০ | ৪,১৩,০০০ | ০ | ৪,১৩,০০০ |
লেনদেন নয় এমন দুটি ঘটনায় কোনো প্রভাব নেই। শেষ ধাপে ৪,১৩,০০০ = ০ + ৪,১৩,০০০।
খালেক কম্পিউটার্স ১ জানুয়ারি ২০২৪ তারিখে নগদ ৫,৫০,০০০ টাকা, ৭৫,৫০০ টাকার আসবাবপত্র ও ৬৫,০০০ টাকার ব্যাংক ঋণ নিয়ে ব্যবসায় শুরু করেন।
জানু. ২ঃ অফিস ভাড়া পরিশোধ ২৮,০০০ টাকা।
জানু. ১০ঃ কাগজ ক্রয় করা হলো ৮,০০০ টাকা।
জানু. ১৩ঃ কম্পিউটার মেরামত করা হলো ৩৫,০০০ টাকা।
জানু. ২২ঃ চেকে মজুরি প্রদান করা হলো ১০,৫০০ টাকা।
জানু. ২৫ঃ "মহানন্দা ব্যাংক” থেকে প্রশিক্ষণ ভাতা প্রাপ্তি ২৫,০০০ টাকা [ভাউচার নং ৫০৫]।
প্রারম্ভিক সম্পদ = নগদ ৫,৫০,০০০ + আসবাবপত্র ৭৫,৫০০ = ৬,২৫,৫০০ টাকা।
প্রারম্ভিক মূলধন = প্রারম্ভিক সম্পদ − ব্যাংক ঋণ
= ৬,২৫,৫০০ − ৬৫,০০০
= ৫,৬০,৫০০ টাকা।
| তারিখ | ডেবিট হিসাব | ডেবিট (টাকা) | ক্রেডিট হিসাব | ক্রেডিট (টাকা) | কারণ |
|---|---|---|---|---|---|
| জানু. ১ | নগদান ও আসবাবপত্র | ৬,২৫,৫০০ | ব্যাংক ঋণ ও মূলধন | ৬,২৫,৫০০ | সম্পদ বাড়ায় ডেবিট; দায় ও মালিকানাস্বত্ব বাড়ায় ক্রেডিট। |
| জানু. ২ | অফিস ভাড়া | ২৮,০০০ | নগদান | ২৮,০০০ | ব্যয় বাড়ে, নগদ কমে। |
| জানু. ১০ | মনিহারি/কাগজ | ৮,০০০ | নগদান | ৮,০০০ | ব্যয় বাড়ে, নগদ কমে। |
| জানু. ১৩ | মেরামত | ৩৫,০০০ | নগদান | ৩৫,০০০ | মেরামত ব্যয় বাড়ে, নগদ কমে। |
| জানু. ২২ | মজুরি | ১০,৫০০ | ব্যাংক | ১০,৫০০ | মজুরি ব্যয় বাড়ে, ব্যাংক সম্পদ কমে। |
| জানু. ২৫ | নগদান | ২৫,০০০ | প্রশিক্ষণ ভাতা | ২৫,০০০ | নগদ ও আয় বেড়েছে। |
ক্রেডিট ভাউচার
ভাউচার নং: ৫০৫
তারিখ: ২৫ জানুয়ারি ২০২৪
প্রদানকারী: মহানন্দা ব্যাংক
হিসাবের নাম: প্রশিক্ষণ ভাতা হিসাব
বিবরণ: মহানন্দা ব্যাংক থেকে প্রশিক্ষণ ভাতা প্রাপ্তি
পরিমাণ: ২৫,০০০ টাকা
কথায়: পঁচিশ হাজার টাকা মাত্র।
ডেবিট: নগদান হিসাব ২৫,০০০ টাকা
ক্রেডিট: প্রশিক্ষণ ভাতা হিসাব ২৫,০০০ টাকা
সালমা ফার্সেমির ২০২৫ সালের জুলাই মাসের লেনদেনসমূহ নিম্নরূপ :
জুলাই ১ঃ ট্রেড লাইসেন্স ফি প্রদান ৪৫,০০০ টাকা।
জুলাই ৫ঃ মাইনুল ফার্মেসিকে প্রতি কার্টুন ৫৫০ টাকা দরে ২৫ কার্টুন ঔষধ ত্রুটিযুক্ত থাকায় ফেরত দেওয়া হলো। বাট্টা ৫%। ডেবিট নোট ১১১।
জুলাই ১০ঃ অফিসের জন্য ৫০,০০০ টাকায় কম্পিউটার ক্রয়।
জুলাই ১৫ঃ পদ্মা মেডিকেয়ার হতে মেয়াদ উত্তীর্ণের কারণে প্রতি প্যাকেট ৫০০ টাকা দরে ১০৫ প্যাকেট ক্যাপসুল ফেরত আসল। বাট্টা ৫%। ক্রেডিট নোট ২১১।
জুলাই ২০ঃ ডক্টর ফার্মা থেকে ক্রয়কৃত ১২৫ টাকা দরে ৫০০ ব্যাগ স্যালাইন ফরমায়েস অনুযায়ী না হওয়ায় ফেরত দেওয়া হলো। কারবারি ৫%। ডেবিট নোট ৩৩৩।
জুলাই ৩০ঃ সাহিন ড্রাগস এর নিকট ১০% বাট্টায় ৩০,০০০ টাকার বিক্রীত ঔষধ নিম্নমানের কারণে ফেরত আসল। ক্রেডিট নোট ৪৪৪।
| তারিখ | ডেবিট হিসাব | ডেবিট (টাকা) | ক্রেডিট হিসাব | ক্রেডিট (টাকা) |
|---|---|---|---|---|
| জুলাই ১ | ট্রেড লাইসেন্স ফি | ৪৫,০০০ | নগদান | ৪৫,০০০ |
| জুলাই ১০ | কম্পিউটার | ৫০,০০০ | নগদান | ৫০,০০০ |
সালমা ফার্মেসি
ক্রয় ফেরত জাবেদা
জুলাই ২০২৫
| তারিখ | সরবরাহকারীর নাম ও বিবরণ | ডেবিট নোট | মোট মূল্য | বাট্টা | নিট মূল্য |
|---|---|---|---|---|---|
| জুলাই ৫ | মাইনুল ফার্মেসি—২৫ কার্টুন × ৫৫০ | ১১১ | ১৩,৭৫০ | ৬৮৭.৫০ | ১৩,০৬২.৫০ |
| জুলাই ২০ | ডক্টর ফার্মা—৫০০ ব্যাগ × ১২৫ | ৩৩৩ | ৬২,৫০০ | ৩,১২৫ | ৫৯,৩৭৫ |
| মোট | ৭৬,২৫০ | ৩,৮১২.৫০ | ৭২,৪৩৭.৫০ |
সালমা ফার্মেসি
আন্তঃফেরত জাবেদা
জুলাই ২০২৫
| তারিখ | ক্রেতার নাম ও বিবরণ | ক্রেডিট নোট | মোট মূল্য | বাট্টা | নিট মূল্য |
|---|---|---|---|---|---|
| জুলাই ১৫ | পদ্মা মেডিকেয়ার—১০৫ প্যাকেট × ৫০০ | ২১১ | ৫২,৫০০ | ২,৬২৫ | ৪৯,৮৭৫ |
| জুলাই ৩০ | সাহিন ড্রাগস—ফেরত ঔষধ | ৪৪৪ | ৩০,০০০ | ৩,০০০ | ২৭,০০০ |
| মোট | ৮২,৫০০ | ৫,৬২৫ | ৭৬,৮৭৫ |
মালেক এন্টারপ্রাইজ এর ২০২৫ সালের মে মাসের লেনদেনসমূহ নিম্নরূপ :
২০২৫
মে ১ নগদ ২,৯০,০০০ টাকা ও ১,৫০,০০০ টাকার পণ্য নিয়ে ব্যবসায় আরম্ভ করা হলো।
মে ৫ ব্যাংকে জমা দেওয়া হলো ৭৫,০০০ টাকা।
মে ১০ঃ পণ্য ক্রয় ৬০,০০০ টাকা।
মে ১৫ঃ ধারে পণ্য বিক্রয় ৭৫,০০০ টাকা।
মে ২১ঃ বাট্টা প্রদান ১,৫০০ টাকা।
মে ২৫ঃ মালিকের নিজ প্রয়োজনে ৫,০০০ টাকার পণ্য উত্তোলন।
মে ৩০ঃ আসবাবপত্রের অবচয় ধরা হলো ৮,০০০ টাকা।
মালেক এন্টারপ্রাইজ
প্রারম্ভিক জাবেদা
| হিসাবের নাম | ডেবিট | ক্রেডিট |
|---|---|---|
| নগদান হিসাব Dr. | ২,৯০,০০০ | — |
| ক্রয় হিসাব Dr. | ১,৫০,০০০ | — |
| মূলধন হিসাব Cr. | — | ৪,৪০,০০০ |
| মোট | ৪,৪০,০০০ | ৪,৪০,০০০ |
মূলধন হিসাব
| ডেবিট দিক | টাকা | ক্রেডিট দিক | টাকা |
|---|---|---|---|
| মে ৩১—জের বহন | ৪,৪০,০০০ | মে ১—নগদ ও পণ্য | ৪,৪০,০০০ |
নগদান হিসাব
| ডেবিট দিক | টাকা | ক্রেডিট দিক | টাকা |
|---|---|---|---|
| মে ১—মূলধন | ২,৯০,০০০ | মে ৫—ব্যাংক | ৭৫,০০০ |
| মে ১০—ক্রয় | ৬০,০০০ | ||
| মে ৩১—জের বহন | ১,৫৫,০০০ | ||
| মোট | ২,৯০,০০০ | মোট | ২,৯০,০০০ |
প্রাপ্য হিসাব—চলমান জের
| তারিখ | বিবরণ | ডেবিট | ক্রেডিট | জের |
|---|---|---|---|---|
| মে ১৫ | বিক্রয় | ৭৫,০০০ | — | ৭৫,০০০ Dr. |
| মে ২১ | বাট্টা প্রদান | — | ১,৫০০ | ৭৩,৫০০ Dr. |
ক্রয় হিসাব—চলমান জের
| তারিখ | বিবরণ | ডেবিট | ক্রেডিট | জের |
|---|---|---|---|---|
| মে ১ | মূলধন—পণ্য | ১,৫০,০০০ | — | ১,৫০,০০০ Dr. |
| মে ১০ | নগদান | ৬০,০০০ | — | ২,১০,০০০ Dr. |
| মে ২৫ | উত্তোলন | — | ৫,০০০ | ২,০৫,০০০ Dr. |
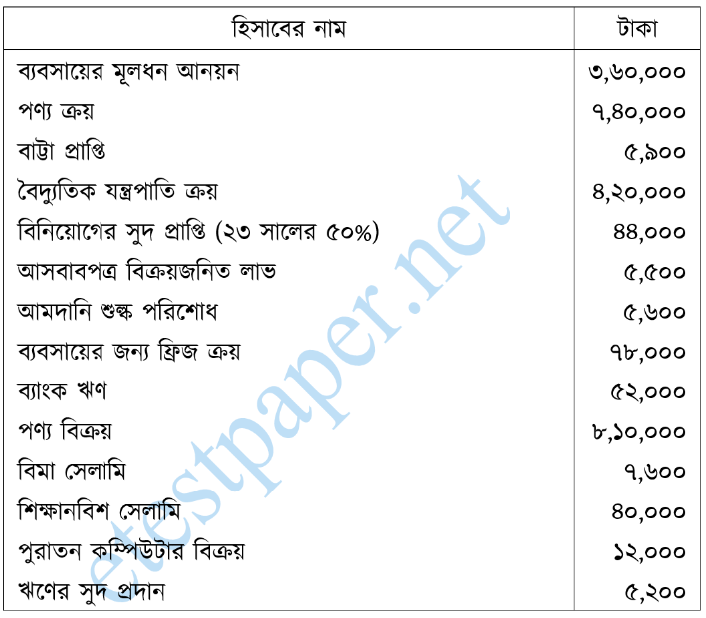
মূলধনজাতীয় ব্যয় = বৈদ্যুতিক যন্ত্রপাতি ৪,২০,০০০ + ব্যবসায়ের ফ্রিজ ৭৮,০০০
= ৪,৯৮,০০০ টাকা।
মুনাফাজাতীয় আয় = পণ্য বিক্রয় ৮,১০,০০০ + ভাড়া ৫,৯০০ + বিনিয়োগের সুদ ৪৪,০০০ + আসবাবপত্র বিক্রয়জনিত লাভ ৫,৫০০ + শিক্ষানবিশ সেলামি ৪০,০০০
= ৯,০৫,৪০০ টাকা।
মুনাফাজাতীয় ব্যয় = পণ্য ক্রয় ৭,৪০,০০০ + আমদানি শুল্ক ৫,৬০০ + বিমা সেলামি ৭,৬০০ + ঋণের সুদ ৫,২০০
= ৭,৫৮,৪০০ টাকা।
মূলধনজাতীয় প্রাপ্তি = মূলধন আনয়ন ৩,৬০,০০০ + ব্যাংক ঋণ ৫২,০০০ + পুরাতন কম্পিউটার বিক্রয় ১২,০০০
= ৪,২৪,০০০ টাকা।
মুনাফাজাতীয় প্রাপ্তি = পণ্য বিক্রয় ৮,১০,০০০ + ভাড়া ৫,৯০০ + বিনিয়োগের সুদ ৪৪,০০০ + শিক্ষানবিশ সেলামি ৪০,০০০
= ৮,৯৯,৯০০ টাকা।
দুই ধরনের মোট প্রাপ্তি = ৪,২৪,০০০ + ৮,৯৯,৯০০ = ১৩,২৩,৯০০ টাকা।
২০২৪ সালের ৩১ ডিসেম্বর রহিম এন্ড কোং এর রেওয়ামিলটি নিম্নরূপ:
হাতে নগদ (১-১-২৪) ১০,০০০, প্রাপ্য হিসাব ২০,০০০, ভূমি ও দালানকোঠা ১,৫০,০০০, ১০% সঞ্চয়পত্র ৫০,০০০, বিক্রয় ফেরত ১০,০০০, সমাপনী মজুদ পণ্য ২৫,০০০, অব্যবহৃত মনিহারি ২,০০০, বকেয়া মজুরি ১,০০০, ব্যাংক জমাতিরিক্ত ১,০০০, যন্ত্রপাতি ৭০,০০০, স্বল্পমেয়াদি ঋণ ৪০,০০০, প্রাপ্ত সুদ ৩০,০০০, মূলধন ৩,৩০,০০০, ট্রেডমার্ক ৪০,০০০, সুনাম ৩০,০০০, পেটেন্ট ৩০,০০০।
রেওয়ামিলে অন্তর্ভুক্ত হবে না—প্রারম্ভিক হাতে নগদ ১০,০০০, সমাপনী মজুদ ২৫,০০০, অব্যবহৃত মনিহারি ২,০০০ এবং বকেয়া মজুরি ১,০০০ টাকা।
মোট = ১০,০০০ + ২৫,০০০ + ২,০০০ + ১,০০০
= ৩৮,০০০ টাকা।
রহিম এন্ড কোং
রেওয়ামিল
৩১ ডিসেম্বর ২০২৪
| হিসাবের নাম | ডেবিট | ক্রেডিট |
|---|---|---|
| প্রাপ্য হিসাব | ২০,০০০ | — |
| ভূমি ও দালানকোঠা | ১,৫০,০০০ | — |
| ১০% সঞ্চয়পত্র | ৫০,০০০ | — |
| বিক্রয় ফেরত | ১০,০০০ | — |
| যন্ত্রপাতি | ৭০,০০০ | — |
| ট্রেডমার্ক | ৪০,০০০ | — |
| সুনাম | ৩০,০০০ | — |
| পেটেন্ট | ৩০,০০০ | — |
| ব্যাংক জমাতিরিক্ত | — | ১,০০০ |
| স্বল্পমেয়াদি ঋণ | — | ৪০,০০০ |
| প্রাপ্ত সুদ | — | ৩০,০০০ |
| মূলধন | — | ৩,৩০,০০০ |
| মোট | ৪,০০,০০০ | ৪,০১,০০০ |
উৎসের অঙ্ক অনুযায়ী ক্রেডিট পাশে ১,০০০ টাকা বেশি; কোনো অঙ্ক অনুমান না করলে রেওয়ামিল সুষম হয় না।
চলতি সম্পদ = প্রাপ্য হিসাব ২০,০০০ + সমাপনী মজুদ ২৫,০০০ + অব্যবহৃত মনিহারি ২,০০০
= ৪৭,০০০ টাকা।
চলতি দায় = বকেয়া মজুরি ১,০০০ + ব্যাংক জমাতিরিক্ত ১,০০০ + স্বল্পমেয়াদি ঋণ ৪০,০০০
= ৪২,০০০ টাকা।
নাসির এন্ড সন্স এর ২০২৫ সালের জানুয়ারি মাসের লেনদেন নিম্নরূপ:
২০২৫
জানু. ২ঃ ব্যবসার জন্য ব্যাংক থেকে উত্তোলন ১৫,০০০ টাকা।
জানু. ৩ঃ করিমের নিকট ৭% বাট্টায় ১০,০০০ টাকার পণ্য বিক্রয় চালান নং ১৭০। পরিবহন খরচ ১,০০০ টাকা।
জানু. ৫ঃ ভাড়া অগ্রিম পরিশোধ ৫,০০০ টাকা।
জানু. ৮ঃ পণ্য ক্রয় বাবদ প্রদান ৯,০০০ টাকা।
জানু. ১০ঃ ৫% বাট্টায় শান্তা এন্ড সন্স এর নিকট ১২,০০০ টাকার পণ্য বিক্রয়। চালান নং ১৭৫। প্যাকিং চার্জ ৫০০ টাকা।
জানু. ১৫ঃ নগদ উত্তোলন ১,৫০০ টাকা।
৩ জানুয়ারির বাট্টা = ১০,০০০ × ৭% = ৭০০ টাকা।
১০ জানুয়ারির বাট্টা = ১২,০০০ × ৫% = ৬০০ টাকা।
মোট বাট্টা = ৭০০ + ৬০০ = ১,৩০০ টাকা।
চালান নং ১৭০
তারিখ: ৩ জানুয়ারি ২০২৫
ক্রেতা: করিম
| বিবরণ | টাকা |
|---|---|
| পণ্যের তালিকামূল্য | ১০,০০০ |
| বাদ: কারবারি বাট্টা ৭% | ৭০০ |
| নিট পণ্যমূল্য | ৯,৩০০ |
| যোগ: পরিবহন খরচ | ১,০০০ |
| চালানের মোট মূল্য | ১০,৩০০ |
| তারিখ | ডেবিট হিসাব | ডেবিট | ক্রেডিট হিসাব | ক্রেডিট |
|---|---|---|---|---|
| জানু. ২ | নগদান | ১৫,০০০ | ব্যাংক | ১৫,০০০ |
| জানু. ৫ | অগ্রিম ভাড়া | ৫,০০০ | নগদান | ৫,০০০ |
| জানু. ৮ | ক্রয় | ৯,০০০ | নগদান | ৯,০০০ |
| জানু. ১৫ | উত্তোলন | ১,৫০০ | নগদান | ১,৫০০ |
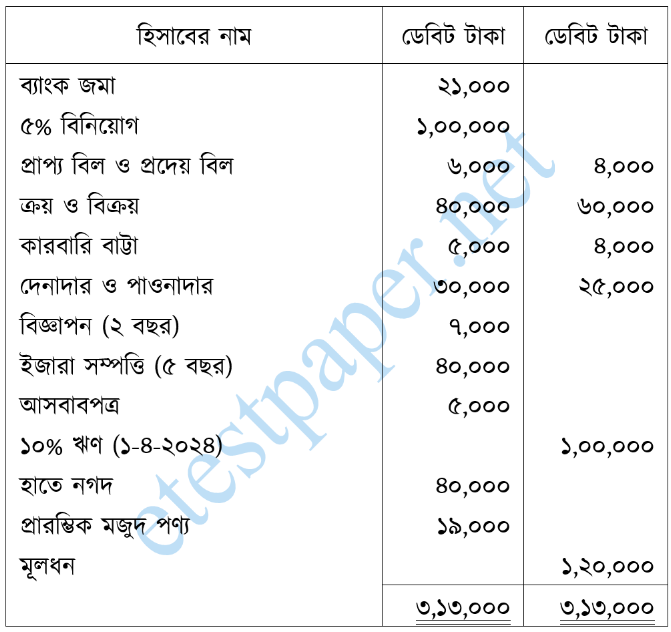
শফি স্টোর এর রেওয়ামিল ও সমন্বয়সমূহের আলোকে বিশদ আয় বিবরণী, মালিকানাস্বত্বের পরিবর্তন বিবরণী ও আর্থিক অবস্থার বিবরণী প্রস্তুত করো:
সমন্বয়সমূহ : (i) সমাপনী মজুদ পণ্যের মূল্য ২০,০০০ টাকা; (ii) ধারে বিক্রয় ৫,০০০ টাকা হিসাবভুক্ত হয়নি; (iii) আন্তঃফেরত ২,০০০ টাকা বহিঃফেরত ৫,০০০ টাকা হিসাবভুক্ত হয়নি; (iv) দেনাদারের ৫,০০০ টাকা আদায়যোগ্য নয়; (v) আসবাবপত্রের ওপর ৫% অবচয় ধরতে হবে; (vi) অনাদায়ি দেনা ১,০০০ টাকা অবলোপন করো এবং অবশিষ্ট দেনাদারের ওপর ১০% অনাদায়ি দেনা সঞ্চিতি রাখতে হবে।
শফি স্টোর
বিশদ আয় বিবরণী
| বিবরণ | টাকা | টাকা |
|---|---|---|
| বিক্রয় (৬০,০০০ + ৫,০০০) | ৬৫,০০০ | |
| বাদ: অলিখিত আন্তঃফেরত | ২,০০০ | ৬৩,০০০ |
| প্রারম্ভিক মজুদ | ১৯,০০০ | |
| ক্রয় | ৪০,০০০ | |
| বাদ: অলিখিত বহিঃফেরত | ৫,০০০ | ৩৫,০০০ |
| বিক্রয়যোগ্য পণ্যের ব্যয় | ৫৪,০০০ | |
| বাদ: সমাপনী মজুদ | ২০,০০০ | ৩৪,০০০ |
| মোট মুনাফা | ২৯,০০০ | |
| বাদ: অফিস ভাড়া | ৫,০০০ | |
| বিজ্ঞাপন (৭,০০০ ÷ ২) | ৩,৫০০ | |
| ইজারা সম্পদের অবলোপন (৪০,০০০ ÷ ৫) | ৮,০০০ | |
| আসবাবপত্রের অবচয় (৫,০০০ × ৫%) | ২৫০ | |
| অনাদায়ি দেনা (৫,০০০ + ১,০০০) | ৬,০০০ | |
| অনাদায়ি দেনা সঞ্চিতি | ২,৭০০ | ২৫,৪৫০ |
| পরিচালন মুনাফা | ৩,৫৫০ | |
| যোগ: ভাড়া আয় | ৪,০০০ | |
| বিনিয়োগের সুদ (১,০০,০০০ × ৫%) | ৫,০০০ | ৯,০০০ |
| বাদ: ঋণের সুদ (১,০০,০০০ × ১০% × ৯/১২) | ৭,৫০০ | |
| নিট মুনাফা | ৫,০৫০ |
শফি স্টোর
মালিকানাস্বত্বের পরিবর্তন বিবরণী
| বিবরণ | টাকা |
|---|---|
| প্রারম্ভিক মূলধন | ১,২০,০০০ |
| যোগ: নিট মুনাফা | ৫,০৫০ |
| সমাপনী মূলধন | ১,২৫,০৫০ |
শফি স্টোর
আর্থিক অবস্থার বিবরণী
| সম্পদ | টাকা | টাকা |
|---|---|---|
| ৫% বিনিয়োগ | ১,০০,০০০ | |
| ইজারা সম্পদ ৪০,০০০ − অবলোপন ৮,০০০ | ৩২,০০০ | |
| আসবাবপত্র ৫,০০০ − অবচয় ২৫০ | ৪,৭৫০ | ১,৩৬,৭৫০ |
| সমাপনী মজুদ | ২০,০০০ | |
| প্রাপ্য হিসাব ৩০,০০০ + বিক্রয় ৫,০০০ − ফেরত ২,০০০ − অনাদায়ি ৬,০০০ − সঞ্চিতি ২,৭০০ | ২৪,৩০০ | |
| প্রাপ্য বিল | ৬,০০০ | |
| অগ্রিম বিজ্ঞাপন | ৩,৫০০ | |
| বিনিয়োগের সুদ প্রাপ্য | ৫,০০০ | |
| ব্যাংক জমা | ২১,০০০ | |
| হাতে নগদ | ৪০,০০০ | ১,১৯,৮০০ |
| মোট সম্পদ | ২,৫৬,৫৫০ |
| মালিকানাস্বত্ব ও দায় | টাকা | টাকা |
|---|---|---|
| সমাপনী মূলধন | ১,২৫,০৫০ | |
| পাওনাদার (২৫,০০০ − বহিঃফেরত ৫,০০০) | ২০,০০০ | |
| প্রদেয় বিল | ৪,০০০ | |
| ১০% ঋণ | ১,০০,০০০ | |
| ঋণের বকেয়া সুদ | ৭,৫০০ | ১,৩১,৫০০ |
| মোট মালিকানাস্বত্ব ও দায় | ২,৫৬,৫৫০ |
অতএব উভয় পাশ ২,৫৬,৫৫০ টাকায় সমান।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।