জনাব মামুনের সিদ্ধান্তটি বিনিয়োগ সিদ্ধান্ত।
আর্থিক ব্যবস্থাপক প্রতিষ্ঠানের সংগৃহীত অর্থ কোন সম্পদ বা প্রকল্পে বিনিয়োগ করলে সর্বোচ্চ সুফল পাওয়া যাবে, সে বিষয়ে যে সিদ্ধান্ত নেন তাকে বিনিয়োগ সিদ্ধান্ত বলে। উদ্দীপকে মামুন উৎপাদনকাজে সহায়ক একটি মেশিন কেনার সিদ্ধান্ত নিয়েছেন। মেশিনটি দীর্ঘমেয়াদি স্থায়ী সম্পদ এবং এতে অর্থ বিনিয়োগের আগে প্রত্যাশিত আয়, ব্যয় ও ঝুঁকি বিবেচনা করতে হয়। তাই তাঁর গৃহীত সিদ্ধান্তটি দীর্ঘমেয়াদি বিনিয়োগ বা মূলধন বাজেটিং সিদ্ধান্ত।
‘অনন্যা’ ও ‘নবরূপা’র অর্থায়নের উদ্দেশ্য ভিন্ন।
‘নবরূপা’ একটি বিউটি পার্লার, অর্থাৎ মুনাফা অর্জনের উদ্দেশ্যে পরিচালিত ব্যবসায় প্রতিষ্ঠান। এর অর্থায়নের উদ্দেশ্য হলো প্রয়োজনীয় মূলধন সংগ্রহ, লাভজনক খাতে বিনিয়োগ, ব্যবসায়ের বৃদ্ধি এবং মালিকের সম্পদ সর্বাধিক করা। তাই এটি ব্যবসায় অর্থায়নের অন্তর্ভুক্ত।
অন্যদিকে ‘অনন্যা’ একটি দাতব্য প্রতিষ্ঠান। এটি মুনাফা বণ্টনের জন্য নয়, সমাজকল্যাণমূলক কাজ পরিচালনার জন্য অনুদানসহ বিভিন্ন উৎস থেকে অর্থ সংগ্রহ ও ব্যয় করে। তাই এর অর্থায়ন অব্যবসায়িক বা অলাভজনক প্রতিষ্ঠানের অর্থায়ন।
অতএব, নবরূপার অর্থায়নের মুখ্য উদ্দেশ্য মুনাফা ও সম্পদ বৃদ্ধি, আর অনন্যার উদ্দেশ্য জনকল্যাণমূলক সেবা প্রদান; ফলে প্রতিষ্ঠান দুটির অর্থায়নের উদ্দেশ্য এক নয়।
ভবিষ্যৎ মূল্য, FV = ৭,০০,০০০ টাকা
সুদের হার, i = ৯% = ০.০৯
সময়, n = ৬ বছর
বর্তমান মূল্য, PV = FV ÷ (1 + i)ⁿ
= ৭,০০,০০০ ÷ (1 + ০.০৯)⁶
= ৭,০০,০০০ ÷ ১.৬৭৭১০০
= ৪,১৭,৩৮৭.১৩ টাকা (প্রায়)
অতএব, জনাব রানা বর্তমানে ‘X’ ব্যাংকে প্রায় ৪,১৭,৩৮৭ টাকা জমা রাখেন।
‘Y’ ব্যাংকে মূলধন, P = ৬,০০,০০০ টাকা
নামিক বার্ষিক সুদের হার, r = ৮% = ০.০৮
মাসিক চক্রবৃদ্ধির সংখ্যা, m = ১২ এবং সময়, n = ৬ বছর
ভবিষ্যৎ মূল্য, FV = P(1 + r/m)ᵐⁿ
= ৬,০০,০০০(1 + ০.০৮/১২)⁷²
= ৯,৬৮,১০১.৩০ টাকা (প্রায়)
উদ্দীপক অনুসারে ‘X’ ব্যাংকে ৬ বছর পর পাওয়া যাবে ১০,০৬,২৬০ টাকা
‘X’ ব্যাংকে অতিরিক্ত পাওয়া যাবে = ১০,০৬,২৬০ − ৯,৬৮,১০১.৩০
= ৩৮,১৫৮.৭০ টাকা
অতএব, ভবিষ্যৎ মূল্য বেশি হওয়ায় জনাব রবিনের ‘X’ ব্যাংকে টাকা রাখা অধিক যুক্তিযুক্ত।
নামিক বার্ষিক সুদের হার, r = ১২% = ০.১২
বছরে চক্রবৃদ্ধির সংখ্যা, m = ৪
প্রকৃত বা কার্যকর সুদের হার, EAR = [(1 + r/m)ᵐ − 1] × ১০০
= [(1 + ০.১২/৪)⁴ − 1] × ১০০
= [(১.০৩)⁴ − 1] × ১০০
= ১২.৫৫০৮৮১%
অতএব, ব্যাংক ঋণের প্রকৃত বার্ষিক সুদের হার প্রায় ১২.৫৫%।
‘M’ প্রকল্পের গড় আয় = (২৪ + ২০ + ১৮ − ১৩ + ১৬) ÷ ৫
= ১৩%
গড় আয় থেকে বিচ্যুতি: ১১, ৭, ৫, −২৬ ও ৩
বিচ্যুতির বর্গের যোগফল = ১১² + ৭² + ৫² + (−২৬)² + ৩²
= ৮৮০
আদর্শ বিচ্যুতি, σ = √[৮৮০ ÷ (৫ − ১)]
= √২২০
= ১৪.৮৩% (প্রায়)
‘N’ প্রকল্পের গড় আয় ১৩% এবং আদর্শ বিচ্যুতি ১২.২০%। অর্থাৎ দুটি প্রকল্পের প্রত্যাশিত গড় আয় সমান হলেও ‘N’ প্রকল্পের আদর্শ বিচ্যুতি কম। আদর্শ বিচ্যুতি কম হলে আয়ের ওঠানামা ও ঝুঁকি কম হয়। তাই ঝুঁকি বিবেচনায় জনাব শরিফের ‘N’ প্রকল্প গ্রহণ করা উচিত।
নিচে 'X' এন্টারপ্রাইজের 'পদ্মা' প্রকল্পের ৩ বছরের বিবিধ তথ্য দেওয়া হলো:
প্রাথমিক বিনিয়োগ ১,০০,০০০ টাকা। অন্যদিকে, 'Y' ব্যবসায় প্রতিষ্ঠানটি ১,০০,০০০ টাকা 'সুরমা' ও 'তিস্তা' প্রকল্প দুটির একটিতে বিনিয়োগ করতে চান। 'তিস্তা' প্রকল্পের আগামী ৩ বছরের নগদ প্রবাহ যথাক্রমে ৫০,০০০ টাকা, ৭৫,০০০ টাকা এবং ১৬,০০০ টাকা। 'সুরমা' প্রকল্পের অর্থ আগামী ২ বছরের মধ্যে ফেরত আসবে।
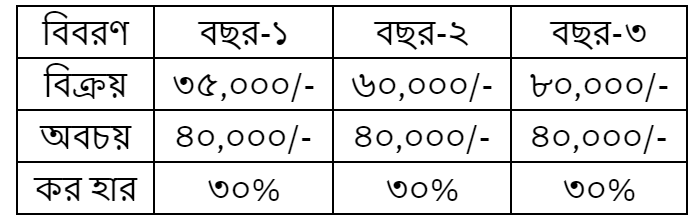
ছকের তথ্য অনুযায়ী ১ম, ২য় ও ৩য় বছরের করপূর্ব মুনাফা যথাক্রমে—
৩৫,০০০ − ৪০,০০০ = −৫,০০০ টাকা
৬০,০০০ − ৪০,০০০ = ২০,০০০ টাকা
৮০,০০০ − ৪০,০০০ = ৪০,০০০ টাকা
৩০% কর বিবেচনায় কর-পরবর্তী মুনাফা যথাক্রমে—
−৫,০০০ − (−১,৫০০) = −৩,৫০০ টাকা
২০,০০০ − ৬,০০০ = ১৪,০০০ টাকা
৪০,০০০ − ১২,০০০ = ২৮,০০০ টাকা
গড় বার্ষিক মুনাফা = (−৩,৫০০ + ১৪,০০০ + ২৮,০০০) ÷ ৩
= ১২,৮৩৩.৩৩ টাকা
গড় বিনিয়োগ = (প্রাথমিক বিনিয়োগ + অবশিষ্ট মূল্য) ÷ ২
= (১,০০,০০০ + ০) ÷ ২
= ৫০,০০০ টাকা
গড় মুনাফার হার = (১২,৮৩৩.৩৩ ÷ ৫০,০০০) × ১০০
= ২৫.৬৭% (প্রায়)
অতএব, পদ্মা প্রকল্পের গড় মুনাফার হার প্রায় ২৫.৬৭%।
তিস্তা প্রকল্পের প্রাথমিক বিনিয়োগ = ১,০০,০০০ টাকা
১ম বছরের নগদ প্রবাহ = ৫০,০০০ টাকা
১ম বছর শেষে অনাদায়ী বিনিয়োগ = ১,০০,০০০ − ৫০,০০০
= ৫০,০০০ টাকা
২য় বছরের নগদ প্রবাহ = ৭৫,০০০ টাকা
তিস্তার পে-ব্যাক সময় = ১ + (৫০,০০০ ÷ ৭৫,০০০)
= ১.৬৭ বছর (প্রায়)
উদ্দীপক অনুসারে সুরমা প্রকল্পের পে-ব্যাক সময় ২ বছর। তিস্তা প্রকল্পে বিনিয়োগ ১.৬৭ বছরে এবং সুরমায় ২ বছরে ফেরত আসে। কম পে-ব্যাক সময়ের প্রকল্পে বিনিয়োগ দ্রুত পুনরুদ্ধার হয় এবং ঝুঁকি তুলনামূলক কম থাকে। তাই ‘Y’ এন্টারপ্রাইজের জন্য তিস্তা প্রকল্প অধিক গ্রহণযোগ্য।
কার্যভিত্তিক শ্রেণিবিভাগে ‘ক’ ব্যাংকটি কেন্দ্রীয় ব্যাংক।
দেশের মুদ্রা ও ব্যাংকব্যবস্থার শীর্ষ নিয়ন্ত্রক প্রতিষ্ঠানকে কেন্দ্রীয় ব্যাংক বলে। এটি এককভাবে নোট ইস্যু ও মুদ্রা প্রচলন করে, ঋণ ও মুদ্রাবাজার নিয়ন্ত্রণ করে, সরকারের ব্যাংকার এবং অন্যান্য ব্যাংকের ব্যাংকার হিসেবে কাজ করে। উদ্দীপকে ‘ক’ ব্যাংক নোট-মুদ্রা প্রচলন এবং মুদ্রাবাজার নিয়ন্ত্রণ করছে—যা কেন্দ্রীয় ব্যাংকের মৌলিক কাজ। তাই ‘ক’ ব্যাংকটি কেন্দ্রীয় ব্যাংক।
‘খ’ ব্যাংকের ঋণ প্রদানের সিদ্ধান্ত যৌক্তিক ছিল না, কারণ এটি ব্যাংকের নিরাপত্তা নীতি লঙ্ঘন করেছে।
নিরাপত্তা নীতি অনুসারে ঋণ দেওয়ার আগে ঋণগ্রহীতার সততা, আর্থিক সচ্ছলতা, ঋণ পরিশোধক্ষমতা ও ঋণের উদ্দেশ্য যাচাই করতে হয় এবং প্রয়োজনমতো পর্যাপ্ত জামানত নিতে হয়। এতে আমানতকারীর অর্থ ও ব্যাংকের ঋণ উভয়ই সুরক্ষিত থাকে।
কিন্তু ‘খ’ ব্যাংক রনির আর্থিক অবস্থা যাচাই না করে এবং কোনো জামানত না নিয়েই বড় অঙ্কের ঋণ দিয়েছে। রনি দেউলিয়া হওয়ায় ঋণটি অনাদায়ী হয়েছে; ফলে ব্যাংক আমানতকারীদের অর্থ পরিশোধে ব্যর্থ হচ্ছে এবং সুনাম হারাচ্ছে। এতে নিরাপত্তার পাশাপাশি তারল্য ও সুনামের নীতিও ক্ষতিগ্রস্ত হয়েছে।
অতএব, যথাযথ ঋণ বিশ্লেষণ ও জামানত ছাড়া রনিকে ঋণ দেওয়ার সিদ্ধান্তটি ব্যাংকের মূলনীতির পরিপন্থী ও অযৌক্তিক।
‘আপন’ রেস্টুরেন্টে এসি সংযোজন মূলধন বাজেটিংয়ের প্রতিস্থাপন ও আধুনিকায়ন প্রয়োগক্ষেত্র।
প্রতিষ্ঠানের পুরোনো বা কম কার্যকর সম্পদের পরিবর্তে উন্নত প্রযুক্তির সম্পদ স্থাপন করে সেবার মান, দক্ষতা বা আয় বাড়ানোর সিদ্ধান্ত প্রতিস্থাপন ও আধুনিকায়নের অন্তর্ভুক্ত। উদ্দীপকে জনাব আজিম বৈদ্যুতিক পাখার পরিবর্তে ১০টি এসি সংযোজন করেছেন, যাতে ক্রেতা বৃদ্ধি ও সন্তুষ্টি অর্জিত হয়। তাই এটি প্রতিস্থাপন ও আধুনিকায়নসংক্রান্ত মূলধন বাজেটিং সিদ্ধান্ত।
সাধারণ শেয়ারে বিনিয়োগ আরিফের জন্য তুলনামূলক বেশি ঝুঁকিযুক্ত।
সাধারণ শেয়ারের লভ্যাংশ নির্দিষ্ট নয়; কোম্পানির মুনাফা ও পরিচালনা পর্ষদের সিদ্ধান্তের ওপর তা নির্ভর করে। বাজারদর ওঠানামা করে এবং কোম্পানি অবসায়িত হলে পাওনাদার ও অগ্রাধিকার শেয়ারহোল্ডারদের দাবি মেটানোর পর সাধারণ শেয়ারহোল্ডার অর্থ পান। অন্যদিকে বন্ডে নির্দিষ্ট হারে সুদ এবং মেয়াদ শেষে মূলধন ফেরতের চুক্তিগত দাবি থাকে।
আরিফের অর্থটি অবসরকালীন পেনশনের সঞ্চয়, তাই মূলধনের নিরাপত্তা ও নিয়মিত আয় তাঁর জন্য বিশেষ গুরুত্বপূর্ণ। ১০ বছর মেয়াদি সান কোম্পানির বন্ডে বিনিয়োগে ঝুঁকি সাধারণ শেয়ারের তুলনায় কম হবে, যদিও কোম্পানির ঋণঝুঁকি যাচাই করতে হবে। অতএব, বাবার পরামর্শমতো পুরো অর্থ সাধারণ শেয়ারে বিনিয়োগ করা আরিফের জন্য ঝুঁকিযুক্ত; উপযুক্ত মানের বন্ড তুলনামূলক গ্রহণযোগ্য।
‘গোমতি ব্যাংক’ প্রত্যয়পত্র বা ঋণপত্র (Letter of Credit—L/C) ইস্যুর প্রতিনিধিত্বমূলক সেবা দিয়েছে।
প্রত্যয়পত্রের মাধ্যমে আমদানিকারকের ব্যাংক নির্ধারিত শর্ত পূরণ হলে রপ্তানিকারককে পণ্যের মূল্য পরিশোধের নিশ্চয়তা দেয়। উদ্দীপকে চীনের সানবিম কোম্পানি অগ্রিম অর্থপ্রাপ্তির নিশ্চয়তা চাইলে গোমতি ব্যাংক আমদানিকারক শফিকের পক্ষে মূল্য পরিশোধের নিশ্চয়তা দিয়েছে। ফলে সানবিমের অর্থপ্রাপ্তির অনিশ্চয়তা দূর হয়েছে এবং বৈদেশিক বাণিজ্য সম্পন্ন করা সহজ হয়েছে। তাই সেবাটি প্রত্যয়পত্র ইস্যু।
করতোয়া ব্যাংক ঋণ আমানত সৃষ্টি করে রফিককে ঋণের অর্থ দিয়েছে।
ব্যাংক ঋণ অনুমোদনের পর সব অর্থ নগদে না দিয়ে ঋণগ্রহীতার নামে একটি ঋণ আমানতি হিসাব খুলে অনুমোদিত অর্থ সেই হিসাবে জমা বা ক্রেডিট করতে পারে। এতে একটি নতুন ব্যাংক আমানত সৃষ্টি হয় এবং ঋণগ্রহীতা প্রয়োজন অনুযায়ী হিসাব থেকে চেক বা অন্য উপায়ে অর্থ উত্তোলন করে।
উদ্দীপকে করতোয়া ব্যাংক রফিকের ঋণ একটি ব্যাংক হিসাবের মাধ্যমে মঞ্জুর করে সেখানে অর্থ স্থানান্তর করেছে; রফিক প্রয়োজনমতো তা উত্তোলন করতে পারবেন। অর্থাৎ ব্যাংক সরাসরি পুরো নগদ না দিয়ে ঋণ আমানতি হিসাব সৃষ্টি করেছে। এই প্রক্রিয়ায় ব্যাংক ঋণের ব্যবহার নিয়ন্ত্রণ করতে পারে এবং ঋণের মাধ্যমে আমানত বা ঋণমুদ্রা সৃষ্টি করে। তাই প্রক্রিয়াটি বাণিজ্যিক ব্যাংকের ঋণ আমানত সৃষ্টির কার্যাবলির যথার্থ উদাহরণ।
জনাব সারোয়ার চলতি হিসাব খুলেছেন।
চলতি হিসাবে ব্যাংক চলাকালে বহুবার অর্থ জমা ও উত্তোলন করা যায় এবং সাধারণত ব্যবসায়ীরা এ হিসাব ব্যবহার করেন। যোগ্য গ্রাহক জমাতিরিক্ত বা ওভারড্রাফট সুবিধাও পেতে পারেন। সারোয়ারকে দেশে-বিদেশে নিয়মিত অর্থ আদান-প্রদান করতে হয় এবং মাঝে মাঝে স্বল্পমেয়াদি অতিরিক্ত অর্থের প্রয়োজন হয়। এসব বৈশিষ্ট্য চলতি হিসাবের সঙ্গে সামঞ্জস্যপূর্ণ। তাই তাঁর হিসাবটি চলতি হিসাব।
জনাব সারোয়ারের কার্ডটি ডেবিট কার্ড এবং জনাব আসিফের কার্ডটি ক্রেডিট কার্ড।
ডেবিট কার্ড গ্রাহকের ব্যাংক হিসাবের সঙ্গে সরাসরি যুক্ত থাকে। এটি দিয়ে লেনদেন করলে সাধারণত ক্রয়ের অর্থ সঙ্গে সঙ্গে হিসাবের বিদ্যমান জমা থেকে কেটে নেওয়া হয়; তাই হিসাব ও পর্যাপ্ত স্থিতি প্রয়োজন। সারোয়ার ব্যাংক হিসাব খোলার পর কার্ড পেয়েছেন বলে তাঁরটি ডেবিট কার্ড।
ক্রেডিট কার্ডে কার্ডদাতা প্রতিষ্ঠান নির্ধারিত ঋণসীমার মধ্যে বাকিতে কেনাকাটার সুযোগ দেয়। গ্রাহক পরে নির্ধারিত সময়ে বিল পরিশোধ করেন; বকেয়া থাকলে সুদ বা চার্জ দিতে হয়। আসিফের ব্যাংক হিসাব না থাকলেও কার্ডে কেনাকাটা সম্ভব হওয়ায় তাঁরটি ক্রেডিট কার্ড।
অতএব, ডেবিট কার্ডে নিজের হিসাবে জমা অর্থ ব্যয় হয়, আর ক্রেডিট কার্ডে অনুমোদিত ঋণ ব্যবহার করে পরে পরিশোধ করতে হয়—এটাই কার্ড দুটির মৌলিক পার্থক্য।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।