তহবিল সংগ্রহ এবং সংগৃহীত তহবিলের যথাযথ ব্যবহারসংক্রান্ত প্রক্রিয়াই অর্থায়ন।
অর্থায়নের মাধ্যমে প্রয়োজনীয় মূলধন কাঠামো নির্ধারণ, উপযুক্ত উৎস থেকে অর্থ সংগ্রহ এবং লাভজনক খাতে বিনিয়োগের সিদ্ধান্ত নেওয়া হয়।
সুমি ব্যবসায় অর্থায়ন করেছেন।
মুনাফা অর্জনের উদ্দেশ্যে ব্যবসায় প্রতিষ্ঠানের তহবিল সংগ্রহ, সংরক্ষণ ও বিনিয়োগসংক্রান্ত কার্যাবলিকে ব্যবসায় অর্থায়ন বলে।
উদ্দীপকে সুমি সমবায় ব্যাংক থেকে ঋণ নিয়ে মুরগির ফার্ম স্থাপন করে আয় ও মুনাফা অর্জন করেছেন। তাই তার অর্থায়নটি ব্যবসায় অর্থায়ন।
সুমির ফার্মটি উৎপাদন, কর্মসংস্থান ও জাতীয় আয় বৃদ্ধির মাধ্যমে দেশের অর্থায়নে অবদান রেখেছে।
ব্যবসায় অর্থায়নে সংগৃহীত তহবিল উৎপাদনশীল খাতে বিনিয়োগ করা হলে পণ্য উৎপাদন, আয় ও সম্পদ বৃদ্ধি পায়।
সুমি সমবায় ব্যাংকের ঋণ মুরগির ফার্মে বিনিয়োগ করেছেন। ফার্মের পরিধি বাড়ায় তিনি কর্মচারী নিয়োগ করেছেন; ফলে নতুন কর্মসংস্থান সৃষ্টি ও বেকারত্ব হ্রাস পেয়েছে।
ফার্মের উৎপাদন ও আয় বৃদ্ধি সুমির পরিবারের সচ্ছলতা আনার পাশাপাশি জাতীয় উৎপাদন ও জাতীয় আয় বাড়িয়েছে। অন্যদেরও উদ্যোক্তা হতে উৎসাহিত করেছে। অতএব, ফার্মটি দেশের অর্থনৈতিক উন্নয়নে ইতিবাচক অবদান রেখেছে।
একটি বিকল্প গ্রহণের কারণে ত্যাগ করা সর্বোত্তম বিকল্পের আয় বা সুবিধাই সুযোগ ব্যয়।
যেমন, ব্যাংকে ১০% সুদ পাওয়ার সুযোগ ত্যাগ করে অন্যত্র বিনিয়োগ করলে সেই ১০% প্রত্যাশিত আয়ই নির্বাচিত বিনিয়োগের সুযোগ ব্যয়।
বর্তমান মূল্য, PV = ৩,০০,০০০ টাকা
সুদের হার, i = ১০% = ০.১০
সময়, n = ৬ বছর
FV = PV(1 + i)ⁿ
= ৩,০০,০০০ × (১.১০)⁶
= ৩,০০,০০০ × ১.৭৭১৫৬১
= ৫,৩১,৪৬৮.৩০ টাকা
অতএব, ব্যাংকে জমা রাখলে জনাব রাকিব ৫,৩১,৪৬৮.৩০ টাকা পেতেন।
রুল ৭২ অনুযায়ী বিমা কোম্পানির সমতুল্য সুদের হার নির্ণয় করতে হবে।
৬ বছরে অর্থ দ্বিগুণ হলে—
সুদের হার = ৭২ ÷ দ্বিগুণ হওয়ার সময়
= ৭২ ÷ ৬
= ১২%
বাণিজ্যিক ব্যাংকের সুদের হার ১০%, কিন্তু বিমা কোম্পানিতে ৬ বছরে অর্থ দ্বিগুণ হওয়ার সমতুল্য হার ১২%।
১২% > ১০% হওয়ায় শুধু প্রত্যাশিত রিটার্ন বিবেচনায় বিমা কোম্পানিতে বিনিয়োগের সিদ্ধান্তটি সঠিক। তবে বাস্তবে ঝুঁকি ও শর্তও যাচাই করা প্রয়োজন।
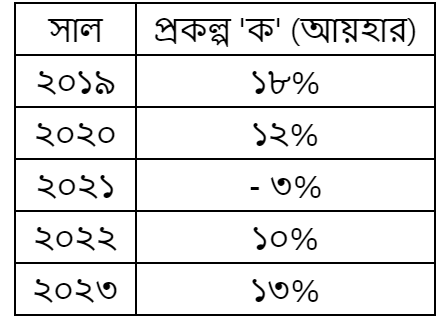
মিসেস শামিমা ব্যাংক থেকে ঋণ গ্রহণ করে দুইটি প্রকল্প গ্রহণ করেছেন। দুইটি প্রকল্পের গত ৫ বছরের তথ্যাদি নিম্নরূপ:
প্রকল্প 'খ' এর আদর্শ বিচ্যুতি ৯% এবং গড় আয় ১০%।
প্রত্যাশিত ফলের চেয়ে প্রকৃত ফল কম হলে ঝুঁকি ও অনিশ্চয়তা সৃষ্টি হয়।
বিক্রয়, কাঁচামালের মূল্য, ব্যয় ও আয় প্রত্যাশামতো না হলে প্রকৃত মুনাফা কমে যেতে পারে। এই বিচ্যুতির সম্ভাবনাই ব্যবসায়িক সিদ্ধান্তকে ঝুঁকিযুক্ত করে।
মিসেস শামিমার বিনিয়োগে আর্থিক ঝুঁকি রয়েছে।
ঋণকৃত অর্থের সুদ ও আসল নির্ধারিত সময়ে পরিশোধ করতে না পারার সম্ভাবনাকে আর্থিক ঝুঁকি বলে।
উদ্দীপকে তিনি ব্যাংকঋণ নিয়ে উভয় প্রকল্পে বিনিয়োগ করেছেন। প্রকল্পের আয় কম হলেও ঋণের সুদ ও আসল পরিশোধ বাধ্যতামূলক; তাই তার বিনিয়োগে আর্থিক ঝুঁকি বিদ্যমান।
প্রকল্প ‘ক’-এর আয়: ১৮%, ১২%, −৩%, ১০% ও ১৩%
গড় আয় = (১৮ + ১২ − ৩ + ১০ + ১৩) ÷ ৫ = ১০%
গড় থেকে ব্যবধানের বর্গের যোগফল
= ৮² + ২² + (−১৩)² + ০² + ৩²
= ৬৪ + ৪ + ১৬৯ + ০ + ৯
= ২৪৬
নমুনা ভেদাঙ্ক = ২৪৬ ÷ (৫ − ১) = ৬১.৫
আদর্শ বিচ্যুতি = √৬১.৫ = ৭.৮৪%
প্রকল্প ‘খ’-এর গড় আয় ১০% ও আদর্শ বিচ্যুতি ৯%; প্রকল্প ‘ক’-এর গড় আয়ও ১০%, কিন্তু আদর্শ বিচ্যুতি ৭.৮৪%। সমান আয়ে প্রকল্প ‘ক’-এর ঝুঁকি কম। তাই প্রকল্প ‘ক’ গ্রহণযোগ্য।
মূলধন বাজেটিং ভবিষ্যৎনির্ভর হওয়ায় সর্বদাই ঝুঁকিযুক্ত সিদ্ধান্ত।
স্থায়ী সম্পদে বিনিয়োগের বর্তমান ব্যয় নিশ্চিত হলেও ভবিষ্যৎ বিক্রয়, উৎপাদন ব্যয়, নগদ প্রবাহ ও অবশিষ্ট মূল্য অনুমাননির্ভর। বাস্তব ফল অনুমান থেকে ভিন্ন হতে পারে বলে সিদ্ধান্তটিতে ঝুঁকি থাকে।
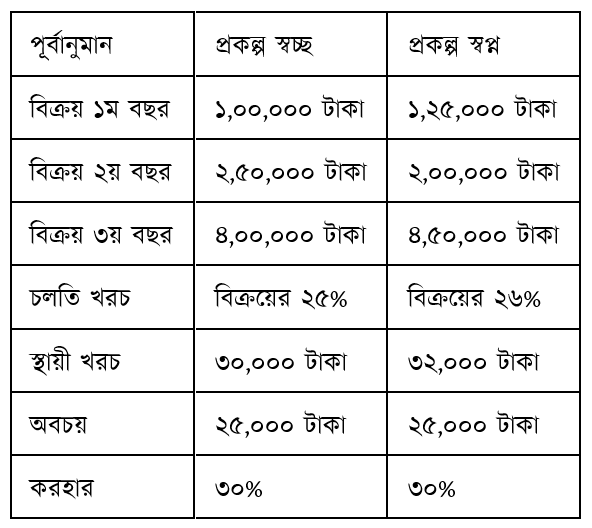
স্বচ্ছ প্রকল্পের নগদ প্রবাহ:
| বছর | বিক্রয় | চলতি খরচ (২৫%) | স্থায়ী খরচ | অবচয় | করযোগ্য মুনাফা | কর (৩০%) | নিট মুনাফা | যোগ: অবচয় | নগদ প্রবাহ |
|---|---|---|---|---|---|---|---|---|---|
| ১ | ১,০০,০০০ | ২৫,০০০ | ৩০,০০০ | ২৫,০০০ | ২০,০০০ | ৬,০০০ | ১৪,০০০ | ২৫,০০০ | ৩৯,০০০ |
| ২ | ২,৫০,০০০ | ৬২,৫০০ | ৩০,০০০ | ২৫,০০০ | ১,৩২,৫০০ | ৩৯,৭৫০ | ৯২,৭৫০ | ২৫,০০০ | ১,১৭,৭৫০ |
| ৩ | ৪,০০,০০০ | ১,০০,০০০ | ৩০,০০০ | ২৫,০০০ | ২,৪৫,০০০ | ৭৩,৫০০ | ১,৭১,৫০০ | ২৫,০০০ | ১,৯৬,৫০০ |
অতএব নগদ প্রবাহ যথাক্রমে ৩৯,০০০, ১,১৭,৭৫০ ও ১,৯৬,৫০০ টাকা।
স্বপ্ন প্রকল্পের নিট মুনাফা যথাক্রমে ২৪,৮৫০, ৬৩,৭০০ ও ১,৯৩,২০০ টাকা।
গড় নিট মুনাফা
= (২৪,৮৫০ + ৬৩,৭০০ + ১,৯৩,২০০) ÷ ৩
= ৯৩,৯১৬.৬৭ টাকা
গড় বিনিয়োগ = (প্রাথমিক বিনিয়োগ + ভগ্নাবশেষ মূল্য) ÷ ২
= (৫,০০,০০০ + ০) ÷ ২
= ২,৫০,০০০ টাকা
গড় মুনাফার হার = (গড় নিট মুনাফা ÷ গড় বিনিয়োগ) × ১০০
= (৯৩,৯১৬.৬৭ ÷ ২,৫০,০০০) × ১০০
= ৩৭.৫৭%
হারটি ধনাত্মক ও উল্লেখযোগ্য হওয়ায় গড় মুনাফার হার পদ্ধতিতে স্বপ্ন প্রকল্পে বিনিয়োগ যথার্থ।
ব্যবসায়ের ঝুঁকি বণ্টন ও আয় বৃদ্ধির জন্য পণ্য বৈচিত্র্যায়ন করা হয়।
একটি পণ্যে ক্ষতি হলে অন্য পণ্যের মুনাফা দিয়ে তা পুষিয়ে নেওয়া যায়। একই সঙ্গে নতুন বাজার সৃষ্টি ও প্রতিষ্ঠানের বিক্রয় বৃদ্ধির সুযোগ তৈরি হয়।
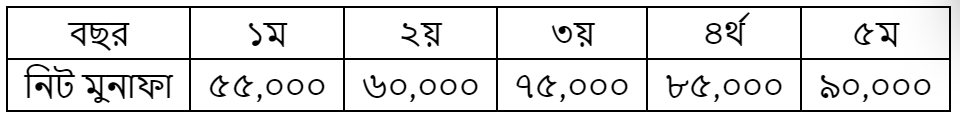
গড় নিট মুনাফা
= (৫৫,০০০ + ৬০,০০০ + ৭৫,০০০ + ৮৫,০০০ + ৯০,০০০) ÷ ৫
= ৭৩,০০০ টাকা
গড় বিনিয়োগ = (৫,০০,০০০ + ০) ÷ ২ = ২,৫০,০০০ টাকা
গড় মুনাফার হার = (৭৩,০০০ ÷ ২,৫০,০০০) × ১০০ = ২৯.২%
অতএব, শ্যামাসুন্দর প্রকল্পের গড় মুনাফার হার ২৯.২%।
বাৎসরিক নগদ আন্তঃপ্রবাহ = নিট মুনাফা + অবচয়
| বছর | নিট মুনাফা | অবচয় | নগদ প্রবাহ | ক্রমযোজিত নগদ প্রবাহ |
|---|---|---|---|---|
| ১ | ৫৫,০০০ | ১,০০,০০০ | ১,৫৫,০০০ | ১,৫৫,০০০ |
| ২ | ৬০,০০০ | ১,০০,০০০ | ১,৬০,০০০ | ৩,১৫,০০০ |
| ৩ | ৭৫,০০০ | ১,০০,০০০ | ১,৭৫,০০০ | ৪,৯০,০০০ |
| ৪ | ৮৫,০০০ | ১,০০,০০০ | ১,৮৫,০০০ | ৬,৭৫,০০০ |
| ৫ | ৯০,০০০ | ১,০০,০০০ | ১,৯০,০০০ | ৮,৬৫,০০০ |
৩ বছর শেষে অপরিশোধিত বিনিয়োগ = ৫,০০,০০০ − ৪,৯০,০০০ = ১০,০০০ টাকা
পে-ব্যাক সময় = ৩ + (১০,০০০ ÷ ১,৮৫,০০০)
= ৩.০৫ বছর
৩.০৫ বছর প্রকল্পের ৫ বছরের আয়ুষ্কালের চেয়ে কম। তাই প্রকল্পটি গ্রহণযোগ্য।
গ্রাহকের নিরাপত্তা ও আস্থা রক্ষার জন্য ব্যাংক ব্যক্তিগত তথ্য গোপন রাখে।
গোপনীয়তার নীতি অনুযায়ী গ্রাহকের অনুমতি বা আইনগত বাধ্যবাধকতা ছাড়া ব্যাংক তার হিসাব ও লেনদেনের তথ্য অন্যের কাছে প্রকাশ করে না।
উদ্দীপকে কৃষি ব্যাংকের কথা বলা হয়েছে।
কৃষি ব্যাংক কৃষকদের স্বল্পসুদে ঋণ দিয়ে ফসল উৎপাদন, মৎস্য চাষ, গবাদিপশু পালন এবং কৃষি প্রযুক্তি ব্যবহারে সহায়তা করে।
উদ্দীপকের ব্যাংকটি ১০ টাকায় কৃষকের হিসাব খুলে কৃষিঋণ প্রদান করছে। এসব বৈশিষ্ট্য কৃষি ব্যাংকের সঙ্গে সঙ্গতিপূর্ণ।
কৃষি উন্নয়নে উক্ত কৃষি ব্যাংকটির প্রয়োজন অপরিহার্য।
কৃষকের নিজস্ব পুঁজি সাধারণত সীমিত। কৃষি ব্যাংক স্বল্পসুদে স্বল্প, মধ্য ও দীর্ঘমেয়াদি ঋণ দিয়ে বীজ, সার, যন্ত্রপাতি ও প্রযুক্তি সংগ্রহে সহায়তা করে।
উদ্দীপকে ১০ টাকায় হিসাব খোলার সুযোগ আর্থিক অন্তর্ভুক্তি বাড়িয়েছে এবং ব্যাংকের ঋণ নিয়ে কৃষকেরা উৎপাদন উন্নত করেছে।
এর ফলে কৃষি উৎপাদন, কর্মসংস্থান ও গ্রামীণ আয় বৃদ্ধি পায় এবং মহাজনি ঋণের ওপর নির্ভরতা কমে। তাই কৃষি ও সামগ্রিক অর্থনৈতিক উন্নয়নে ব্যাংকটির প্রয়োজন অনস্বীকার্য।
নির্ধারিত ঋণসীমার মধ্যে বাকিতে কেনাকাটা ও নগদ উত্তোলনের সুবিধার জন্য ক্রেডিট কার্ড ব্যবহার করা হয়।
কার্ডধারী ব্যাংকের অর্থ ব্যবহার করেন এবং নির্দিষ্ট সময়ের মধ্যে ব্যবহৃত অর্থ ও প্রযোজ্য সুদ পরিশোধ করেন। ফলে নগদ অর্থ বহন ছাড়াই লেনদেন করা যায়।
হারিস সাহেব চলতি হিসাব খুলেছেন।
চলতি হিসাবে দিনে যতবার প্রয়োজন অর্থ জমা ও উত্তোলন করা যায়; ব্যবসায়ীরা চেক ও জমাতিরিক্ত সুবিধাও পেতে পারেন।
উদ্দীপকে হারিস সাহেবের নিয়মিত বড় অঙ্কের লেনদেন ও নিরাপত্তার প্রয়োজন রয়েছে। তাই তার প্রয়োজনের সঙ্গে চলতি হিসাবের বৈশিষ্ট্য মেলে।
ব্যবসায়িক অর্থ নিরাপদ রাখা এবং দৈনন্দিন লেনদেন সহজ করার জন্য হারিস সাহেবের ব্যাংক হিসাব প্রয়োজন।
প্রতিষ্ঠানে প্রচুর নগদ রাখা চুরি, ক্ষতি ও অপব্যবহারের ঝুঁকি বাড়ায়। চলতি হিসাবে অর্থ রেখে প্রয়োজনমতো জমা ও উত্তোলন করা যায়।
চেক, পে-অর্ডার, অর্থ স্থানান্তর ও হিসাববিবরণীর মাধ্যমে বড় অঙ্কের লেনদেন নিরাপদে এবং প্রমাণসহ সম্পন্ন করা যায়।
এতে নগদ ব্যবস্থাপনা, হিসাব সংরক্ষণ ও ব্যবসায়ের স্বচ্ছতা বাড়ে। তাই হারিস সাহেবের জন্য চলতি ব্যাংক হিসাব খোলা বিশেষ প্রয়োজন।
ডিপোজিট পেনশন স্কিম বা DPS হিসাবে প্রতি মাসে নির্দিষ্ট পরিমাণ অর্থ জমা দিতে হয়।
আমানতকারী নির্ধারিত মেয়াদ পর্যন্ত নিয়মিত কিস্তি জমা দেন এবং মেয়াদ শেষে ব্যাংক তাকে জমাকৃত অর্থ সুদসহ এককালীন ফেরত দেয়।
নিশাত ব্যাংক ইলিয়াসকে ডেবিট কার্ড ইস্যু করেছে।
ডেবিট কার্ড দিয়ে ব্যাংক হিসাবে থাকা অর্থের সীমার মধ্যে কেনাকাটা ও এটিএম থেকে নগদ উত্তোলন করা যায়।
ইলিয়াসের হিসাবে ১০,০০,০০০ টাকা রয়েছে এবং সেই জমাকৃত অর্থ ব্যবহার করে পণ্য কেনার জন্য কার্ড দেওয়া হয়েছে। তাই এটি ডেবিট কার্ড।
ইলিয়াসের প্রথম হিসাবটি চলতি হিসাব এবং দ্বিতীয়টি রেসিডেন্ট ফরেন কারেন্সি ডিপোজিট হিসাব।
চলতি হিসাব ব্যবসায়ের ঘন ঘন দেশীয় লেনদেনের জন্য উপযোগী। এতে প্রয়োজনমতো অর্থ জমা-উত্তোলন, চেক, পে-অর্ডার ও অভ্যন্তরীণ অর্থ স্থানান্তরের সুবিধা পাওয়া যায়।
রেসিডেন্ট ফরেন কারেন্সি ডিপোজিট হিসাবে বৈদেশিক মুদ্রা রাখা এবং আন্তর্জাতিক অর্থ স্থানান্তর করা যায়। নিয়মিত বিদেশ সফরকারী ও বৈদেশিক লেনদেনে যুক্ত ব্যক্তির জন্য এটি উপযোগী।
অতএব, চলতি হিসাব ইলিয়াসের দৈনন্দিন দেশীয় ব্যবসায়িক লেনদেন সহজ করে, আর বৈদেশিক মুদ্রা হিসাব আন্তর্জাতিক লেনদেন ও বিদেশে অর্থ ব্যবহারের সুবিধা দেয়। দুই হিসাব পরস্পর ভিন্ন প্রয়োজন পূরণ করে।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।