রপ্তানি আয়ের তুলনায় আমদানি ব্যয় বেশি হলে বাণিজ্য ঘাটতি দেখা দেয়।
বাংলাদেশ খাদ্যসামগ্রী, শিল্পের কাঁচামাল, যন্ত্রপাতি, ওষুধ ও জ্বালানিসহ বহু পণ্য আমদানি করে। বিপরীতে পাট ও পাটজাত দ্রব্য, তৈরি পোশাক এবং কৃষিপণ্য রপ্তানি করে যে আয় হয়, তা আমদানি ব্যয়ের চেয়ে কম হওয়ায় প্রতিবছর বাণিজ্য ঘাটতি সৃষ্টি হয়।
‘শাহেদপুর এন্টারপ্রাইজ’ একটি অংশীদারি ব্যবসায় সংগঠন।
দুই বা ততোধিক ব্যক্তি চুক্তির ভিত্তিতে মূলধন সরবরাহ করে এবং মুনাফা অর্জনের উদ্দেশ্যে যৌথভাবে যে ব্যবসায় পরিচালনা করে, তাকে অংশীদারি ব্যবসায় বলে। এ ব্যবসায়ের মূল ভিত্তি হলো অংশীদারদের পারস্পরিক আস্থা ও চুক্তি।
উদ্দীপকে করিম, রহিম ও তাদের আরও পাঁচ বন্ধু পারস্পরিক সমঝোতার ভিত্তিতে ব্যবসায়টি প্রতিষ্ঠা করেছেন। অর্থাৎ একাধিক ব্যক্তি চুক্তিভিত্তিকভাবে যৌথ মালিকানায় প্রতিষ্ঠানটি গঠন করেছেন। তাই ‘শাহেদপুর এন্টারপ্রাইজ’ অংশীদারি ব্যবসায় সংগঠন।
‘শাহেদপুর এন্টারপ্রাইজ’-এর সাফল্যের কারণ হলো অর্থায়নের বৈচিত্র্যায়ন ও ঝুঁকি বণ্টন নীতি অনুসরণ করা।
এ নীতি অনুযায়ী সব অর্থ একটি খাতে বিনিয়োগ না করে ভিন্ন ভিন্ন প্রকল্প বা সম্পদে বিনিয়োগ করা হয়। এতে কোনো একটি প্রকল্পে ক্ষতি হলে অন্য প্রকল্পের আয় দিয়ে তা আংশিক বা সম্পূর্ণ পুষিয়ে নেওয়া যায় এবং সামগ্রিক ঝুঁকি কমে।
উদ্দীপকে প্রতিষ্ঠানটি ১২ লক্ষ টাকা একটি প্রকল্পে বিনিয়োগ না করে তিনটি ভিন্ন প্রকল্পে বিনিয়োগ করেছে। ফলে বিনিয়োগের ঝুঁকি একাধিক প্রকল্পে বণ্টিত হয়েছে এবং একটি প্রকল্পের প্রতিকূল ফল পুরো ব্যবসায়কে বিপর্যস্ত করতে পারেনি।
এই বৈচিত্র্য প্রতিষ্ঠানটির আয়ের স্থিতিশীলতা বাড়িয়েছে ও কাঙ্ক্ষিত মুনাফা অর্জনে সহায়তা করেছে। অতএব, বৈচিত্র্যায়ন ও ঝুঁকি বণ্টন নীতির যথাযথ প্রয়োগই ‘শাহেদপুর এন্টারপ্রাইজ’-এর সাফল্যের প্রধান কারণ।
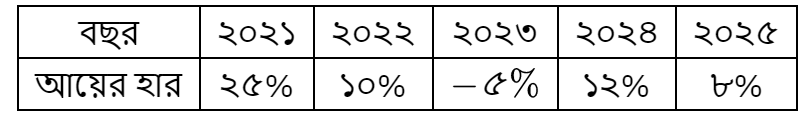
ফিমা ব্যাংক থেকে ঋণ নিয়ে একটি প্রকল্পে বিনিয়োগ করেন। উক্ত প্রকল্পে বিগত ৫ বছরের আয়ের হার নিম্নরূপ:
তবে সময়মতো ঋণের সুদ পরিশোধ না করার কারণে ফিমা ঝুঁকির সম্মুখীন হন। অন্যদিকে, গালিব একটি প্রকল্পে বিনিয়োগ করেন, যার বিগত ৫ বছরের আয় পর্যালোচনা করে ১৩.৯৫% আদর্শ বিচ্যুতি নির্ণয় করা হয়।
বাজারে সুদের হার পরিবর্তনের কারণে সুদভিত্তিক বিনিয়োগের মূল্য কমে যাওয়ার আশঙ্কাকে সুদের হারের ঝুঁকি বলে।
বাজারের সুদের হার বাড়লে বিদ্যমান বন্ড বা ডিবেঞ্চারের বাজারমূল্য কমে এবং সুদের হার কমলে এগুলোর বাজারমূল্য বাড়ে। তাই এ ধরনের বিনিয়োগকারীকে সুদের হারের ঝুঁকি বহন করতে হয়।
ফিমা আর্থিক ঝুঁকির সম্মুখীন হয়েছেন।
ঋণ বা অন্যান্য বহিঃস্থ উৎস থেকে অর্থ সংগ্রহের ফলে নির্ধারিত সময়ে সুদ ও আসল পরিশোধের বাধ্যবাধকতা সৃষ্টি হয়। এই দায় পরিশোধে ব্যর্থ হওয়ার আশঙ্কাই আর্থিক ঝুঁকি।
উদ্দীপকে ফিমা ব্যাংকঋণ নিয়ে প্রকল্পে বিনিয়োগ করেছেন এবং সময়মতো ঋণের সুদ পরিশোধ করতে পারেননি। ঋণজনিত নির্দিষ্ট দায় পরিশোধের এই অক্ষমতার কারণেই তাঁর ঝুঁকিটি আর্থিক ঝুঁকি।
প্রকল্প নির্বাচনের জন্য দুই প্রকল্পের আদর্শ বিচ্যুতি তুলনা করতে হবে; আদর্শ বিচ্যুতি যত কম, ঝুঁকিও তত কম।
ফিমার প্রকল্পের পাঁচ বছরের আয়ের হার: ২৫%, ১০%, −৫%, ১২% ও ৮%
গড় আয় = (২৫ + ১০ − ৫ + ১২ + ৮) ÷ ৫ = ১০%
গড় থেকে ব্যবধানের বর্গের যোগফল = ১৫² + ০² + (−১৫)² + ২² + (−২)² = ৪৫৮
নমুনা ব্যবধানের বর্গ = ৪৫৮ ÷ (৫ − ১) = ১১৪.৫
আদর্শ বিচ্যুতি = √১১৪.৫ = ১০.৭০%
ফিমার প্রকল্পের আদর্শ বিচ্যুতি ১০.৭০%, আর গালিবের প্রকল্পের আদর্শ বিচ্যুতি ১৩.৯৫%। ফিমার প্রকল্পে আয়ের বিচ্যুতি ও ঝুঁকি তুলনামূলক কম। অতএব, ঝুঁকির ভিত্তিতে ফিমার প্রকল্পটি উত্তম।
পারিবারিক অর্থায়নে অগ্রাধিকারের ভিত্তিতে অধিক গুরুত্বপূর্ণ ব্যয়গুলো পূরণ করা হয়।
পরিবারের আয় সীমিত হলেও প্রয়োজন ও ব্যয়ের খাত অনেক। তাই পারিবারিক অর্থায়নের মাধ্যমে খাদ্য, বাসস্থান, চিকিৎসা ও শিক্ষার মতো জরুরি ব্যয়কে আগে স্থান দিয়ে আয় বণ্টন করা হয় এবং সঞ্চয়ের পরিকল্পনা করা হয়।
জনাব সাদমানের সিদ্ধান্তটি বিনিয়োগ সিদ্ধান্ত।
ব্যবসায়ের সংগৃহীত বা উদ্বৃত্ত অর্থ কোন সম্পদ বা খাতে বিনিয়োগ করলে ভবিষ্যতে সর্বোচ্চ আয় পাওয়া যাবে, সে বিষয়ে গৃহীত সিদ্ধান্তকে বিনিয়োগ সিদ্ধান্ত বলে। এতে প্রত্যাশিত আয়, ঝুঁকি ও মেয়াদ বিবেচনা করা হয়।
উদ্দীপকে আর্থিক ব্যবস্থাপক সাদমান ব্যবসায়ের ১,০০,০০০ টাকা উদ্বৃত্ত মুনাফা পাঁচ বছরের জন্য কোন ব্যাংকে জমা রাখবেন তা নির্ধারণ করছেন। উদ্বৃত্ত অর্থ লাভজনক খাতে ব্যবহারের সিদ্ধান্ত হওয়ায় এটি বিনিয়োগ সিদ্ধান্ত।
দুটি প্রস্তাব তুলনা করতে ‘খ’ ব্যাংকে জমার ভবিষ্যৎ মূল্য নির্ণয় করতে হবে।
বর্তমান মূল্য, PV = ১,০০,০০০ টাকা
বার্ষিক নামিক সুদের হার, i = ১০% = ০.১০
মাসিক চক্রবৃদ্ধির সংখ্যা, m = ১২
মেয়াদ, n = ৫ বছর
$FV = PV(1 + i/m)^{nm}$
$FV = ১,০০,০০০(1 + ০.১০/১২)^{৫×১২}$
$= ১,০০,০০০(১.০০৮৩৩৩)^{৬০}$
$= ১,৬৪,৫২৭.৬০$ টাকা
‘ক’ ব্যাংক পাঁচ বছর পর দেবে ১,৫০,০০০ টাকা, কিন্তু ‘খ’ ব্যাংকে পাওয়া যাবে ১,৬৪,৫২৭.৬০ টাকা। অর্থাৎ ‘খ’ ব্যাংকে ১৪,৫২৭.৬০ টাকা বেশি পাওয়া যাবে। তাই জনাব সাদমানের ‘খ’ ব্যাংকে টাকা জমা রাখা উচিত।
যে নীতির আলোকে ব্যাংক গ্রাহকের হিসাবসংক্রান্ত তথ্য গোপন রাখে, তাকে গোপনীয়তার নীতি বলে।
গ্রাহকের আস্থা বজায় রাখতে ব্যাংক সাধারণত তাঁর অনুমতি ছাড়া হিসাবের স্থিতি বা লেনদেনের তথ্য অন্য কারও কাছে প্রকাশ করে না। তবে আইন বা আদালতের নির্দেশের মতো স্বীকৃত ব্যতিক্রমী ক্ষেত্রে তথ্য প্রকাশ করা যায়।
কার্যভিত্তিক শ্রেণিকরণে ‘বরেন্দ্র ব্যাংক লি.’ একটি বাণিজ্যিক ব্যাংক।
বাণিজ্যিক ব্যাংক জনগণের কাছ থেকে আমানত সংগ্রহ করে এবং সেই অর্থ ঋণ ও বিনিয়োগে ব্যবহার করে মুনাফা অর্জন করে। এটি শাখার মাধ্যমে অর্থ স্থানান্তরসহ বিভিন্ন সাধারণ ব্যাংকিং সেবাও দেয়।
উদ্দীপকে ব্যাংকটি সারা দেশে ৪৫২টি শাখার মাধ্যমে আমানত গ্রহণ, ঋণদান ও অন্যান্য ব্যাংকিং কার্যক্রম পরিচালনা করছে। এসব বৈশিষ্ট্য বাণিজ্যিক ব্যাংকের সঙ্গে সামঞ্জস্যপূর্ণ। তাই ‘বরেন্দ্র ব্যাংক লি.’ একটি বাণিজ্যিক ব্যাংক।
ঋণ প্রদানের ক্ষেত্রে ‘বরেন্দ্র ব্যাংক লি.’-এর নিরাপত্তার নীতি অনুসরণ করা উচিত।
নিরাপত্তার নীতি অনুযায়ী ঋণ দেওয়ার আগে ব্যাংক ঋণগ্রহীতার ঋণ পরিশোধের সামর্থ্য, সততা, সুনাম ও ব্যবসায়ের অবস্থা যাচাই করে। পাশাপাশি ঋণের বিপরীতে পর্যাপ্ত ও সহজে নগদায়নযোগ্য জামানত গ্রহণ করে।
উদ্দীপকে ব্যাংকটি ঋণগ্রহীতার আর্থিক সচ্ছলতা ও সততা যাচাই করতে এবং পর্যাপ্ত জামানত নিশ্চিত করতে চায়। এসব পদক্ষেপ ঋণ ফেরত না পাওয়ার ঝুঁকি কমিয়ে আমানতকারীদের অর্থ সুরক্ষিত রাখে।
ঋণগ্রহীতা সচ্ছল ও সৎ হলে সময়মতো ঋণ আদায়ের সম্ভাবনা বাড়ে; কোনো অনাদায় ঘটলে জামানত থেকে পাওনা উদ্ধার করা যায়। অতএব, উদ্দীপকের পরিস্থিতিতে নিরাপত্তার নীতি অনুসরণ করাই ব্যাংকটির জন্য যৌক্তিক।
বার্ষিক চক্রবৃদ্ধি সুদে কোনো বিনিয়োগ কত বছরে বা কত শতাংশ সুদের হারে প্রায় দ্বিগুণ হবে তা দ্রুত নির্ণয়ের কৌশলকে ‘রুল-৭২’ বলে।
আনুমানিক দ্বিগুণ হওয়ার সময় = ৭২ ÷ বার্ষিক সুদের হার; আবার প্রয়োজনীয় সুদের হার = ৭২ ÷ দ্বিগুণ হওয়ার সময়।
‘X’ ব্যাংকে বর্তমানে জমার পরিমাণ নির্ণয়ে ভবিষ্যৎ মূল্যের বর্তমান মূল্য বের করতে হবে।
ভবিষ্যৎ মূল্য, FV = ৫,০০,০০০ টাকা
বার্ষিক নামিক সুদের হার, i = ১২% = ০.১২
ত্রৈমাসিক চক্রবৃদ্ধির সংখ্যা, m = ৪
মেয়াদ, n = ১০ বছর
$PV = rac\{FV\}\{(1 + i/m)^{nm}\}$
$PV = rac\{৫,০০,০০০\}\{(1 + ০.১২/৪)^{১০×৪}\}$
$= rac\{৫,০০,০০০\}\{(১.০৩)^{৪০}\}$
$= rac\{৫,০০,০০০\}\{৩.২৬২০৪\}$
$= ১,৫৩,২৭৮.৪১$ টাকা
অতএব, ১০ বছর পর ৫,০০,০০০ টাকা পেতে মি. করিমকে ‘X’ ব্যাংকে বর্তমানে প্রায় ১,৫৩,২৭৮.৪১ টাকা জমা রাখতে হবে।
‘X’ ব্যাংকের নামিক বার্ষিক সুদের হার ১২% এবং ত্রৈমাসিক চক্রবৃদ্ধি হওয়ায় তার প্রকৃত বা কার্যকর সুদের হার নির্ণয় করতে হবে।
বার্ষিক নামিক সুদের হার, i = ০.১২
বছরে চক্রবৃদ্ধির সংখ্যা, m = ৪
$EAR = [(1 + i/m)^m - 1] × ১০০$
$EAR = [(1 + ০.১২/৪)^৪ - 1] × ১০০$
$= [(১.০৩)^৪ - 1] × ১০০$
$= (১.১২৫৫০৯ - 1) × ১০০$
$= ১২.৫৫%$ প্রায়
উদ্দীপকে ‘Y’ ব্যাংকের প্রকৃত সুদের হার ১২.৬৮% দেওয়া আছে, যা ‘X’ ব্যাংকের ১২.৫৫%-এর চেয়ে বেশি। একই পরিমাণ অর্থ ও একই মেয়াদে বেশি কার্যকর হার বেশি ভবিষ্যৎ মূল্য দেবে। তাই প্রকৃত সুদের হারের ভিত্তিতে ‘Y’ ব্যাংকে টাকা জমা রাখা অধিক লাভজনক।
বাণিজ্যিক ব্যাংকের তহবিলের গুরুত্বপূর্ণ বাহ্যিক উৎস হলো আমানত।
ব্যাংক চলতি, সঞ্চয়ী ও স্থায়ী হিসাবের মাধ্যমে গ্রাহকদের অর্থ জমা নেয়। সব আমানতকারী একই সময়ে অর্থ উত্তোলন করেন না বলে ব্যাংক আমানতের একটি অংশ ঋণ ও বিনিয়োগে ব্যবহার করে আয় করতে পারে। তাই আমানত ব্যাংকের প্রধান বাহ্যিক তহবিলের উৎস।
উদ্দীপকে বাণিজ্যিক ব্যাংকের বিনিময় মাধ্যম সৃষ্টির কাজটি বর্ণিত হয়েছে।
ব্যাংক চেক, বিনিময় বিল, প্রত্যয়পত্র, ব্যাংক ড্রাফট, ডেবিট কার্ড ও ক্রেডিট কার্ডের মতো দলিল ও উপকরণ সৃষ্টি করে নগদ অর্থ ছাড়াই দেনা-পাওনা নিষ্পত্তির সুযোগ দেয়। এগুলো আধুনিক অর্থনীতিতে বিনিময়ের মাধ্যম হিসেবে কাজ করে।
‘বনফুল ব্যাংক লি.’ গ্রাহকদের আর্থিক লেনদেন ও দেনা-পাওনা নিষ্পত্তিতে ঠিক এসব উপকরণ ব্যবহার করছে। তাই উদ্দীপকে ব্যাংকের বিনিময় মাধ্যম সৃষ্টি করার প্রধান কাজটি তুলে ধরা হয়েছে।
‘বনফুল ব্যাংক লি.’ মুনাফার একটি অংশ সংরক্ষিত তহবিলে রেখে যৌক্তিক পদক্ষেপ নিয়েছে।
সংরক্ষিত তহবিল হলো অর্জিত মুনাফার যে অংশ শেয়ারহোল্ডারদের মধ্যে বণ্টন না করে ভবিষ্যৎ প্রয়োজন, অনিশ্চিত ক্ষতি ও ব্যবসায় সম্প্রসারণের জন্য সঞ্চিত রাখা হয়। এটি প্রতিষ্ঠানের নিজস্ব মূলধন ও আর্থিক স্থিতিশীলতা বাড়ায়।
উদ্দীপকে ব্যাংকটি বছর শেষে মুনাফার একটি অংশ ভবিষ্যতের জন্য রেখে দিয়েছে। এ অর্থ নতুন শাখা স্থাপন, প্রযুক্তি উন্নয়ন, আকস্মিক ক্ষতি মোকাবিলা এবং বিনিয়োগের সুযোগ গ্রহণে ব্যবহার করা যাবে।
ব্যাংকের ক্ষেত্রে শক্তিশালী সংরক্ষিত তহবিল আমানতকারীদের আস্থা ও সুরক্ষা বাড়ায় এবং সংকটকালে বাইরের ঋণের ওপর নির্ভরতা কমায়। অতএব, ব্যাংকটির ভবিষ্যৎ নিরাপত্তা ও সম্প্রসারণের জন্য গৃহীত পদক্ষেপটি যথার্থ।
ভবিষ্যৎ তথ্যের ওপর ভিত্তি করে দীর্ঘমেয়াদি বিনিয়োগ সিদ্ধান্ত নেওয়া হয় বলে মূলধন বাজেটিং অনুমাননির্ভর।
কোনো স্থায়ী সম্পদ বা প্রকল্প থেকে ভবিষ্যতে কত বিক্রয়, ব্যয়, মুনাফা ও নগদ প্রবাহ হবে—এসব তথ্য আগেই নিশ্চিতভাবে জানা যায় না। পূর্বাভাসের ভিত্তিতে এগুলো নির্ধারণ করে প্রকল্প মূল্যায়ন করতে হয়; তাই মূলধন বাজেটিং অনুমাননির্ভর।
‘ক’ প্রকল্পের গড় মুনাফার হার নির্ণয় করতে কর-পরবর্তী গড় মুনাফাকে গড় বিনিয়োগ দিয়ে ভাগ করতে হবে।
পাঁচ বছরের করযোগ্য মুনাফা = ১০ + ১৫ + ১২ + ১৮ + ২০ = ৭৫ লক্ষ টাকা
কর = ৭৫ × ৪০% = ৩০ লক্ষ টাকা
মোট নিট মুনাফা = ৭৫ − ৩০ = ৪৫ লক্ষ টাকা
গড় নিট মুনাফা = ৪৫ ÷ ৫ = ৯ লক্ষ টাকা
অবশিষ্ট মূল্য শূন্য ধরে, গড় বিনিয়োগ = (প্রাথমিক বিনিয়োগ + অবশিষ্ট মূল্য) ÷ ২
= (১০০ + ০) ÷ ২ = ৫০ লক্ষ টাকা
গড় মুনাফার হার = (গড় নিট মুনাফা ÷ গড় বিনিয়োগ) × ১০০
= (৯ ÷ ৫০) × ১০০ = ১৮%
অতএব, ‘ক’ প্রকল্পের গড় মুনাফার হার ১৮%।
পে-ব্যাক সময় যত কম, প্রকল্পে বিনিয়োগ করা অর্থ তত দ্রুত ফেরত আসে এবং প্রকল্পটি তত বেশি গ্রহণযোগ্য হয়।
‘ক’ প্রকল্পে বার্ষিক অবচয় = (১০০ − ০) ÷ ৫ = ২০ লক্ষ টাকা
কর-পরবর্তী মুনাফা যথাক্রমে = ৬, ৯, ৭.২০, ১০.৮০ ও ১২ লক্ষ টাকা
অতএব, নগদ আন্তঃপ্রবাহ যথাক্রমে = ২৬, ২৯, ২৭.২০, ৩০.৮০ ও ৩২ লক্ষ টাকা
প্রথম তিন বছরে ক্রমযোজিত নগদ আন্তঃপ্রবাহ = ২৬ + ২৯ + ২৭.২০ = ৮২.২০ লক্ষ টাকা
তৃতীয় বছর শেষে অনাদায়ী বিনিয়োগ = ১০০ − ৮২.২০ = ১৭.৮০ লক্ষ টাকা
$ক$ প্রকল্পের পে-ব্যাক সময় = ৩ + (১৭.৮০ ÷ ৩০.৮০) বছর
= ৩ + ০.৫৮ = ৩.৫৮ বছর প্রায়
‘খ’ প্রকল্পের পে-ব্যাক সময় ৩.৭৫ বছর, যা ‘ক’ প্রকল্পের ৩.৫৮ বছরের চেয়ে বেশি। তাই পে-ব্যাক সময় পদ্ধতিতে ‘ক’ প্রকল্পটি গ্রহণযোগ্য।
বিমা সঞ্চয়ী হিসাবে জীবন বিমার সুবিধা পাওয়া যায়।
এ হিসাবে গ্রাহক নির্দিষ্ট পরিমাণ অর্থ জমা রাখেন। জমার ওপর প্রাপ্ত সুদের একটি অংশ থেকে বিমার প্রিমিয়াম পরিশোধ করে গ্রাহকের নামে জীবন বিমা করা হয়; ফলে তিনি একই সঙ্গে সঞ্চয় ও জীবন বিমার সুবিধা পান।
জনাব দিনানের চকবাজার শাখার হিসাবটি সঞ্চয়ী হিসাব।
সঞ্চয়ী হিসাব সাধারণত ব্যক্তি পর্যায়ের সঞ্চয় বাড়ানোর জন্য খোলা হয়। এ হিসাবে জমাকৃত অর্থের ওপর সুদ দেওয়া হয়, তবে নির্দিষ্ট সময়ের মধ্যে উত্তোলনের সংখ্যা বা পরিমাণে কিছু সীমাবদ্ধতা থাকে।
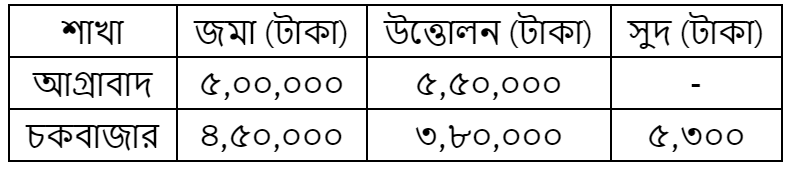
উদ্দীপকে চকবাজার শাখায় ৪,৫০,০০০ টাকা জমা ও ৩,৮০,০০০ টাকা উত্তোলনের পাশাপাশি ৫,০০০ টাকা সুদ পাওয়া গেছে। জমার ওপর সুদ পাওয়ার বৈশিষ্ট্যটি সঞ্চয়ী হিসাবকে নির্দেশ করে। তাই চকবাজার শাখার হিসাবটি সঞ্চয়ী হিসাব।
জনাব দিনানের আগ্রাবাদ শাখার হিসাবটি চলতি হিসাব এবং ব্যবসায়ী হিসেবে সুদ না পেলেও এ হিসাবই তাঁর জন্য উত্তম।
চলতি হিসাবে সাধারণত জমার ওপর সুদ দেওয়া হয় না, কিন্তু প্রয়োজনমতো বহুবার অর্থ জমা ও উত্তোলন করা যায়। ব্যাংকের অনুমোদন সাপেক্ষে জমার অতিরিক্ত অর্থ উত্তোলন বা ওভারড্রাফট সুবিধাও পাওয়া যায়, যা ব্যবসায়ের দৈনন্দিন লেনদেনে গুরুত্বপূর্ণ।
উদ্দীপকে আগ্রাবাদ শাখায় ৫,০০,০০০ টাকা জমার বিপরীতে ৫,৫০,০০০ টাকা উত্তোলন করা হয়েছে এবং কোনো সুদ পাওয়া যায়নি। জমার চেয়ে ৫০,০০০ টাকা বেশি উত্তোলন ও সুদ না পাওয়ার তথ্য চলতি হিসাব ও ওভারড্রাফট সুবিধার প্রমাণ। বিপরীতে চকবাজারের সঞ্চয়ী হিসাবে সুদ থাকলেও উত্তোলনে সীমাবদ্ধতা থাকে।
একজন ব্যবসায়ীর ঘন ঘন লেনদেন ও স্বল্পমেয়াদি অতিরিক্ত অর্থের প্রয়োজন হয়। এ প্রয়োজন আগ্রাবাদের চলতি হিসাবই ভালোভাবে পূরণ করে। তাই সুদ না পেলেও আগ্রাবাদ শাখার হিসাবটি জনাব দিনানের জন্য অধিক উপযোগী।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।