রেশমা খাতুনের কার্যক্রমে অর্থায়ন সিদ্ধান্তের প্রতিফলন ঘটেছে।
ব্যবসায়ের অর্থ কোন উৎস থেকে সংগ্রহ করা হবে এবং নিজস্ব ও ঋণমূলধনের অনুপাত কেমন হবে—এ-সংক্রান্ত সিদ্ধান্তকে অর্থায়ন সিদ্ধান্ত বলে। রেশমা তাঁর ‘দর্জি ঘর’ প্রতিষ্ঠার যাবতীয় ব্যয় ব্যক্তিগত অর্থ থেকে নির্বাহ করেছেন। অর্থাৎ তিনি তহবিলের উৎস হিসেবে নিজস্ব মূলধন নির্বাচন করেছেন। তাই তাঁর সিদ্ধান্তটি অর্থায়ন সিদ্ধান্ত।
রেশমা খাতুন বৈচিত্র্যায়ন ও ঝুঁকি বণ্টন নীতি অনুসরণ করেছেন।
এই নীতি অনুযায়ী বিনিয়োগ বা ব্যবসায়িক কার্যক্রম একটিমাত্র পণ্য বা সেবায় সীমাবদ্ধ না রেখে একাধিক খাতে বিস্তৃত করা হয়। এতে একটি খাতের চাহিদা কমলে অন্য খাতের আয় ক্ষতি আংশিক পুষিয়ে দেয় এবং সামগ্রিক ঝুঁকি কমে।
রেশমা দর্জির সেবার পাশাপাশি মহিলা ও শিশুদের তৈরি পোশাকও বিক্রি করছেন। ফলে তাঁর ক্রেতাগোষ্ঠী ও আয়ের উৎস বেড়েছে এবং শুধু সেলাইয়ের অর্ডারের ওপর নির্ভরতা কমেছে। অতএব, পণ্য ও সেবার বৈচিত্র্য এনে ঝুঁকি বণ্টন করায় তিনি বৈচিত্র্যায়ন ও ঝুঁকি বণ্টন নীতি অনুসরণ করেছেন।
নামিক বার্ষিক সুদের হার, r = ৮% = ০.০৮
বছরে চক্রবৃদ্ধির সংখ্যা, m = ১২
প্রকৃত বার্ষিক সুদের হার, EAR = [(1 + r/m)ᵐ − 1] × ১০০
= [(1 + ০.০৮/১২)¹² − 1] × ১০০
= ৮.৩০% (প্রায়)
অতএব, মাসিক চক্রবৃদ্ধিতে প্রকৃত বার্ষিক সুদের হার প্রায় ৮.৩০%।
সবুজ ব্যাংকে ভবিষ্যৎ মূল্য, FV = ১০,০০,০০০ টাকা
হার, r = ০.০৮; সময়, n = ৪ বছর; m = ১২
বর্তমান মূল্য, PV = FV ÷ (1 + r/m)ᵐⁿ
= ১০,০০,০০০ ÷ (1 + ০.০৮/১২)⁴⁸
= ৭,২৬,৯২০.৫৮ টাকা (প্রায়)
নীল ব্যাংকে প্রয়োজন ৭,৩৫,০২৯.৮৫ টাকা।
সবুজ ব্যাংকে কম জমা লাগবে = ৭,৩৫,০২৯.৮৫ − ৭,২৬,৯২০.৫৮
= ৮,১০৯.২৭ টাকা
মাসিক চক্রবৃদ্ধির কারণে সবুজ ব্যাংকের কার্যকর হার বেশি এবং একই ভবিষ্যৎ মূল্য পেতে কম বর্তমান অর্থ লাগে। তাই জনাব আসাদুর রহমানের সবুজ ব্যাংকে বিনিয়োগের সিদ্ধান্ত যৌক্তিক।
তৌকির আহমেদ একজন বিনিয়োগকারী। ৫ বছর পূর্বে তিনি 'কায়েস লিমিটেড' এবং 'আলফা লিমিটেড' নামক দুটি কোম্পানির শেয়ারে বিনিয়োগ করেন। আগামী বছর তিনি কোম্পানিগুলোতে বিনিয়োগ করবেন কিনা এ বিষয়ে বিবেচনা করছেন।
বিগত বছরগুলোতে তার আয়ের হার নিম্নরূপ :
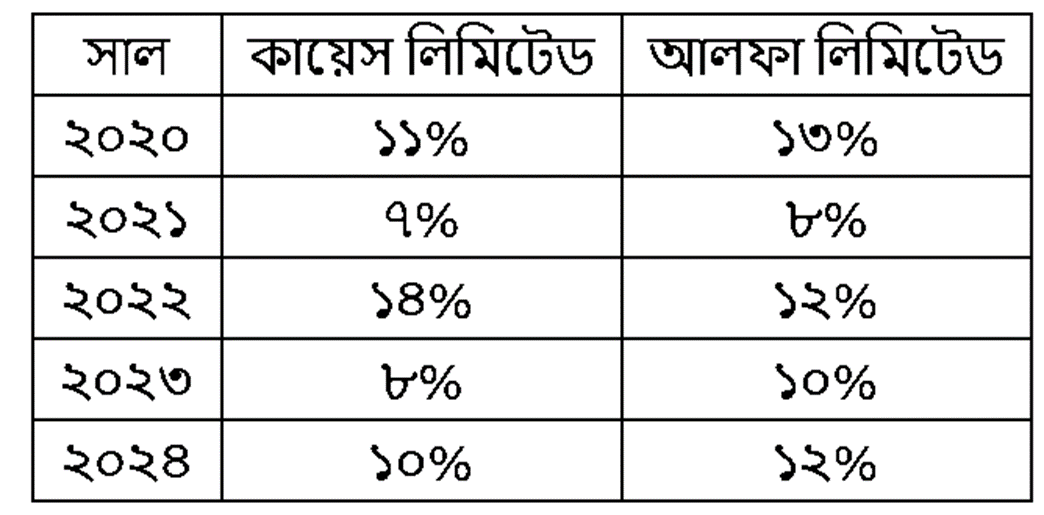
কায়েস লিমিটেডের আয়ের হার: ১১%, ৭%, ১৪%, ৮% ও ১০%
গড় আয় = (১১ + ৭ + ১৪ + ৮ + ১০) ÷ ৫
= ১০%
গড় থেকে বিচ্যুতি: ১, −৩, ৪, −২ ও ০
বিচ্যুতির বর্গের যোগফল = ১² + (−৩)² + ৪² + (−২)² + ০²
= ৩০
আদর্শ বিচ্যুতি, σ = √[৩০ ÷ (৫ − ১)]
= √৭.৫
= ২.৭৪% (প্রায়)
অতএব, কায়েস লিমিটেডের আদর্শ বিচ্যুতি প্রায় ২.৭৪%।
আলফা লিমিটেডের আয়ের হার: ১৩%, ৮%, ১২%, ১০% ও ১২%
গড় আয় = (১৩ + ৮ + ১২ + ১০ + ১২) ÷ ৫
= ১১%
গড় থেকে বিচ্যুতি: ২, −৩, ১, −১ ও ১
বিচ্যুতির বর্গের যোগফল = ২² + (−৩)² + ১² + (−১)² + ১²
= ১৬
আদর্শ বিচ্যুতি, σ = √[১৬ ÷ (৫ − ১)]
= ২%
কায়েসের গড় আয় ১০% ও আদর্শ বিচ্যুতি ২.৭৪%; আলফার গড় আয় ১১% ও আদর্শ বিচ্যুতি ২%। আলফায় কম ঝুঁকিতে বেশি গড় আয় পাওয়া যায়। তাই আগামী বছরে জনাব তৌকির আহমেদের আলফা লিমিটেডের শেয়ারকে প্রাধান্য দেওয়া উচিত।
বর্তমান মূল্য, PV = ২,০০,০০০ টাকা
সুদের হার, i = ১০% = ০.১০
সময়, n = ৩ বছর
ভবিষ্যৎ মূল্য, FV = PV(1 + i)ⁿ
= ২,০০,০০০(১.১০)³
= ২,০০,০০০ × ১.৩৩১
= ২,৬৬,২০০ টাকা
অতএব, ৩ বছর পর জনাব রিমির হিসাবে মোট ২,৬৬,২০০ টাকা জমা হবে।
বর্তমান মূল্য, PV = ২,০০,০০০ টাকা
নামিক বার্ষিক হার, r = ১০% = ০.১০
৪ মাস অন্তর চক্রবৃদ্ধি হওয়ায় বছরে m = ৩ বার
সময়, n = ৫ বছর
ভবিষ্যৎ মূল্য, FV = PV(1 + r/m)ᵐⁿ
= ২,০০,০০০(1 + ০.১০/৩)¹⁵
= ৩,২৭,০৬৬.৮৯ টাকা (প্রায়)
অতএব, ৪ মাস অন্তর চক্রবৃদ্ধি হলে ৫ বছর পর জনাব রিমির হিসাবে প্রায় ৩,২৭,০৬৬.৮৯ টাকা জমা হবে।
প্রতি বছরের কর-পরবর্তী মুনাফা যথাক্রমে—
[৫,০০,০০০ − ১,০০,০০০ − ১,০০,০০০] × ৭০% = ২,১০,০০০ টাকা
[৬,০০,০০০ − ১,২০,০০০ − ১,০০,০০০] × ৭০% = ২,৬৬,০০০ টাকা
[৫,০০,০০০ − ১,০০,০০০ − ১,০০,০০০] × ৭০% = ২,১০,০০০ টাকা
[৭,০০,০০০ − ১,৪০,০০০ − ১,০০,০০০] × ৭০% = ৩,২২,০০০ টাকা
[৫,৫০,০০০ − ১,১০,০০০ − ১,০০,০০০] × ৭০% = ২,৩৮,০০০ টাকা
গড় মুনাফা = ১২,৪৬,০০০ ÷ ৫ = ২,৪৯,২০০ টাকা
গড় বিনিয়োগ = (৪০,০০,০০০ + ০) ÷ ২ = ২০,০০,০০০ টাকা
গড় মুনাফার হার = (২,৪৯,২০০ ÷ ২০,০০,০০০) × ১০০
= ১২.৪৬%
অতএব, বিনিয়োগের গড় মুনাফার হার ১২.৪৬%।
কর-পরবর্তী মুনাফার সঙ্গে ১,০০,০০০ টাকা অবচয় যোগ করলে পাঁচ বছরের নগদ প্রবাহ যথাক্রমে—
৩,১০,০০০; ৩,৬৬,০০০; ৩,১০,০০০; ৪,২২,০০০ ও ৩,৩৮,০০০ টাকা
৫ বছরে মোট নগদ প্রবাহ = ৩,১০,০০০ + ৩,৬৬,০০০ + ৩,১০,০০০ + ৪,২২,০০০ + ৩,৩৮,০০০
= ১৭,৪৬,০০০ টাকা
প্রাথমিক বিনিয়োগ = ৪০,০০,০০০ টাকা
৫ বছর শেষে অনাদায়ী বিনিয়োগ = ৪০,০০,০০০ − ১৭,৪৬,০০০
= ২২,৫৪,০০০ টাকা
প্রকল্পের উল্লেখিত ৫ বছরের মধ্যেও প্রাথমিক বিনিয়োগ ফেরত আসে না; তাই এই তথ্য দিয়ে নির্দিষ্ট পে-ব্যাক সময় নির্ণয় করা সম্ভব নয় এবং পে-ব্যাক সময় ৫ বছরের বেশি। অতএব, পে-ব্যাক পদ্ধতির ভিত্তিতে কারখানা স্থাপন যৌক্তিক নয়।
জনাব রাফির হিসাবটি চলতি হিসাব।
যে হিসাবে ব্যাংক চলাকালে যতবার প্রয়োজন অর্থ জমা ও উত্তোলন করা যায় এবং যোগ্য গ্রাহক জমাতিরিক্ত ঋণ সুবিধা পান, তাকে চলতি হিসাব বলে। এটি ব্যবসায়ীদের ঘন ঘন লেনদেনের জন্য উপযোগী এবং সাধারণত জমায় সুদ দেওয়া হয় না। রাফি নিয়মিত বহুবার লেনদেন করেন ও প্রয়োজনে ঋণ নেন—তাই তাঁর হিসাবটি চলতি হিসাব।
জনাব রাফি ইন্টারনেট ব্যাংকিংয়ের মাধ্যমে ব্যবসায়িক কার্যক্রম পরিচালনা করছেন।
কম্পিউটার বা স্মার্ট ডিভাইস ও ইন্টারনেট ব্যবহার করে দূর থেকে হিসাব দেখা, অর্থ স্থানান্তর, বিল পরিশোধ এবং অন্যান্য ব্যাংকিং কাজ করার ব্যবস্থাকে ইন্টারনেট ব্যাংকিং বলে। রাফি পৃথিবীর যেকোনো স্থান থেকে ব্যাংকের সেবা নিতে পারেন—এটি ইন্টারনেট ব্যাংকিংয়ের বৈশিষ্ট্য।
এ সেবা তাঁকে দ্রুত লেনদেন, সময় ও যাতায়াত ব্যয় সাশ্রয় এবং নিরাপদ প্রমাণীকরণের মাধ্যমে হিসাব পরিচালনায় সহায়তা করে। তবে পাসওয়ার্ড ও OTP গোপন রাখা এবং নিরাপদ সংযোগ ব্যবহার করা জরুরি। অতএব, ইন্টারনেট ব্যাংকিং তাঁর ব্যবসায়িক কার্যক্রমকে দ্রুত ও নিরাপদ করেছে।
‘আতা ব্যাংক’ একটি বাণিজ্যিক ব্যাংক।
বাণিজ্যিক ব্যাংক আমানত গ্রহণ, ঋণদান, চেক ও অন্যান্য বিনিময় মাধ্যম সৃষ্টি এবং নানা সেবা দিয়ে মুনাফা অর্জন করে। কেন্দ্রীয় ব্যাংক সরাসরি নোট ইস্যু করলেও বাণিজ্যিক ব্যাংক চেক, ড্রাফট, কার্ড ও হিসাবভিত্তিক লেনদেনের মাধ্যমে পরোক্ষভাবে মুদ্রা প্রচলনে সহায়তা করে। আতা ব্যাংকের এই বৈশিষ্ট্য থাকায় এটি বাণিজ্যিক ব্যাংক।
জনাব দিপু ব্যাংকের প্রতিনিধিত্বমূলক কাজ সম্পাদন করেছেন।
বাণিজ্যিক ব্যাংক গ্রাহকের প্রতিনিধি হিসেবে দেশে-বিদেশে অর্থ আদান-প্রদান, আমদানি-রপ্তানির দলিল প্রক্রিয়াকরণ, প্রত্যয়পত্র ইস্যু এবং ব্যবসায়িক পরামর্শ প্রদান করে। উদ্দীপকে দিপু দেশের ভেতরে ও বাইরে ব্যবসায়িক কার্য সম্পাদন ও উপদেশ দেন এবং বিশেষ ব্যবস্থা ব্যবহার করেন, যা প্রত্যয়পত্রসহ বৈদেশিক বাণিজ্য সেবাকে নির্দেশ করে।
এ সেবায় আমদানিকারক ও রপ্তানিকারকের স্বার্থ সংরক্ষণ, অর্থপ্রদানের নিশ্চয়তা এবং লেনদেনের জটিলতা হ্রাস পায়। তাই তাঁর কার্যক্রম ব্যাংকের প্রতিনিধিত্বমূলক কাজ।
কার্যভিত্তিক শ্রেণিবিভাগে ভৈরব ব্যাংক একটি বাণিজ্যিক ব্যাংক।
মুনাফার উদ্দেশ্যে আমানত সংগ্রহ, সেই অর্থ থেকে ঋণদান এবং গ্রাহকদের বহুমুখী ব্যাংকিং সেবা প্রদানকারী প্রতিষ্ঠানকে বাণিজ্যিক ব্যাংক বলে। ভৈরব ব্যাংক আমানত গ্রহণ, ঋণদান ও অন্যান্য সেবা পরিচালনা করছে। তাই এর কার্যাবলি বাণিজ্যিক ব্যাংকের সঙ্গে সম্পূর্ণ সামঞ্জস্যপূর্ণ।
ব্যাংক কর্মকর্তার সিদ্ধান্তটি গোপনীয়তা নীতির আলোকে যৌক্তিক।
ব্যাংক গ্রাহকের হিসাবের স্থিতি, লেনদেন ও ব্যক্তিগত তথ্য তাঁর অনুমতি ছাড়া অন্য ব্যক্তির কাছে প্রকাশ করতে পারে না। ভাই হলেও আরমান তাঁর ভাইয়ের হিসাবের স্বয়ংক্রিয়ভাবে অনুমোদিত প্রতিনিধি নন। তথ্য প্রকাশ করলে গ্রাহকের আর্থিক নিরাপত্তা ও ব্যাংকের প্রতি আস্থা ক্ষতিগ্রস্ত হতে পারে।
শুধু গ্রাহকের লিখিত সম্মতি, আইনসম্মত আদালতের আদেশ বা বিধিবদ্ধ কর্তৃপক্ষের বৈধ নির্দেশে প্রয়োজনীয় তথ্য প্রকাশ করা যায়। এমন অনুমোদনের উল্লেখ না থাকায় কর্মকর্তার তথ্য দিতে অস্বীকৃতি গোপনীয়তা নীতির যথাযথ প্রয়োগ।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।