আয় সিদ্ধান্তের অপর নাম অর্থায়ন সিদ্ধান্ত।
অর্থায়ন সিদ্ধান্তে তহবিলের বিভিন্ন উৎসের সুবিধা-অসুবিধা বিশ্লেষণ করে উপযুক্ত উৎস নির্বাচন করা হয়। সাধারণত চলতি প্রয়োজনের জন্য স্বল্পমেয়াদি এবং স্থায়ী প্রয়োজনের জন্য দীর্ঘমেয়াদি উৎস বেছে নেওয়া হয়।
জুলি ক্লথ স্টোরসের ব্যবসায়ে বৈচিত্র্যায়ন ও ঝুঁকি বণ্টন নীতি পরিলক্ষিত হয়েছে।
এ নীতি অনুযায়ী সমুদয় অর্থ একটি পণ্য বা খাতে বিনিয়োগ না করে বিভিন্ন পণ্য বা খাতে বিনিয়োগ করা হয়। এতে একটি খাতের ক্ষতি অন্য খাতের মুনাফা দিয়ে পুষিয়ে নেওয়া যায় এবং সামগ্রিক ঝুঁকি কমে।
জুলি প্রথমে শুধু পুরুষের পোশাক বিক্রি করলেও পরে শিশু ও নারীদের পোশাক যোগ করেছেন। একাধিক পণ্যে বিনিয়োগের মাধ্যমে তিনি ঝুঁকি বণ্টন করেছেন।
জুলি ক্লথ স্টোরসের ব্যবসায় সম্প্রসারণের জন্য ব্যাংকঋণ গ্রহণের সিদ্ধান্তটি শর্তসাপেক্ষে যৌক্তিক।
নিজস্ব তহবিল অপর্যাপ্ত হলে ঋণ নিয়ে নতুন পণ্য সংযোজন ও বাজার সম্প্রসারণ করা যায়। সঠিকভাবে ব্যবহৃত ঋণ বিক্রয়, মুনাফা ও প্রতিষ্ঠানের সুনাম বাড়াতে পারে।
জুলি পুরুষ, নারী ও শিশুদের পোশাক বিক্রয়ে বৈচিত্র্য এনে লাভবান হয়েছেন। এখন প্রসাধনী পণ্য বিক্রির জন্য নতুন দোকান চালু করলে গ্রাহক ও আয়ের উৎস আরও বাড়তে পারে।
তবে ঋণের সুদ, কিস্তি পরিশোধক্ষমতা ও প্রসাধনীর বাজারচাহিদা যাচাই করতে হবে। সম্ভাব্য নগদ প্রবাহ দিয়ে ঋণ পরিশোধ সম্ভব হলে সিদ্ধান্তটি যৌক্তিক।
রুল ৭২ হলো বার্ষিক চক্রবৃদ্ধি সুদে অর্থ কত বছরে বা কত শতাংশ সুদে প্রায় দ্বিগুণ হবে তা দ্রুত নির্ণয়ের কৌশল।
দ্বিগুণ হওয়ার সময় ≈ ৭২ ÷ সুদের হার এবং সুদের হার ≈ ৭২ ÷ দ্বিগুণ হওয়ার সময়।
ভবিষ্যৎ মূল্য, FV = ১০,০০,০০০ টাকা
বার্ষিক সুদের হার, i = ৯% = ০.০৯
মেয়াদ, n = ৭ বছর
বছরে চক্রবৃদ্ধির সংখ্যা, m = ১২
PV = FV ÷ (1 + i/m)ⁿᵐ
= ১০,০০,০০০ ÷ (1 + ০.০৯/১২)⁷ˣ¹²
= ১০,০০,০০০ ÷ (১.০০৭৫)⁸⁴
= ১০,০০,০০০ ÷ ১.৮৭৩২০২
= ৫,৩৩,৮৪৫.২৬ টাকা
অতএব, মি. শাহীনকে ‘খ’ ব্যাংকে বর্তমানে ৫,৩৩,৮৪৫.২৬ টাকা জমা রাখতে হবে।
‘ক’ ব্যাংকে ৮,০০,০০০ টাকার ভবিষ্যৎ মূল্য—
FV = PV(1 + i)ⁿ
= ৮,০০,০০০ × (১.০৭৫)⁷
= ৮,০০,০০০ × ১.৬৫৯০৪৯
= ১৩,২৭,২৩৯.২০ টাকা
ফ্ল্যাটের ৭ বছর পর মোট মূল্য = (৮,০০,০০০ × ২) + ২,০০,০০০ টাকা ভাড়া
= ১৮,০০,০০০ টাকা
ফ্ল্যাটের মোট ভবিষ্যৎ মূল্য ১৮,০০,০০০ টাকা, যা ব্যাংকের ১৩,২৭,২৩৯.২০ টাকার চেয়ে ৪,৭২,৭৬০.৮০ টাকা বেশি। তাই অন্যান্য ঝুঁকি ও ব্যয় অপরিবর্তিত থাকলে ছেলের পরামর্শ গ্রহণ যুক্তিযুক্ত।
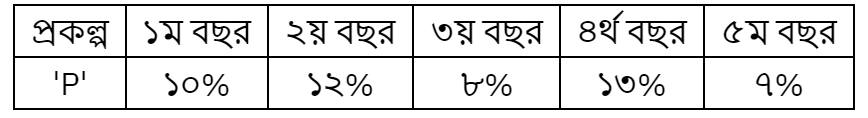
রহমান এন্টারপ্রাইজ লি. এর P ও Q দুটি প্রকল্প আছে। P প্রকল্পের আয় হার নিম্নরূপ :
'Q' প্রকল্পের আদর্শ বিচ্যুতি ৩.৮%। অপরদিকে রহমান এন্টারপ্রাইজ লি. বিনিয়োগকৃত ডিবেঞ্চার সহজে নগদায়ন করতে পারেছে না।
ঝুঁকি অনিশ্চয়তা থেকে সৃষ্টি হলেও দুটি ধারণা এক নয়।
ঝুঁকির সম্ভাবনা ও পরিমাণ অতীত তথ্যের ভিত্তিতে পরিমাপ করা যায় এবং বৈচিত্র্যায়ন, বিমা প্রভৃতি কৌশলে কমানো যায়। অনিশ্চয়তার সম্ভাবনা নির্ভরযোগ্যভাবে পরিমাপ করা যায় না এবং তা সম্পূর্ণভাবে হ্রাস বা পরিহার করাও সম্ভব নয়।
রহমান এন্টারপ্রাইজ তারল্য ঝুঁকির সম্মুখীন হয়েছে।
কোনো সিকিউরিটি দ্রুত ও ন্যায্য মূল্যে নগদ অর্থে রূপান্তর করতে না পারার সম্ভাবনাকে তারল্য ঝুঁকি বলে।
উদ্দীপকে প্রতিষ্ঠানটি নগদ অর্থের প্রয়োজন হলেও বিনিয়োগকৃত ডিবেঞ্চার সহজে নগদায়ন করতে পারেনি। তাই এটি তারল্য ঝুঁকি।
P প্রকল্পের আয়: ১০%, ১২%, ৮%, ১৩% ও ৭%
গড় আয় = (১০ + ১২ + ৮ + ১৩ + ৭) ÷ ৫ = ১০%
গড় থেকে ব্যবধানের বর্গের যোগফল
= ০² + ২² + (−২)² + ৩² + (−৩)²
= ২৬
নমুনা ভেদাঙ্ক = ২৬ ÷ (৫ − ১) = ৬.৫
P প্রকল্পের আদর্শ বিচ্যুতি = √৬.৫ = ২.৫৫%
Q প্রকল্পের আদর্শ বিচ্যুতি ৩.৮%। ২.৫৫% < ৩.৮% হওয়ায় P প্রকল্পের ঝুঁকি কম। সমজাতীয় প্রত্যাশিত আয়ের ক্ষেত্রে P প্রকল্প অধিকতর গ্রহণযোগ্য।
মূলধন বাজেটিং ভবিষ্যৎনির্ভর হওয়ায় সর্বদা ঝুঁকিযুক্ত।
স্থায়ী সম্পদে বর্তমান বিনিয়োগ নিশ্চিত হলেও ভবিষ্যৎ বিক্রয়, উৎপাদন ব্যয়, কর, নগদ প্রবাহ ও অবশিষ্ট মূল্য অনুমাননির্ভর। বাস্তব ফল অনুমান থেকে ভিন্ন হতে পারে বলে সিদ্ধান্তে ঝুঁকি থাকে।
প্রকল্পটির নিট মুনাফা:
| বছর | বিক্রয় | চলতি ব্যয় (৩০%) | স্থায়ী ব্যয় | অবচয় | করযোগ্য মুনাফা | কর (৩০%) | নিট মুনাফা |
|---|---|---|---|---|---|---|---|
| ১ | ৯০,০০০ | ২৭,০০০ | ৩০,০০০ | ১৫,০০০ | ১৮,০০০ | ৫,৪০০ | ১২,৬০০ |
| ২ | ১,৫০,০০০ | ৪৫,০০০ | ৩০,০০০ | ১৫,০০০ | ৬০,০০০ | ১৮,০০০ | ৪২,০০০ |
| ৩ | ২,০০,০০০ | ৬০,০০০ | ৩০,০০০ | ১৫,০০০ | ৯৫,০০০ | ২৮,৫০০ | ৬৬,৫০০ |
গড় নিট মুনাফা = (১২,৬০০ + ৪২,০০০ + ৬৬,৫০০) ÷ ৩ = ৪০,৩৬৬.৬৭ টাকা
গড় বিনিয়োগ = (১,০০,০০০ + ০) ÷ ২ = ৫০,০০০ টাকা
গড় মুনাফার হার = (৪০,৩৬৬.৬৭ ÷ ৫০,০০০) × ১০০ = ৮০.৭৩%।
নগদ আন্তঃপ্রবাহ = নিট মুনাফা + অবচয়
| বছর | নিট মুনাফা | অবচয় | নগদ প্রবাহ | ক্রমযোজিত নগদ প্রবাহ |
|---|---|---|---|---|
| ১ | ১২,৬০০ | ১৫,০০০ | ২৭,৬০০ | ২৭,৬০০ |
| ২ | ৪২,০০০ | ১৫,০০০ | ৫৭,০০০ | ৮৪,৬০০ |
| ৩ | ৬৬,৫০০ | ১৫,০০০ | ৮১,৫০০ | ১,৬৬,১০০ |
২ বছর শেষে অপরিশোধিত বিনিয়োগ = ১,০০,০০০ − ৮৪,৬০০ = ১৫,৪০০ টাকা
পে-ব্যাক সময় = ২ + (১৫,৪০০ ÷ ৮১,৫০০)
= ২.১৯ বছর
পে-ব্যাক সময় ২.১৯ বছর, যা প্রকল্পের ৩ বছরের মেয়াদের চেয়ে কম। তাই প্রকল্পটি গ্রহণযোগ্য।
দুটি বিকল্প প্রকল্পের মধ্যে একটি গ্রহণের ফলে অন্যটির আয় ত্যাগ করাকে সুযোগ ব্যয় বলে।
অর্থাৎ নির্বাচিত প্রকল্পের সুযোগ ব্যয় হলো ত্যাগ করা সর্বোত্তম বিকল্প থেকে পাওয়া সম্ভাব্য আয় বা সুবিধা।
মাসিক সুদের হার = ২%
নামিক বার্ষিক হার, i = ২% × ১২ = ২৪% = ০.২৪
বছরে চক্রবৃদ্ধির সংখ্যা, m = ১২
EAR = [(1 + i/m)ᵐ − 1] × ১০০
= [(1 + ০.২৪/১২)¹² − 1] × ১০০
= [(১.০২)¹² − 1] × ১০০
= ২৬.৮২%
মহাজনের ঋণের প্রকৃত বার্ষিক সুদের হার ২৬.৮২%।
মহাজনের ঋণের প্রকৃত সুদের হার = ২৬.৮২%
ব্যাংক ঋণের ক্ষেত্রে—
PV = ৫,০০,০০০ টাকা, FV = ১০,০০,০০০ টাকা, n = ৬ বছর
FV = PV(1 + i)ⁿ
১০,০০,০০০ = ৫,০০,০০০(1 + i)⁶
(1 + i)⁶ = ২
1 + i = 2¹⧸⁶ = ১.১২২৪৬২
i = ০.১২২৪৬২ = ১২.২৫%
ব্যাংকের ১২.২৫% হার মহাজনের ২৬.৮২% হারের চেয়ে অনেক কম। তাই ঋণের ব্যয় বিবেচনায় মি. সজলের জন্য ব্যাংক ঋণ অধিক গ্রহণযোগ্য।
একই ব্যাংকের একাধিক শাখাকে কম্পিউটার নেটওয়ার্কে যুক্ত করে যেকোনো শাখা থেকে লেনদেনের ব্যবস্থাকে এনি ব্রাঞ্চ ব্যাংকিং বলে।
এর মাধ্যমে গ্রাহক একটি শাখায় হিসাব খুলে দেশের অন্য শাখা থেকেও টাকা জমা, উত্তোলন ও অন্যান্য সেবা নিতে পারেন।
তালুকদার গার্মেন্টসের মালিক ‘ক’ ব্যাংকে চলতি হিসাব খুলেছেন।
চলতি হিসাবে দিনে যতবার প্রয়োজন টাকা জমা ও উত্তোলন করা যায় এবং যোগ্য গ্রাহক জমাতিরিক্ত সুবিধা পান। এটি ব্যবসায়ীদের দৈনন্দিন লেনদেনের জন্য উপযোগী।
উদ্দীপকে হিসাবটির মাধ্যমে জমার অতিরিক্ত অর্থ উত্তোলন ও ইলেকট্রনিক ব্যাংকিং সুবিধা পাওয়া যায়। তাই এটি চলতি হিসাব।
হিসাব খোলার ক্ষেত্রে ব্যাংকের অবস্থান, নিরাপত্তা, সুনাম, শাখা ও সেবার মান বিবেচনা করা উচিত।
কর্মস্থলের নিকটবর্তী শাখা, দক্ষ কর্মকর্তা, দ্রুত সেবা, উপযুক্ত চার্জ এবং প্রয়োজনীয় ঋণ ও ইলেকট্রনিক ব্যাংকিং সুবিধা ব্যবসায়ীর লেনদেন সহজ করে।
‘ক’ ব্যাংক কেন্দ্রীয় ব্যাংকের তালিকাভুক্ত এবং জমাতিরিক্ত উত্তোলনসহ ইলেকট্রনিক ব্যাংকিং সেবা দেয়। তাই নিরাপত্তা ও ব্যবসায়িক সুবিধার দিক থেকে এটি তালুকদার গার্মেন্টসের জন্য উপযোগী।
তবে হিসাবের চার্জ, সুদের হার, শাখা-এটিএম নেটওয়ার্ক ও গ্রাহকসেবাও তুলনা করে নির্বাচন করলে সিদ্ধান্তটি অধিক যুক্তিসঙ্গত হবে।
নির্দিষ্ট ভাড়ার বিনিময়ে নির্দিষ্ট সময়ের জন্য কোনো স্থায়ী সম্পদ ব্যবহারের অধিকার দেওয়াকে লিজিং বলে।
ব্যাংক গ্রাহকের অনুরোধে সম্পদ কিনে ব্যবহারের জন্য দেয়; গ্রাহক নির্ধারিত ভাড়া পরিশোধ করেন এবং চুক্তির শর্ত অনুযায়ী মেয়াদ শেষে সম্পদ ফেরত দেন বা মালিকানা গ্রহণ করেন।
কার্যভিত্তিক শ্রেণিকরণ অনুযায়ী ‘M’ ব্যাংক বাণিজ্যিক ব্যাংক।
বাণিজ্যিক ব্যাংক স্বল্প সুদে জনগণের আমানত সংগ্রহ করে তুলনামূলক বেশি সুদে ব্যক্তি ও প্রতিষ্ঠানকে ঋণ দিয়ে মুনাফা অর্জন করে।
উদ্দীপকে ‘M’ ব্যাংক আমানত গ্রহণ করে সেই অর্থ ঋণ হিসেবে প্রদান করছে। তাই এর কার্যক্রম বাণিজ্যিক ব্যাংকের সঙ্গে সঙ্গতিপূর্ণ।
মি. মিজানকে ঋণ দেওয়ার ক্ষেত্রে ‘M’ ব্যাংকের নিরাপত্তা নীতি অনুসরণ যৌক্তিক।
আমানতকারীর অর্থ সুরক্ষিত রাখতে ব্যাংককে ঋণগ্রহীতার ঋণ পরিশোধক্ষমতা, সততা ও সুনাম যাচাই করতে হয় এবং প্রয়োজনমতো জামানত নিতে হয়।
উদ্দীপকে ব্যাংকটি মিজানের আর্থিক সচ্ছলতা, সুনাম, সততা ও সরবরাহকৃত তথ্য যাচাই করে পর্যাপ্ত জামানতের বিপরীতে ঋণ মঞ্জুর করেছে।
এতে ঋণখেলাপির ঝুঁকি কমে এবং পরিশোধে ব্যর্থ হলে জামানত থেকে অর্থ আদায়ের সুযোগ থাকে। ফলে ব্যাংকের গৃহীত পদক্ষেপ নিরাপত্তার নীতির যথাযথ প্রয়োগ।
কেন্দ্রীয় ব্যাংকের নিয়ন্ত্রণ ও তদারকির অধীনে থাকায় তালিকাভুক্ত ব্যাংক অধিক নিরাপদ।
এ ধরনের ব্যাংককে ন্যূনতম মূলধন, নগদ সংরক্ষণ ও অন্যান্য বিধি মানতে হয়। সংকটে কেন্দ্রীয় ব্যাংকের সহায়তা এবং নিয়মিত তদারকি আমানতকারীর স্বার্থ সুরক্ষিত করে।
নরসুন্ধা ব্যাংকে মি. এনামের সঞ্চয়ী হিসাব রয়েছে।
সঞ্চয়ী হিসাবে নিয়মিত টাকা জমা দেওয়া যায়, নির্দিষ্ট নিয়মে উত্তোলন করা যায় এবং জমার ওপর স্বল্পহারে সুদ পাওয়া যায়। এটি নির্দিষ্ট আয়ের মানুষের সঞ্চয়ের জন্য উপযোগী।
এনামের মাসিক বেতন হিসাবে জমা হয়, তিনি প্রয়োজনমতো চেকে টাকা তোলেন এবং ব্যাংক সুদ দেয়—এসব সঞ্চয়ী হিসাবের বৈশিষ্ট্য।
উদ্দীপকের কার্ডটি ডেবিট কার্ড; এটি গ্রাহকের লেনদেন সহজ ও নিরাপদ করে।
ডেবিট কার্ড দিয়ে হিসাবে জমা থাকা অর্থের সীমার মধ্যে এটিএম থেকে নগদ উত্তোলন এবং দোকান বা অনলাইনে মূল্য পরিশোধ করা যায়। খরচের অর্থ সরাসরি হিসাব থেকে কেটে নেওয়া হয়।
মি. এনাম ব্যাংকে টাকা থাকাসাপেক্ষে ২৪ ঘণ্টা কার্ডটি ব্যবহার করতে পারেন। তাই ব্যাংকের সময় ও শাখার ওপর তার নির্ভরতা কমে।
এতে নগদ বহনের ঝুঁকি কমে, দ্রুত লেনদেন সম্ভব হয় এবং প্রতিটি লেনদেনের রেকর্ড থাকে। ফলে গ্রাহকের লেনদেন সহজীকরণে ডেবিট কার্ড অত্যন্ত গুরুত্বপূর্ণ।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।