কার্যভিত্তিক শ্রেণিবিভাগে ‘BM’ ব্যাংকটি বাণিজ্যিক ব্যাংক।
মুনাফা অর্জনের উদ্দেশ্যে জনগণের আমানত সংগ্রহ, ঋণদান এবং বিভিন্ন ব্যাংকিং সেবা প্রদানকারী প্রতিষ্ঠানকে বাণিজ্যিক ব্যাংক বলে। উদ্দীপকে ‘BM’ ব্যাংক যথাযথ কর্তৃপক্ষের অনুমোদনে প্রতিষ্ঠিত হয়েছে এবং ‘M’ প্রতিষ্ঠানের ঋণ আবেদন বিবেচনা করছে। ঋণদান বাণিজ্যিক ব্যাংকের প্রধান কাজ হওয়ায় ‘BM’ একটি বাণিজ্যিক ব্যাংক।
বর্তমান তথ্যের ভিত্তিতে ‘M’ প্রতিষ্ঠানকে ঋণ দেওয়া ‘BM’ ব্যাংকের জন্য যুক্তিসঙ্গত হবে না।
ব্যাংকের নিরাপত্তা নীতি অনুযায়ী ঋণ দেওয়ার আগে আবেদনকারীর আর্থিক সামর্থ্য, সততা, তথ্যের সত্যতা, ঋণের উদ্দেশ্য ও জামানত যাচাই করতে হয়। ঋণ পরিশোধের আর্থিক সক্ষমতা গুরুত্বপূর্ণ হলেও তা একমাত্র বিবেচ্য নয়।
উদ্দীপকে ‘M’ প্রতিষ্ঠান ঋণ পরিশোধে সক্ষম, কিন্তু জমা দেওয়া তথ্যের মধ্যে যথেষ্ট অমিল আছে। এই অসংগতি প্রতিষ্ঠানের সততা ও স্বচ্ছতা নিয়ে সন্দেহ সৃষ্টি করে এবং প্রতারণা, ঋণখেলাপি বা আইনি জটিলতার ঝুঁকি বাড়ায়। এমন অবস্থায় এক কোটি টাকা ঋণ দিলে আমানতকারীদের অর্থ ঝুঁকিতে পড়তে পারে।
অতএব, অসংগতির সন্তোষজনক ব্যাখ্যা, স্বাধীন যাচাই ও যথাযথ নিরাপত্তা না পাওয়া পর্যন্ত আবেদনটি অনুমোদন করা নিরাপত্তা নীতির পরিপন্থী হবে।
‘মাসুদ স্টোর’ ব্যবসায় অর্থায়নের অন্তর্ভুক্ত।
মুনাফা অর্জনের উদ্দেশ্যে ব্যবসায়ে তহবিল সংগ্রহ ও বিভিন্ন সম্পদে বিনিয়োগ করাই ব্যবসায় অর্থায়নের বৈশিষ্ট্য। কুয়াশা দোকান স্থাপন করেছেন, বিক্রয়লব্ধ অর্থের একটি অংশ সঞ্চয় করেছেন এবং গ্যাস সিলিন্ডার ও ফ্রিজের মতো ব্যবসায়িক সম্পদে বিনিয়োগ করেছেন। এসব সিদ্ধান্ত মুনাফামুখী ব্যবসায়ের তহবিল সংগ্রহ ও ব্যবহারসংক্রান্ত। তাই এটি ব্যবসায় অর্থায়ন।
‘মাসুদ স্টোর’-এর সাফল্যের প্রধান কারণ বৈচিত্র্যায়ন ও ঝুঁকি বণ্টন নীতির প্রয়োগ।
এই নীতি অনুযায়ী পুরো তহবিল একটি পণ্য বা খাতে বিনিয়োগ না করে একাধিক পণ্য ও সেবায় বিনিয়োগ করা হয়। এতে কোনো একটি পণ্যের চাহিদা বা বিক্রি কমলেও অন্য পণ্য থেকে আয় পাওয়া যায় এবং সামগ্রিক ব্যবসায়িক ঝুঁকি হ্রাস পায়।
কুয়াশা বিক্রয়লব্ধ অর্থ সম্পূর্ণ ভোগ না করে একটি অংশ ব্যাংকে রেখে আর্থিক শৃঙ্খলা বজায় রেখেছেন। আবার এলাকার চাহিদা বুঝে সাধারণ দোকানপণ্যের পাশাপাশি গ্যাস সিলিন্ডার ও ঠান্ডা পানীয় যুক্ত করেছেন। ফলে ক্রেতার প্রয়োজন পূরণ, বিক্রয়ের উৎস বৃদ্ধি এবং ঝুঁকি বিভিন্ন পণ্যে বণ্টিত হয়েছে।
অতএব, সঞ্চিত অর্থের পরিকল্পিত পুনর্বিনিয়োগ এবং পণ্য বৈচিত্র্যায়নের মাধ্যমে ঝুঁকি কমিয়ে আয় স্থিতিশীল করাই প্রতিষ্ঠানটির সাফল্যের কারণ।
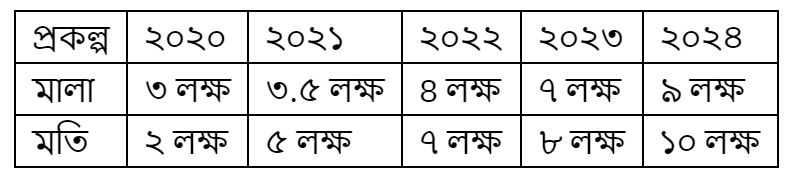
মতি প্রকল্পের প্রাথমিক বিনিয়োগ = ৬,০০,০০০ টাকা
ভগ্নাবশেষ মূল্য = ২৫,০০০ টাকা
আয়ুষ্কাল = ৫ বছর
বার্ষিক অবচয় = (৬,০০,০০০ − ২৫,০০০) ÷ ৫
= ১,১৫,০০০ টাকা
১ম বছরের করযোগ্য মুনাফা = ২,০০,০০০ টাকা
কর-পরবর্তী মুনাফা = ২,০০,০০০ × (১ − ০.৩০)
= ১,৪০,০০০ টাকা
১ম বছরের নগদ প্রবাহ = ১,৪০,০০০ + ১,১৫,০০০
= ২,৫৫,০০০ টাকা
১ম বছর শেষে অনাদায়ী বিনিয়োগ = ৬,০০,০০০ − ২,৫৫,০০০
= ৩,৪৫,০০০ টাকা
২য় বছরের নগদ প্রবাহ = (৫,০০,০০০ × ০.৭০) + ১,১৫,০০০
= ৪,৬৫,০০০ টাকা
পে-ব্যাক সময় = ১ + (৩,৪৫,০০০ ÷ ৪,৬৫,০০০)
= ১.৭৪ বছর (প্রায়)
অতএব, মতি প্রকল্পের পে-ব্যাক সময় প্রায় ১.৭৪ বছর।
মালা প্রকল্পের বার্ষিক অবচয় = (৪,০০,০০০ − ২০,০০০) ÷ ৫
= ৭৬,০০০ টাকা
১ম বছরের নগদ প্রবাহ = (৩,০০,০০০ × ০.৭০) + ৭৬,০০০
= ২,৮৬,০০০ টাকা
১ম বছর শেষে অনাদায়ী বিনিয়োগ = ৪,০০,০০০ − ২,৮৬,০০০
= ১,১৪,০০০ টাকা
২য় বছরের নগদ প্রবাহ = (৩,৫০,০০০ × ০.৭০) + ৭৬,০০০
= ৩,২১,০০০ টাকা
মালা প্রকল্পের পে-ব্যাক সময় = ১ + (১,১৪,০০০ ÷ ৩,২১,০০০)
= ১.৩৬ বছর (প্রায়)
মতি প্রকল্পের পে-ব্যাক সময় = ১.৭৪ বছর
মালার পে-ব্যাক সময় ১.৩৬ বছর, যা মতির ১.৭৪ বছরের চেয়ে কম। কম সময়ে বিনিয়োগ ফেরত এলে তারল্য বাড়ে এবং অনিশ্চয়তার ঝুঁকি কমে। তাই পে-ব্যাক সময়ের ভিত্তিতে মালা প্রকল্প অধিক গ্রহণযোগ্য।
ভবিষ্যৎ মূল্য, FV = ৫,০০,০০০ টাকা
নামিক বার্ষিক সুদের হার, r = ৭.৫% = ০.০৭৫
মাসিক চক্রবৃদ্ধির সংখ্যা, m = ১২
সময়, n = ১০ বছর
বর্তমান মূল্য, PV = FV ÷ (1 + r/m)ᵐⁿ
= ৫,০০,০০০ ÷ (1 + ০.০৭৫/১২)¹²⁰
= ৫,০০,০০০ ÷ ২.১১২০৬৪
= ২,৩৬,৭৩৫.১৮ টাকা (প্রায়)
অতএব, জনাব রহিমকে ‘A’ ব্যাংকে বর্তমানে প্রায় ২,৩৬,৭৩৫ টাকা জমা রাখতে হবে।
‘B’ ব্যাংকের বার্ষিক সুদের হার, i = ৯% = ০.০৯
সময়, n = ১০ বছর
ভবিষ্যৎ মূল্য, FV = ৫,০০,০০০ টাকা
বর্তমান মূল্য, PV = FV ÷ (1 + i)ⁿ
= ৫,০০,০০০ ÷ (১.০৯)¹⁰
= ৫,০০,০০০ ÷ ২.৩৬৭৩৬৪
= ২,১১,২০৫.৪০ টাকা (প্রায়)
‘A’ ব্যাংকে প্রয়োজন প্রায় ২,৩৬,৭৩৫.১৮ টাকা, আর ‘B’ ব্যাংকে প্রয়োজন প্রায় ২,১১,২০৫.৪০ টাকা। একই ৫,০০,০০০ টাকা পেতে ‘B’ ব্যাংকে বর্তমানে প্রায় ২৫,৫২৯.৭৮ টাকা কম জমা দিতে হবে। তাই জমি ক্রয়ের লক্ষ্য পূরণে জনাব রহিমের ‘B’ ব্যাংক বাছাই করা উচিত।
টিনা প্রকল্পের বার্ষিক অবচয় = ১,০০,০০০ ÷ ৩
= ৩৩,৩৩৩.৩৩ টাকা
১ম বছরের কর-পরবর্তী মুনাফা = [৮০,০০০ − (৮০,০০০ × ৪০%) − ১০,০০০ − ৩৩,৩৩৩.৩৩] × ৭০%
= ৩,২৬৬.৬৭ টাকা
২য় বছরের কর-পরবর্তী মুনাফা = [১,৫০,০০০ − (১,৫০,০০০ × ৪০%) − ১০,০০০ − ৩৩,৩৩৩.৩৩] × ৭০%
= ৩২,৬৬৬.৬৭ টাকা
৩য় বছরের কর-পরবর্তী মুনাফা = [৯০,০০০ − (৯০,০০০ × ৪০%) − ১০,০০০ − ৩৩,৩৩৩.৩৩] × ৭০%
= ৭,৪৬৬.৬৭ টাকা
গড় বার্ষিক মুনাফা = (৩,২৬৬.৬৭ + ৩২,৬৬৬.৬৭ + ৭,৪৬৬.৬৭) ÷ ৩
= ১৪,৪৬৬.৬৭ টাকা
গড় বিনিয়োগ = (১,০০,০০০ + ০) ÷ ২
= ৫০,০০০ টাকা
গড় মুনাফার হার = (১৪,৪৬৬.৬৭ ÷ ৫০,০০০) × ১০০
= ২৮.৯৩% (প্রায়)
অতএব, টিনা প্রকল্পের গড় মুনাফার হার প্রায় ২৮.৯৩%।
টিনা প্রকল্পের ১ম বছরের নগদ প্রবাহ = ৩,২৬৬.৬৭ + ৩৩,৩৩৩.৩৩
= ৩৬,৬০০ টাকা
১ম বছর শেষে অনাদায়ী বিনিয়োগ = ১,০০,০০০ − ৩৬,৬০০
= ৬৩,৪০০ টাকা
২য় বছরের নগদ প্রবাহ = ৩২,৬৬৬.৬৭ + ৩৩,৩৩৩.৩৩
= ৬৬,০০০ টাকা
টিনা প্রকল্পের পে-ব্যাক সময় = ১ + (৬৩,৪০০ ÷ ৬৬,০০০)
= ১.৯৬ বছর (প্রায়)
উদ্দীপক অনুসারে মিনা প্রকল্পের পে-ব্যাক সময় ৩ বছর। টিনা প্রকল্পে ১.৯৬ বছরে বিনিয়োগ ফেরত আসে, যা মিনার ৩ বছরের চেয়ে কম। তাই বিনিয়োগকৃত অর্থ দ্রুত ফেরত পাওয়ার বিবেচনায় জনাব আরমানের টিনা প্রকল্প গ্রহণ করা উচিত।
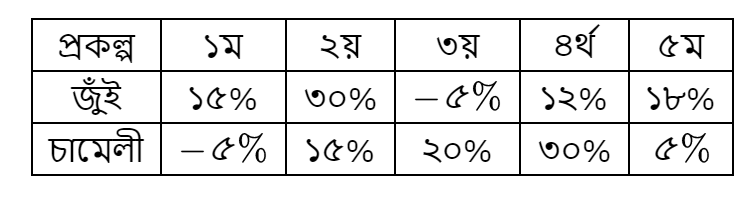
জুঁই প্রকল্পের আয়ের হার: ১৫%, ৩০%, −৫%, ১২% ও ১৮%
গড় আয় = (১৫ + ৩০ − ৫ + ১২ + ১৮) ÷ ৫
= ১৪%
গড় থেকে বিচ্যুতি: ১, ১৬, −১৯, −২ ও ৪
বিচ্যুতির বর্গের যোগফল = ১² + ১৬² + (−১৯)² + (−২)² + ৪²
= ৬৩৮
আদর্শ বিচ্যুতি, σ = √[৬৩৮ ÷ (৫ − ১)]
= √১৫৯.৫
= ১২.৬৩% (প্রায়)
অতএব, জুঁই প্রকল্পের আদর্শ বিচ্যুতি প্রায় ১২.৬৩%।
চামেলী প্রকল্পের আয়ের হার: −৫%, ১৫%, ২০%, ৩০% ও ৫%
গড় আয় = (−৫ + ১৫ + ২০ + ৩০ + ৫) ÷ ৫
= ১৩%
গড় থেকে বিচ্যুতি: −১৮, ২, ৭, ১৭ ও −৮
বিচ্যুতির বর্গের যোগফল = (−১৮)² + ২² + ৭² + ১৭² + (−৮)²
= ৭৩০
আদর্শ বিচ্যুতি, σ = √[৭৩০ ÷ (৫ − ১)]
= √১৮২.৫
= ১৩.৫১% (প্রায়)
জুঁই প্রকল্পের আদর্শ বিচ্যুতি ১২.৬৩%, যা চামেলীর ১৩.৫১%-এর চেয়ে কম। জুঁইয়ের গড় আয়ও ১৪%, যা চামেলীর ১৩%-এর চেয়ে বেশি। অর্থাৎ জুঁইয়ে কম ঝুঁকিতে বেশি গড় আয় পাওয়া যায়। তাই জনাব কবিরের জুঁই প্রকল্পটি চলমান রাখা উচিত।
উদ্দীপকের ঋণ সুবিধাটি জমাতিরিক্ত ঋণ বা ওভারড্রাফট।
যোগ্য চলতি হিসাবধারীকে হিসাবের জমার চেয়ে নির্ধারিত সীমা পর্যন্ত অতিরিক্ত অর্থ উত্তোলনের অনুমতি দেওয়াকে জমাতিরিক্ত ঋণ বলে। এটি ব্যবসায়ের সাময়িক চলতি মূলধন ঘাটতি পূরণ করে এবং ব্যবহৃত অর্থের ওপর ব্যাংক সুদ পায়। রিতার হিসাবের জমায় সুদ দেওয়া হয় না, কিন্তু জমার অতিরিক্ত অর্থ উত্তোলনের সুযোগ আছে—যা চলতি হিসাবের ওভারড্রাফট সুবিধার বৈশিষ্ট্য। তাই এটি বাণিজ্যিক ব্যাংকের ঋণদানের প্রধান কাজের একটি রূপ।
দুবাইয়ের রপ্তানিকারককে অর্থ প্রদানের ক্ষেত্রে গড়াই ব্যাংক প্রত্যয়পত্র বা ঋণপত্র (L/C) ইস্যুর মাধ্যমে গুরুত্বপূর্ণ ভূমিকা রাখছে।
প্রত্যয়পত্রে আমদানিকারকের ব্যাংক নির্ধারিত দলিল ও শর্ত পূরণ হলে রপ্তানিকারককে পণ্যের মূল্য পরিশোধের নিশ্চয়তা দেয়। এতে দূরবর্তী ও অপরিচিত পক্ষের মধ্যে অর্থপ্রাপ্তি নিয়ে রপ্তানিকারকের আশঙ্কা কমে এবং আমদানিকারকও শর্তানুযায়ী পণ্য প্রেরণের দলিল পাওয়ার ভিত্তিতে লেনদেন করতে পারেন।
রিতা দুবাইয়ের ‘জুম্মা’ ইলেকট্রনিক্স থেকে পণ্য কিনতে চান। তাঁর পক্ষে গড়াই ব্যাংকের অর্থ প্রদানের নিশ্চয়তা থাকায় জুম্মা ইলেকট্রনিক্স আস্থার সঙ্গে পণ্য পাঠাতে পারে। ব্যাংক প্রয়োজনীয় দলিল যাচাই, বৈদেশিক মুদ্রা বিনিময় ও আন্তর্জাতিক অর্থ পরিশোধও সহজ করে।
অতএব, প্রত্যয়পত্রের মাধ্যমে পক্ষদ্বয়ের ঝুঁকি কমিয়ে নিরাপদ ও নির্বিঘ্ন আমদানি লেনদেন নিশ্চিত করাই গড়াই ব্যাংকের গুরুত্ব।
সাকিব সঞ্চয়ী হিসাব খুলেছেন।
সঞ্চয়ের উদ্দেশ্যে খোলা যে হিসাবে নিয়মিত অর্থ জমা দেওয়া যায়, কিন্তু নির্ধারিত নিয়ম বা সীমার মধ্যে অর্থ উত্তোলন করতে হয় এবং জমার ওপর সুদ পাওয়া যায়, তাকে সঞ্চয়ী হিসাব বলে। উদ্দীপকে সাকিব প্রতিদিন অর্থ জমা দিতে পারলেও সপ্তাহে দুইবারের বেশি উত্তোলন করতে পারেন না। এই সীমিত উত্তোলনের বৈশিষ্ট্যের কারণে তাঁর হিসাবটি সঞ্চয়ী হিসাব।
উদ্দীপকের ২৪ ঘণ্টা লেনদেনের আধুনিক সেবাটি ইলেকট্রনিক ব্যাংকিং ব্যবস্থার অন্তর্ভুক্ত।
তথ্য ও যোগাযোগপ্রযুক্তির সাহায্যে দ্রুত, নির্ভুল এবং ব্যাংকের শাখা-সময়ের বাইরেও সেবা দেওয়ার ব্যবস্থাকে ইলেকট্রনিক বা ই-ব্যাংকিং বলে। ATM, ডেবিট কার্ড, ইন্টারনেট ব্যাংকিং ও মোবাইল ব্যাংকিং এর উদাহরণ।
সাকিবের ব্যাংক হিসাবের বিপরীতে ব্যাংক ডেবিট কার্ড বা ATM-ভিত্তিক সুবিধা দিলে তিনি ২৪ ঘণ্টা ATM থেকে অর্থ উত্তোলন, কেনাকাটা বা অন্যান্য অনুমোদিত লেনদেন করতে পারেন। লেনদেনের অর্থ তাঁর হিসাব থেকেই সমন্বয় হয়।
অতএব, শাখার নির্ধারিত উত্তোলনসীমা ও সময়ের বাইরে প্রযুক্তিনির্ভরভাবে ২৪ ঘণ্টা লেনদেনের সুযোগ দেওয়ায় সেবাটি ইলেকট্রনিক ব্যাংকিংয়ের অন্তর্ভুক্ত।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।