রপ্তানি আয়ের তুলনায় আমদানি ব্যয় বেশি হলে বাণিজ্য ঘাটতি তৈরি হয়।
বাংলাদেশ খাদ্যসামগ্রী, কাঁচামাল, যন্ত্রপাতি, ওষুধ ও জ্বালানিসহ বহু পণ্য আমদানি করে। বিপরীতে পাট, তৈরি পোশাক ও কৃষিপণ্য রপ্তানি করে অর্জিত আয় আমদানি ব্যয়ের চেয়ে কম হলে দুইয়ের পার্থক্যই বাণিজ্য ঘাটতি হিসেবে দেখা দেয়।
উদ্দীপকের প্রথম অংশে জনাব মারুফ বিনিয়োগ সিদ্ধান্ত গ্রহণ করেছেন।
ব্যবসায়ের অর্থ কোন স্থায়ী সম্পদ বা দীর্ঘমেয়াদি খাতে বিনিয়োগ করলে ভবিষ্যতে সুবিধা ও আয় পাওয়া যাবে, সে বিষয়ে গৃহীত সিদ্ধান্তকে বিনিয়োগ সিদ্ধান্ত বলে। মেশিন বা অন্যান্য স্থায়ী সম্পদ ক্রয় এ সিদ্ধান্তের অন্তর্ভুক্ত।
কাজের চাহিদা বাড়ায় জনাব মারুফ ৫০,০০০ টাকা ব্যয়ে পাঁচটি ইলেকট্রিক সেলাই মেশিন কিনেছেন। এতে বর্তমানে নগদ বহিঃপ্রবাহ হলেও মেশিনগুলো থেকে বহু বছর আয় পাওয়া যাবে। তাই তাঁর সিদ্ধান্তটি বিনিয়োগ সিদ্ধান্ত।
অর্থায়নের উপযুক্ততার নীতি অনুসরণ না করাই জনাব মারুফের ব্যবসায়ের ব্যর্থতার প্রধান কারণ।
উপযুক্ততার নীতি অনুযায়ী স্থায়ী সম্পদে বিনিয়োগ দীর্ঘমেয়াদি তহবিল থেকে এবং কাঁচামাল, মজুরি ও দৈনন্দিন ব্যয়ের মতো চলতি মূলধন স্বল্পমেয়াদি তহবিল থেকে সংগ্রহ করা উচিত। তহবিলের মেয়াদ ও ব্যবহারের মেয়াদ সামঞ্জস্যপূর্ণ না হলে অর্থায়ন ব্যয় ও ঝুঁকি বাড়ে।
উদ্দীপকে তিনি নিজের ৫০,০০০ টাকা দিয়ে দীর্ঘমেয়াদি সম্পদ—সেলাই মেশিন—কেনায় নগদ সংকটে পড়েছেন। এরপর প্রয়োজনীয় উপকরণ, শ্রমিকের মজুরি ও দৈনন্দিন ব্যয় চালাতে পাঁচ বছর মেয়াদি NGO ঋণ নিয়েছেন। অর্থাৎ স্বল্পমেয়াদি প্রয়োজন দীর্ঘমেয়াদি ব্যয়বহুল ঋণ দিয়ে পূরণ করেছেন।
দৈনন্দিন ব্যয়ের জন্য স্বল্পমেয়াদি অর্থায়ন এবং মেশিন ক্রয়ের জন্য দীর্ঘমেয়াদি অর্থায়ন নিলে তহবিলের ভারসাম্য বজায় থাকত। এই অসামঞ্জস্য তাঁর ঋণব্যয় ও আর্থিক চাপ বাড়িয়ে ব্যবসায়কে ব্যর্থ করেছে। অতএব, উপযুক্ততার নীতি লঙ্ঘনই ব্যর্থতার মূল কারণ।
সময় পরিবর্তনের সঙ্গে অর্থের মূল্য পরিবর্তিত হয় বলে প্রকল্প মূল্যায়নে অর্থের সময়মূল্য বিবেচনা করা প্রয়োজন।
দীর্ঘমেয়াদি প্রকল্পে বর্তমান বিনিয়োগের বিপরীতে ভবিষ্যতে নগদ প্রবাহ পাওয়া যায়। বর্তমান ও ভবিষ্যতের অর্থ সরাসরি সমমূল্যের নয়; তাই ভবিষ্যৎ নগদ প্রবাহকে উপযুক্ত বাট্টা হারে বর্তমান মূল্যে এনে ব্যয়ের সঙ্গে তুলনা করলে প্রকল্পের প্রকৃত লাভজনকতা ও সঠিক নির্বাচন নির্ধারণ করা যায়।
তিশা ব্যাংকে মাসিক ২% হারে চক্রবৃদ্ধি হওয়ায় বার্ষিক প্রকৃত সুদের হার নির্ণয় করতে হবে।
মাসিক সুদের হার, r = ২% = ০.০২
বছরে চক্রবৃদ্ধির সংখ্যা, m = ১২
$EAR = [(1 + r)^m - 1] × ১০০$
$EAR = [(1 + ০.০২)^{১২} - 1] × ১০০$
$= [(১.০২)^{১২} - 1] × ১০০$
$= (১.২৬৮২৪২ - 1) × ১০০$
$= ২৬.৮২%$ প্রায়
অতএব, তিশা ব্যাংকের বার্ষিক প্রকৃত সুদের হার প্রায় ২৬.৮২%।
জনাব আকরামের জন্য ‘A’ ব্যাংকের ভবিষ্যৎ মূল্য নির্ণয় করে ‘B’ ব্যাংকের প্রস্তাবের সঙ্গে তুলনা করতে হবে।
বর্তমান মূল্য, PV = ৪০,০০,০০০ টাকা
বার্ষিক নামিক সুদের হার, i = ১০% = ০.১০
মাসিক চক্রবৃদ্ধির সংখ্যা, m = ১২
মেয়াদ, n = ৩ বছর
$FV = PV(1 + i/m)^{nm}$
$FV = ৪০,০০,০০০(1 + ০.১০/১২)^{৩×১২}$
$= ৪০,০০,০০০(১.০০৮৩৩৩৩)^{৩৬}$
$= ৫৩,৯২,৭২৭.৩৭$ টাকা প্রায়
‘B’ ব্যাংক তিন বছর পর ৫৫,০০,০০০ টাকা দেবে, যা ‘A’ ব্যাংকের তুলনায় প্রায় ১,০৭,২৭২.৬৩ টাকা বেশি। অতএব, জনাব আকরাম ‘B’ ব্যাংকের প্রস্তাব গ্রহণ করলে বেশি লাভবান হবেন।
ব্যবসায়ে বিভিন্ন ধরনের পণ্য সংযোজন ও বাজারজাত করাকে পণ্য বৈচিত্র্যায়ন বলে।
নতুন পণ্য চালুর আগে তার আয়ুষ্কাল, উৎপাদন ও পরিচালন ব্যয়, বাজারের চাহিদা, প্রয়োজনীয় বিনিয়োগ এবং সম্ভাব্য নগদ প্রবাহ প্রাক্কলন করতে হয়। মূলধন বাজেটিংয়ের মাধ্যমে এসব দীর্ঘমেয়াদি আয়-ব্যয় বিশ্লেষণ করে লাভজনক পণ্য বা প্রকল্প নির্বাচন করা যায়; ফলে বৈচিত্র্যায়নের ঝুঁকি কমে ও সাফল্যের সম্ভাবনা বাড়ে।
প্রকল্পটির গড় মুনাফার হার নির্ণয়ে প্রথমে পাঁচ বছরের কর-পরবর্তী নিট মুনাফা বের করতে হবে।
১ম বছর: করযোগ্য মুনাফা = ২,৫০,০০০ − ৭৫,০০০ − ২০,০০০ − ১০,০০০ = ১,৪৫,০০০ টাকা; নিট মুনাফা = ১,৪৫,০০০ × ৬০% = ৮৭,০০০ টাকা
২য় বছর: নিট মুনাফা = (৪,০০,০০০ − ১,২০,০০০ − ২০,০০০ − ১০,০০০) × ৬০% = ১,৫০,০০০ টাকা
৩য় বছর: নিট মুনাফা = (৩,০০,০০০ − ৯০,০০০ − ২০,০০০ − ১০,০০০) × ৬০% = ১,০৮,০০০ টাকা
৪র্থ বছর: নিট মুনাফা = (২,০০,০০০ − ৬০,০০০ − ২০,০০০ − ১০,০০০) × ৬০% = ৬৬,০০০ টাকা
৫ম বছর: নিট মুনাফা = (১,৫০,০০০ − ৪৫,০০০ − ২০,০০০ − ১০,০০০) × ৬০% = ৪৫,০০০ টাকা
গড় নিট মুনাফা = (৮৭,০০০ + ১,৫০,০০০ + ১,০৮,০০০ + ৬৬,০০০ + ৪৫,০০০) ÷ ৫ = ৯১,২০০ টাকা
অবশিষ্ট মূল্য শূন্য ধরে, গড় বিনিয়োগ = (১০,০০,০০০ + ০) ÷ ২ = ৫,০০,০০০ টাকা
গড় মুনাফার হার = (৯১,২০০ ÷ ৫,০০,০০০) × ১০০ = ১৮.২৪%
অতএব, জনাব আরমানের প্রকল্পের গড় মুনাফার হার ১৮.২৪%।
বড় অঙ্কের দীর্ঘমেয়াদি বিনিয়োগ হওয়ায় জনাব আরমানের ব্যবসায়ে মূলধন বাজেটিং অত্যন্ত গুরুত্বপূর্ণ।
মূলধন বাজেটিং হলো দীর্ঘমেয়াদি বিনিয়োগ প্রস্তাবের প্রত্যাশিত আয়, ব্যয়, নগদ প্রবাহ ও ঝুঁকি বিশ্লেষণ করে গ্রহণ বা বর্জনের সিদ্ধান্ত নেওয়ার প্রক্রিয়া। এ ধরনের সিদ্ধান্তে বিপুল অর্থ দীর্ঘ সময়ের জন্য আবদ্ধ থাকে এবং ভুল সিদ্ধান্ত সহজে সংশোধন করা যায় না।
উদ্দীপকে ব্যবসা আধুনিকায়নের জন্য ১০,০০,০০০ টাকা পাঁচ বছর মেয়াদি প্রকল্পে বিনিয়োগের পরিকল্পনা করা হয়েছে। মূলধন বাজেটিং প্রয়োগ করে বিক্রয়, চলতি ব্যয়, স্থায়ী ব্যয়, অবচয় ও কর বিবেচনায় প্রকল্পটির গড় মুনাফার হার ১৮.২৪% পাওয়া গেছে। এতে প্রকল্পের সম্ভাব্য লাভ সম্পর্কে পরিমাপযোগ্য ধারণা পাওয়া যায়।
এই বিশ্লেষণ জনাব আরমানকে বড় অঙ্কের অর্থ সঠিক খাতে বিনিয়োগ, ঝুঁকি নিয়ন্ত্রণ এবং ব্যবসা আধুনিকায়নের সুফল বিচার করতে সাহায্য করবে। অতএব, তাঁর বিনিয়োগ সিদ্ধান্তের যথার্থতা নিশ্চিত করতে মূলধন বাজেটিং অপরিহার্য।
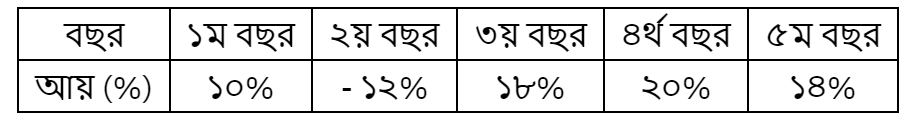
জনাব মাহবুব 'লতা' ও 'পাতা' নামক দুইটি প্রকল্পে বিনিয়োগ করেন। 'পাতা' প্রকল্পের আদর্শ বিচ্যুতি ১০.৭০%। অন্যদিকে 'লতা' প্রকল্পের গত ৫ বছরের আয়ের হার নিম্নরূপ :
বর্তমানে আর্থিক সংকটের কারণে জনাব মাহবুব একটি প্রকল্প বন্ধ করে দিতে চান। কিন্তু প্রকল্পে বিনিয়োগকৃত অর্থ নগদ টাকায় রূপান্তর করতে পারছেন না।
স্থায়ী আমানতের আয় পূর্বনির্ধারিত ও নিশ্চিত বলে এ বিনিয়োগের আয়কে ঝুঁকিমুক্ত ধরা হয়।
হিসাব খোলার সময় ব্যাংক নির্দিষ্ট মেয়াদ ও সুদের হার নির্ধারণ করে দেয়। বাজার পরিস্থিতির সাধারণ পরিবর্তনে এ চুক্তিবদ্ধ হার বদলায় না; ফলে মেয়াদ শেষে আমানতকারী পূর্বনির্ধারিত আসল ও সুদ পান এবং প্রকৃত আয় প্রত্যাশিত আয়ের সমান হয়।
জনাব মাহবুব তারল্য ঝুঁকির সম্মুখীন হয়েছেন।
কোনো বিনিয়োগকে প্রয়োজনের সময় দ্রুত এবং ন্যায্য মূল্যে নগদ অর্থে রূপান্তর করতে না পারার আশঙ্কাকে তারল্য ঝুঁকি বলে। কম বাজারযোগ্য সম্পদ বা প্রকল্পে এ ঝুঁকি বেশি থাকে।
উদ্দীপকে আর্থিক সংকটের কারণে জনাব মাহবুব একটি প্রকল্প বন্ধ করে বিনিয়োগকৃত অর্থ ফেরত চান, কিন্তু সেটি নগদ টাকায় রূপান্তর করতে পারছেন না। এই দ্রুত নগদায়নের অক্ষমতাই তারল্য ঝুঁকির প্রকাশ।
ঝুঁকির ভিত্তিতে যে প্রকল্পের আদর্শ বিচ্যুতি বেশি, সেটিই বন্ধ করা উচিত।
‘লতা’ প্রকল্পের পাঁচ বছরের আয়ের হার: ১০%, −১২%, ১৮%, ২০% ও ১৪%
গড় আয় = (১০ − ১২ + ১৮ + ২০ + ১৪) ÷ ৫ = ১০%
গড় থেকে ব্যবধানের বর্গের যোগফল = ০² + (−২২)² + ৮² + ১০² + ৪² = ৬৬৪
নমুনা ব্যবধানের বর্গ = ৬৬৪ ÷ (৫ − ১) = ১৬৬
আদর্শ বিচ্যুতি = √১৬৬ = ১২.৮৮% প্রায়
‘লতা’ প্রকল্পের আদর্শ বিচ্যুতি ১২.৮৮%, আর ‘পাতা’ প্রকল্পের আদর্শ বিচ্যুতি ১০.৭০%। ‘লতা’ প্রকল্পের আয়ের বিচ্যুতি ও ঝুঁকি বেশি। তাই ঝুঁকি পরিমাপের ভিত্তিতে জনাব মাহবুবের ‘লতা’ প্রকল্পটি বন্ধ করা উচিত।
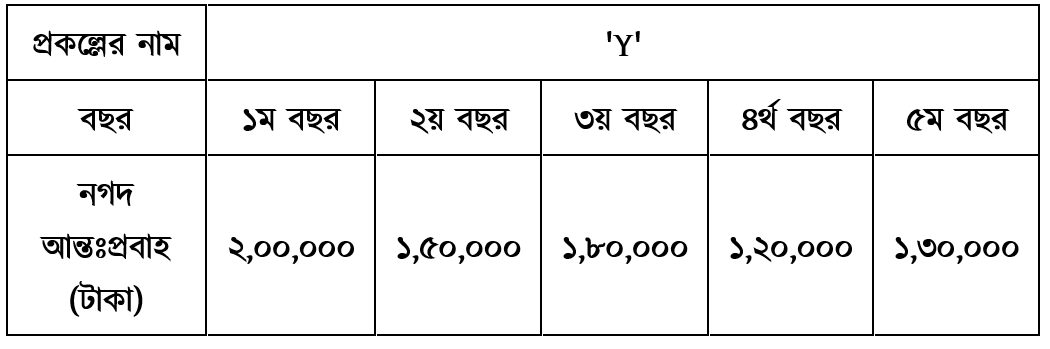
জনাব সেলিম খান 'X' ও 'Y' নামক দুইটি প্রকল্পে অর্থ বিনিয়োগ করেন। উভয় প্রকল্পের মেয়াদ ৫ বছর। তিনি 'Y' প্রকল্পের জন্য জাপান থেকে ৫,০০,০০০ টাকা ব্যয়ে একটি মেশিন আমদানি করেন। নিম্নে 'Y' প্রকল্পের ৫ বছরের নগদ আন্তঃপ্রবাহের পরিমাণ তুলে ধরা হলো:
অন্যদিকে, 'X' প্রকল্পের গড় মুনাফার হার ২০%।
ভবিষ্যৎ নগদ প্রবাহ ও অনিশ্চিত তথ্যের ওপর নির্ভর করে সিদ্ধান্ত নেওয়া হয় বলে মূলধন বাজেটিং সর্বদাই ঝুঁকিযুক্ত।
মেশিন বা প্রকল্পে বর্তমান বিনিয়োগের বিপরীতে ভবিষ্যতে কত পণ্য বিক্রি হবে, কী দামে বিক্রি হবে এবং উৎপাদন ব্যয় কত হবে—এসব নিশ্চিতভাবে জানা যায় না। পূর্বাভাস ভুল হলে প্রত্যাশিত নগদ প্রবাহ পাওয়া যায় না এবং বড় অঙ্কের দীর্ঘমেয়াদি বিনিয়োগ ক্ষতিগ্রস্ত হতে পারে।
‘Y’ প্রকল্পের প্রাথমিক বিনিয়োগ ৫,০০,০০০ টাকা এবং বার্ষিক নগদ আন্তঃপ্রবাহ যথাক্রমে ২,০০,০০০, ১,৫০,০০০, ১,৮০,০০০, ১,২০,০০০ ও ১,৩০,০০০ টাকা।
২য় বছর শেষে ক্রমযোজিত নগদ আন্তঃপ্রবাহ = ২,০০,০০০ + ১,৫০,০০০ = ৩,৫০,০০০ টাকা
তখন অনাদায়ী বিনিয়োগ = ৫,০০,০০০ − ৩,৫০,০০০ = ১,৫০,০০০ টাকা
৩য় বছরের নগদ আন্তঃপ্রবাহ = ১,৮০,০০০ টাকা
পে-ব্যাক সময় = ২ + (১,৫০,০০০ ÷ ১,৮০,০০০) বছর
= ২ + ০.৮৩ = ২.৮৩ বছর প্রায়
অতএব, ‘Y’ প্রকল্পের পে-ব্যাক সময় প্রায় ২.৮৩ বছর।
গড় মুনাফার হারের ভিত্তিতে ‘Y’ প্রকল্পের হার নির্ণয় করে ‘X’ প্রকল্পের ২০%-এর সঙ্গে তুলনা করতে হবে।
বার্ষিক অবচয় = (৫,০০,০০০ − ০) ÷ ৫ = ১,০০,০০০ টাকা
‘Y’ প্রকল্পের বার্ষিক নিট মুনাফা = নগদ আন্তঃপ্রবাহ − অবচয়
অতএব নিট মুনাফা যথাক্রমে = ১,০০,০০০, ৫০,০০০, ৮০,০০০, ২০,০০০ ও ৩০,০০০ টাকা
গড় নিট মুনাফা = (১,০০,০০০ + ৫০,০০০ + ৮০,০০০ + ২০,০০০ + ৩০,০০০) ÷ ৫ = ৫৬,০০০ টাকা
গড় বিনিয়োগ = (৫,০০,০০০ + ০) ÷ ২ = ২,৫০,০০০ টাকা
গড় মুনাফার হার = (৫৬,০০০ ÷ ২,৫০,০০০) × ১০০ = ২২.৪০%
‘Y’ প্রকল্পের গড় মুনাফার হার ২২.৪০%, যা ‘X’ প্রকল্পের ২০%-এর চেয়ে বেশি। তাই গড় মুনাফার হারের ভিত্তিতে ‘Y’ প্রকল্পটি অধিক গ্রহণযোগ্য।
A-ব্যাংক
ⅰ) জনগণের সঞ্চয়গুলোকে একত্রিত করে
ⅱ) চেক, প্রত্যয়পত্র ও ব্যাংক ড্রাফট ইস্যু করে
ⅲ) বৈদেশিক বাণিজ্যে সহায়তা করে
B-ব্যাংক
ⅰ) ঋণ ব্যবস্থা নিয়ন্ত্রণ করে
ⅱ) নোট ও মুদ্রা প্রচলন করে
ⅲ) A ব্যাংককে নিয়ন্ত্রণ করে
উভয় ব্যাংকই দেশের অর্থনীতিতে গুরুত্বপূর্ণ ভূমিকা রাখে।
মেয়াদ পূর্ণ হওয়ার আগে বিনিময় বিলের মূল্য থেকে বাট্টা কেটে অবশিষ্ট অর্থ বিলের ধারককে দেওয়াকে বিল বাট্টাকরণ বলে।
বিলের মেয়াদ পূর্ণ হলে ব্যাংক স্বীকৃতিকারীর কাছ থেকে বিলের পূর্ণ অভিহিত মূল্য আদায় করে। পূর্ণ মূল্য ও আগে পরিশোধিত বাট্টাকৃত মূল্যের পার্থক্য, অর্থাৎ কর্তিত বাট্টাই ব্যাংকের আয়।
কার্যভিত্তিক শ্রেণিবিভাগে ‘B’ ব্যাংকটি কেন্দ্রীয় ব্যাংক।
কেন্দ্রীয় ব্যাংক দেশের মুদ্রা ও ঋণব্যবস্থার সর্বোচ্চ নিয়ন্ত্রক। এটি নোট ও মুদ্রা প্রচলন করে, ঋণের পরিমাণ নিয়ন্ত্রণ করে এবং বাণিজ্যিক ব্যাংকগুলোর ব্যাংকার, পরিচালক ও নিয়ন্ত্রক হিসেবে কাজ করে।
উদ্দীপকে ‘B’ ব্যাংক ঋণব্যবস্থা নিয়ন্ত্রণ, নোট ও মুদ্রা প্রচলন এবং ‘A’ ব্যাংককে নিয়ন্ত্রণ করছে। এসব একক ও নিয়ন্ত্রণমূলক কাজ কেন্দ্রীয় ব্যাংকের বৈশিষ্ট্য। তাই ‘B’ ব্যাংক কেন্দ্রীয় ব্যাংক।
উদ্দীপকের ‘A’ ব্যাংকটি বাণিজ্যিক ব্যাংক এবং এটি মূলধন গঠন, বিনিময় মাধ্যম সৃষ্টি ও বৈদেশিক বাণিজ্যে সহায়তার কাজ করছে।
বাণিজ্যিক ব্যাংক জনগণের কাছ থেকে আমানত সংগ্রহ করে এবং ঋণ ও বিনিয়োগের মাধ্যমে সেই সঞ্চয়কে উৎপাদনশীল কাজে নিয়োজিত করে। পাশাপাশি চেক, ড্রাফট ও প্রত্যয়পত্রের মতো উপকরণ দিয়ে নগদবিহীন লেনদেন সহজ করে।
উদ্দীপকে ‘A’ ব্যাংক জনগণের বিচ্ছিন্ন সঞ্চয় একত্র করছে—এটি মূলধন গঠনের কাজ। চেক, প্রত্যয়পত্র ও ব্যাংক ড্রাফট ইস্যু করে বিনিময় মাধ্যম সৃষ্টি করছে। আবার বৈদেশিক বাণিজ্যে সহায়তা করে আমদানি-রপ্তানির অর্থ পরিশোধ ও নিষ্পত্তি সহজ করছে।
এই কার্যগুলো সঞ্চয়কে বিনিয়োগে রূপান্তর, লেনদেনের গতি বৃদ্ধি এবং আন্তর্জাতিক বাণিজ্য সম্প্রসারণে সহায়তা করে। তাই ‘A’ ব্যাংকের কার্যাবলি দেশের অর্থনৈতিক উন্নয়নে গুরুত্বপূর্ণ।
ব্যাংক জনগণের ছড়িয়ে থাকা ক্ষুদ্র ক্ষুদ্র সঞ্চয় আমানত হিসেবে সংগ্রহ করে মূলধন গঠন করে।
চলতি, সঞ্চয়ী ও স্থায়ী হিসাবের মাধ্যমে সংগৃহীত অর্থ ব্যাংকের তহবিল বাড়ায় এবং আমানতকারীর সঞ্চয়কে মূলধনে রূপ দেয়। ব্যাংক এই তহবিল ঋণ ও বিনিয়োগের মাধ্যমে উৎপাদনশীল খাতে সরবরাহ করে জাতীয় মূলধন গঠনেও সহায়তা করে।
‘স্বপ্নিল ব্যাংক’-এর সামাজিক অবদান বা সমাজকল্যাণের উদ্দেশ্য অর্জিত হয়েছে।
ব্যাংকের মালিক ও ব্যবস্থাপনা কর্তৃপক্ষের একটি উদ্দেশ্য হলো মুনাফা অর্জনের পাশাপাশি সমাজের উন্নয়ন ও কল্যাণমূলক কাজে অবদান রাখা। এতে সামাজিক দায়বদ্ধতা পালিত হয় এবং প্রতিষ্ঠানের সুনাম বাড়ে।
উদ্দীপকে ব্যাংকটি দরিদ্র ও মেধাবী এসএসসি উত্তীর্ণ শিক্ষার্থীদের বৃত্তি দিয়ে উচ্চশিক্ষার সুযোগ সৃষ্টি করছে। মুনাফার অংশ শিক্ষাবিস্তারে ব্যয় করার মাধ্যমে ব্যাংকটি সামাজিক অবদান ও সমাজকল্যাণের উদ্দেশ্য পূরণ করেছে।
‘স্বপ্নিল ব্যাংক’-এর কার্যক্রম ব্যাংকিং ব্যবসায়ের প্রচার নীতির যথার্থ প্রয়োগ।
প্রচার নীতি অনুযায়ী ব্যাংক তার সেবা, কর্মদক্ষতা ও জনকল্যাণমূলক কার্যক্রম উপযুক্ত ও বোধগম্য মাধ্যমে জনসাধারণের কাছে তুলে ধরে। কার্যকর প্রচার গ্রাহকের আস্থা, পরিচিতি ও সুনাম বাড়ায় এবং ব্যাংকের প্রসারে সহায়তা করে।
উদ্দীপকে ব্যাংকটি দরিদ্র মেধাবী শিক্ষার্থীদের বৃত্তির জন্য অনলাইন নিবন্ধনের বিজ্ঞাপন টেলিভিশনে প্রচার করেছে। এতে যোগ্য শিক্ষার্থীরা বৃত্তির খবর ও আবেদনপদ্ধতি জানতে পেরেছে; একই সঙ্গে ব্যাংকের সমাজকল্যাণমূলক কাজ দেশব্যাপী দৃশ্যমান হয়েছে।
ফলে ব্যাংকটি শুধু সম্ভাব্য উপকারভোগীদের কাছে তথ্য পৌঁছায়নি, নিজের পরিচিতি ও ইতিবাচক ভাবমূর্তিও বাড়িয়েছে। অতএব, প্রচার নীতির আলোকে ‘স্বপ্নিল ব্যাংক’-এর কার্যক্রম যৌক্তিক ও কার্যকর।
যে হিসাবে গ্রাহক নির্দিষ্ট মেয়াদ পর্যন্ত প্রতি মাসে নির্দিষ্ট পরিমাণ অর্থ জমা দেন এবং মেয়াদ শেষে সুদসহ এককালীন অর্থ পান, তাকে ডিপোজিট পেনশন স্কিম বা DPS হিসাব বলে।
নিয়মিত কিস্তিভিত্তিক জমার মাধ্যমে এ হিসাব দীর্ঘমেয়াদি সঞ্চয়ের অভ্যাস গড়ে তোলে। নির্ধারিত মেয়াদ শেষে ব্যাংক জমাকৃত কিস্তি ও চুক্তিবদ্ধ মুনাফা একসঙ্গে পরিশোধ করে।
শিখা রায়ের জন্য সঞ্চয়ী হিসাব উপযুক্ত।
সঞ্চয়ী হিসাব মূলত নির্দিষ্ট বা সীমিত আয়ের ব্যক্তিদের উদ্বৃত্ত অর্থ নিরাপদে রেখে সঞ্চয় বাড়ানোর জন্য ব্যবহৃত হয়। এ হিসাবে নিয়মিত অর্থ জমা দেওয়া, প্রয়োজনমতো নির্ধারিত নিয়মে উত্তোলন করা এবং জমার ওপর সুদ পাওয়া যায়।
উদ্দীপকে শিখা একজন গার্মেন্টস কর্মী এবং তিনি মাসিক খরচের অতিরিক্ত অর্থ জমিয়ে ভবিষ্যতে ব্যবসা করতে চান। তাঁর জমার পরিমাণ মাসে মাসে উদ্বৃত্তের ওপর নির্ভর করবে এবং প্রয়োজন হলে অর্থ ব্যবহারের সুযোগও দরকার। তাই নমনীয় জমা, নিরাপত্তা ও সুদের সুবিধাযুক্ত সঞ্চয়ী হিসাব তাঁর জন্য উপযুক্ত।
শিখা রায়ের ব্যাংক আমানতের উদ্দেশ্য হলো উদ্বৃত্ত অর্থ নিরাপদে সংরক্ষণ, সুদ অর্জন এবং ভবিষ্যৎ ব্যবসার জন্য মূলধন গঠন করা।
গ্রাহকের দৃষ্টিতে ব্যাংক আমানত অর্থের নিরাপত্তা নিশ্চিত করে, অপব্যয় কমায়, সঞ্চয়ের অভ্যাস গড়ে তোলে এবং নির্দিষ্ট হারে আয় দেয়। পাশাপাশি আমানতের ভিত্তিতে অর্থ স্থানান্তর, পরিশোধ ও প্রয়োজনে ঋণসুবিধাসহ বিভিন্ন ব্যাংকিং সেবা পাওয়া যায়।
উদ্দীপকে শিখা প্রতি মাসের অতিরিক্ত টাকা ব্যাংকে রাখতে চান, যাতে সুদসহ জমা অর্থ দিয়ে ভবিষ্যতে একটি ব্যবসায় প্রতিষ্ঠান খুলতে পারেন। ব্যবস্থাপকের আশ্বাস অনুযায়ী ব্যাংক তাঁর অর্থ নিরাপদ রাখবে এবং নির্দিষ্ট মুনাফা দেবে। ফলে বর্তমান উদ্বৃত্ত অর্থ ধীরে ধীরে ভবিষ্যৎ মূলধনে রূপ নেবে।
অতএব, ব্যাংক আমানত শিখার অর্থের নিরাপত্তা ও আয় নিশ্চিত করার পাশাপাশি তাঁর উদ্যোক্তা হওয়ার লক্ষ্য বাস্তবায়নে প্রয়োজনীয় মূলধন গঠনের গুরুত্বপূর্ণ মাধ্যম।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।
এই প্রশ্নের কোনো উত্তর পাওয়া যায়নি।